

子どもが生まれたら見直したい保険のポイント|まず公的給付、次に「足りない分」
子どもが生まれると、うれしい反面、「お金のことが一気に変わった」と感じる人も多いはずです。
保険の見直しも、同じです。いきなり民間保険を増やす前に、まず公的給付でどこまで支えてもらえるかを知ることが大切です。そのうえで、足りない分だけを保険で備える。今回は、共働き世帯を想定して、その順番で整理します。
目次
まず確認したい、公的給付の3つ
出産・育児で使える主な公的給付は、次の3つです。
1. 出産育児一時金:子ども1人につき原則50万円
健康保険からの給付で、出産にかかる費用を補助するものです。2023年4月以降の出産で、産科医療補償制度に加入している医療機関で、在胎週数22週以降に出産した場合、1児につき原則50万円です。病院で直接支払制度を使うと、窓口での支払いと相殺される形が一般的です。被保険者本人だけでなく、被扶養者の出産も対象になります。
2. 出産手当金:休んだ期間の日額の3分の2
健康保険の被保険者である女性が、出産のために会社を休み、その間に給与を受けなかった場合に支給されます。対象は単胎で、出産日以前42日から出産の翌日以後56日目までの範囲で、会社を休んだ期間です。1日あたりの額は、標準報酬日額の3分の2が目安です。扶養に入っている妻の出産では、この手当金は出ません。一時金とは対象が違う点に注意してください。
3. 育児休業給付金:はじめは賃金の67%、その後50%
雇用保険の給付で、育児休業を取った人が対象です。休業開始から180日目までは休業開始時賃金の67%、181日目以降は50%が目安です。原則として、子どもが1歳になる日の前日まで支給されます。2025年4月からは、両親がそれぞれ14日以上の育児休業を取るなどの条件を満たすと、最大28日間、13%が上乗せされる出生後休業支援給付金も始まっています。条件や申請はハローワークで確認してください。
| 給付 | いつ | 金額の目安 | 申請・相談先 |
|---|---|---|---|
| 出産育児一時金 | 出産のとき | 原則50万円 | 健康保険 |
| 出産手当金 | 産休中(出産前後98日まで) | 標準報酬日額の2/3 | 健康保険 |
| 育児休業給付金 | 育休中 | 180日まで賃金の67%、以降50% | ハローワーク(雇用保険) |
この3つに加えて、子どもの医療費助成や児童手当など、自治体や国からの支援もあります。医療費助成は自治体ごとに内容が大きく違うので、住んでいる市区町村の案内で確かめてください。
計算例:産休・育休中の収入はどれくらいになる?
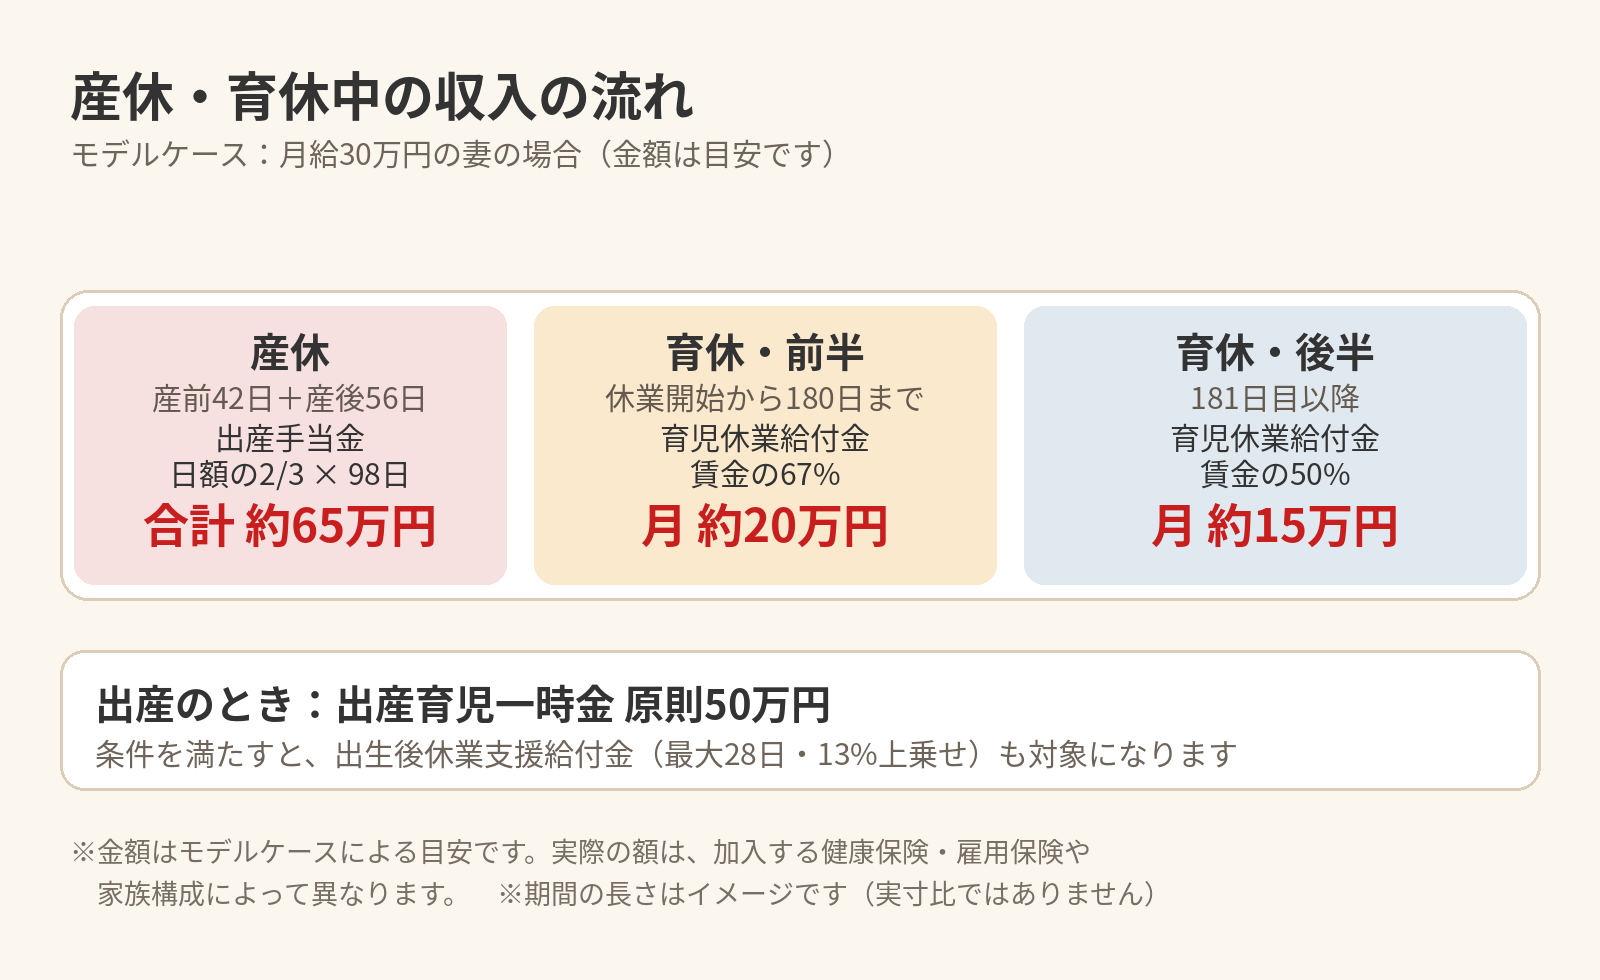
モデルケースで見てみましょう。月給30万円の妻が、産前42日と産後56日の合計98日を休んだ場合、出産手当金の目安は次のようになります。
標準報酬日額の目安:30万円 ÷ 30日 = 1万円
1日あたり:1万円 × 3分の2 = 約6,667円
98日分:約6,667円 × 98日 = 約65万円
その後の育児休業では、休業開始時賃金が月30万円のモデルケースなら、はじめの180日は月あたり約20万円(30万円 × 67%)が目安で、181日目以降は約15万円(30万円 × 50%)になります。給付金には税金がかからず、育休中は健康保険と厚生年金の保険料も免除されるため、手取りの感覚では額面より少し余裕が出ます。あくまでモデルケースですが、「給料がゼロになるわけではない」という見通しが立ちます。
夫婦で育休を分ける場合は、どちらがいつ休むかで、家計の収入の山と谷が変わります。お金の見直しと一緒に、休み方の見通しも夫婦で話しておくのがおすすめです。
保険で見直すのは、この4つ
公的給付の目安が分かったら、次に保険です。子どもが生まれたときに見直すポイントは、大きく4つあります。
1. 死亡保障:夫婦それぞれの「いなくなったとき」を考える
子どもが小さいうちは、もし夫婦のどちらかがいなくなったときの備えが一番大きくなります。第1回の必要保障額の記事でも触れたとおり、共働きの場合は「夫だけ」「妻だけ」ではなく、二人分を分けて考えるのが大切です。夫が働けなくなった場合と、妻が働けなくなった場合では、残された家族の収入と育児の負担が違います。
2. 医療保険:高額療養費制度とセットで考える
出産や子どもの入院で医療費がかかるときは、まず第2回で紹介した高額療養費制度が支えになります。民間の医療保険は、その制度でまかなえない差額ベッド代や食事代、収入が減る期間の生活費をどうするか、という視点で考えます。「上限があるから安心」ではなく、対象外の費用も含めて見ておくのがおすすめです。
3. 就業不能・収入の備え:休む期間が長引くとき
産休・育休の期間は給付で支えられますが、体調や子どもの体調で休みが長引くこともあります。傷病手当金などの公的保障と、民間の就業不能保険の役割を分けて、休んだときの収入の見通しを確認しておきましょう。
4. 教育費:学資保険だけが選択肢ではない
教育費の備えは、学資保険のほか、NISAやつみたてなどの仕組みもあります。どれが良いかは家庭の考え方次第で、特定の商品をおすすめする話ではありません。まずは「いつ、いくら必要になりそうか」の目安を整理してから、仕組みを選ぶ順番が大切です。
見直しのタイミングと手続き
見直しは、出産の直前だけでなく、育休が明けて働き方が変わったとき、保育園が決まったときなど、節目ごとに少しずつ進めるのが現実的です。一度に全部を決めようとすると、負担が大きくなります。
手続きで気をつけたいのは、保険の見直しと公的給付の申請は、窓口もタイミングも別だということです。出産育児一時金は加入している健康保険、出産手当金も健康保険、育児休業給付金はハローワーク、子どもの医療費助成は市区町村、と分かれています。申請の期限もあるので、産前に「どこに何を出すか」だけでも一覧にしておくと安心です。
よくある質問
Q. 妻が扶養に入っている場合、出産手当金はもらえますか?
出産手当金は、健康保険の被保険者本人が会社を休んだときの給付です。扶養に入っている妻の出産では支給されません。ただし、出産育児一時金は被扶養者の出産も対象になります。
Q. 育休を夫婦で分けると、給付はどうなりますか?
夫婦それぞれが育児休業を取れば、それぞれの雇用保険から給付が出ます。2025年4月からの出生後休業支援給付金は、両親がそれぞれ14日以上の育休を取ることが条件の一つになっています。詳しい条件はハローワークで確認してください。
Q. 子どもが生まれたら、すぐに保険に入り直すべきですか?
すぐに入り直す必要はありません。まず公的給付と今の保障内容を確認して、「足りない分」が見えてから検討するのがおすすめです。焦って増やすより、必要な保障を必要な期間だけ備える考え方が大切です。
まとめ:順番は「公的給付→足りない分→保険」
子どもが生まれたときの見直しは、順番が大切です。まず出産育児一時金・出産手当金・育児休業給付金の3つで、どこまで支えてもらえるかを確認する。次に、夫婦の収入と休み方の見通しを立てる。そのうえで、死亡保障・医療保険・収入の備え・教育費のうち、足りない分だけを保険で考える。
この順番で見直すと、「なんとなく不安だから増やす」のではなく、「ここが足りないから備える」という形になります。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険・雇用保険や家族構成、自治体の制度によって異なります。最新の給付額や手続きは、加入している健康保険(保険者)、ハローワーク、住んでいる市区町村にご確認ください。
この記事へのコメントはありません。