

共働き家計の見直しチェックリスト|まず「見える化」から始める
共働きの家計は、収入が二人分、口座も支払いも二人分になりがちです。だからこそ、「いくら入って、いくら出ているのか」が見えにくくなります。
家計の見直しは、節約術から始めるものではありません。まずお金の流れを「見える化」して、どこに無駄や重複があるかを見つけることから始めます。今回は、共働き・子育て世帯向けのチェックリスト形式で整理します。
目次
- ステップ1:二人分の収入を「手取り」で把握する
- ステップ2:固定費を書き出す
- ステップ3:変動費は「3か月分」を見る
- ステップ4:貯蓄と「もしもの備え」を分けて考える
- ステップ5:保険の重複をチェックする
- 見直しは一度に全部やらなくていい
- よくある質問
- まとめ:見直しの第一歩は「書き出すこと」
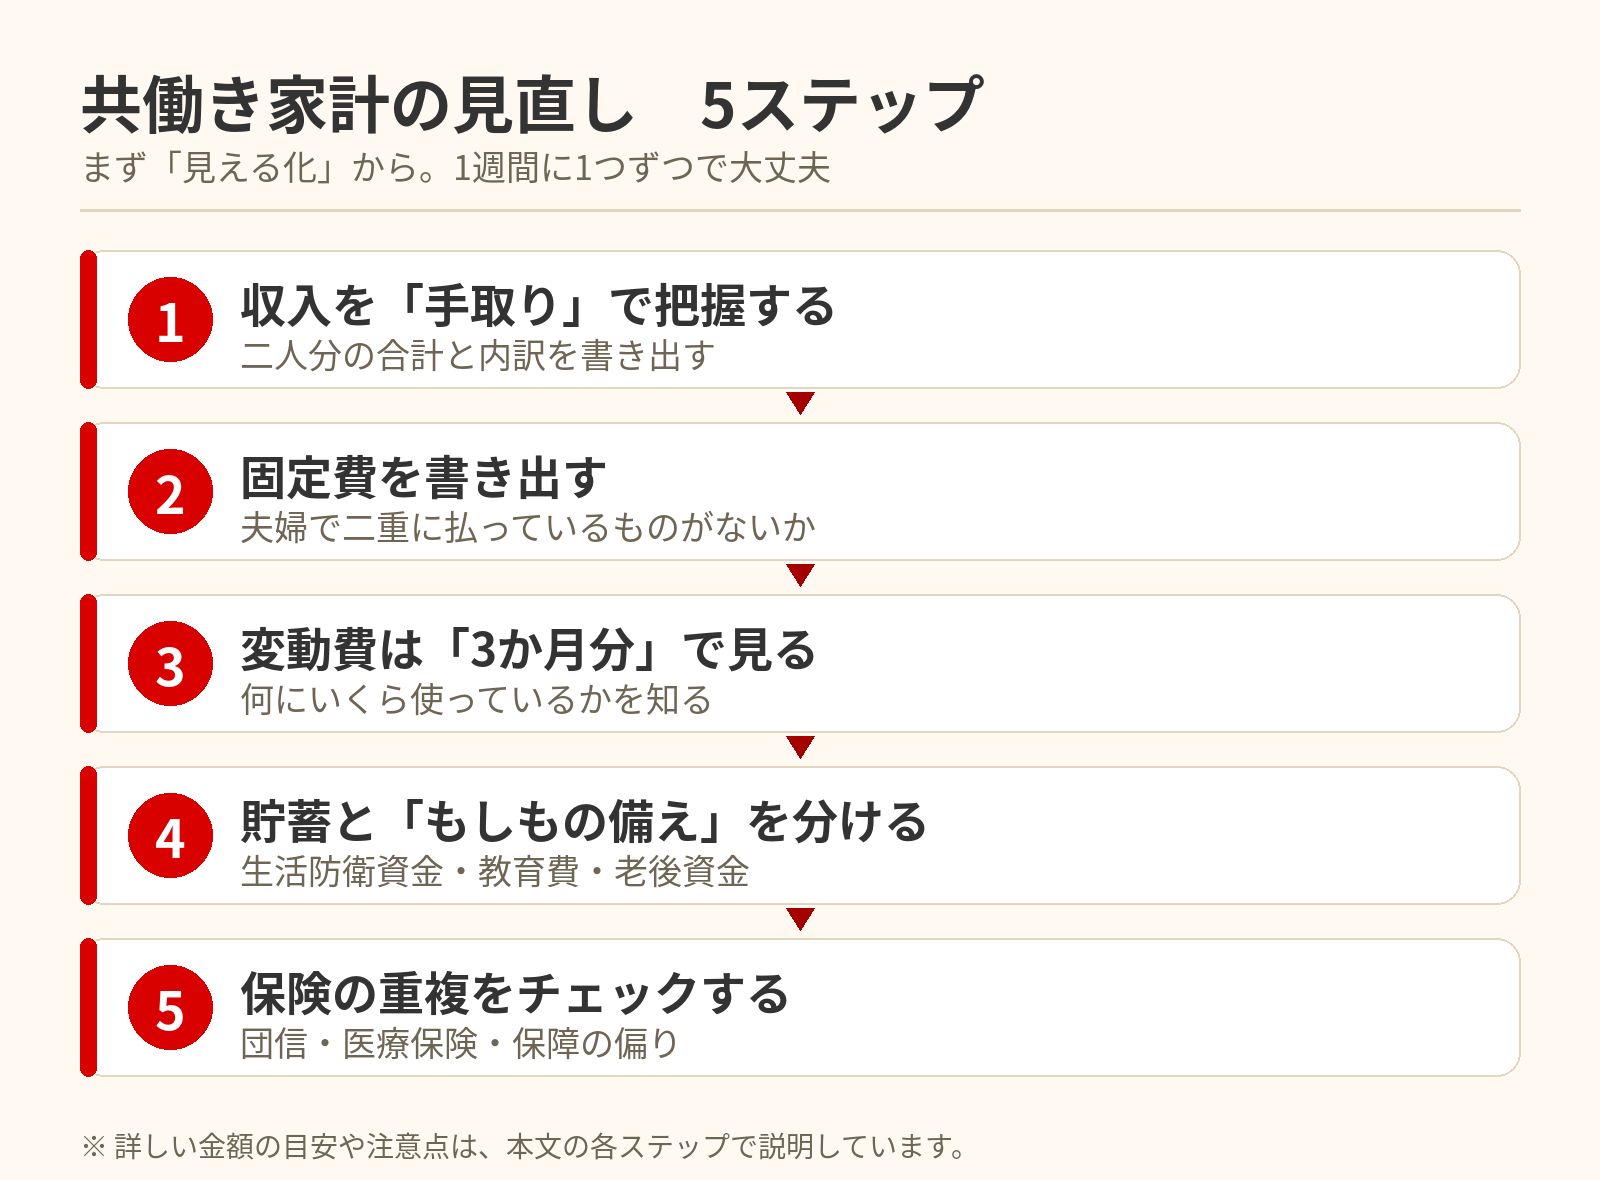
5ステップ早見表
| ステップ | 確認すること | ポイント |
|---|---|---|
| 1 収入 | 二人分の手取り収入 | 額面ではなく手取りで、合計と内訳を書き出す |
| 2 固定費 | 住居費・通信費・保険料など | 夫婦で二重に払っているものがないか |
| 3 変動費 | 食費・日用品・交際費など | 3か月分で見て、何にいくら使っているかを知る |
| 4 貯蓄と備え | 生活防衛資金・教育費・老後資金 | 目的別に分けて考える。生活防衛資金の目安は生活費の3〜6か月分 |
| 5 保険 | 死亡保障・医療保険の重複 | 団信との重なりと、夫婦の保障の偏りをチェック |
ステップ1:二人分の収入を「手取り」で把握する
最初に確認するのは、世帯の手取り収入です。額面ではなく、税金や社会保険料を引いたあとの「実際に使えるお金」で考えます。
- 夫と妻、それぞれの毎月の手取りはいくらか
- ボーナスは年何回、1回あたりいくらか(ある場合)
- 育休中や時短勤務の期間は、給付金を含めて手取りがどう変わるか
共働きの場合、どちらか一人の収入だけで家計を回しているつもりでも、実際は二人分で回っていることがよくあります。片方の収入が減る時期(育休や転職など)に備えるためにも、まずは二人分の合計と、それぞれの内訳を書き出してみてください。育休中の収入の目安は、第3回の記事で紹介した出産手当金や育児休業給付金の計算例も参考になります。
ステップ2:固定費を書き出す
次に、毎月ほぼ決まって出ていく固定費を書き出します。共働き世帯で見落としやすいのは、夫婦それぞれが別々に払っている固定費です。
- 住居費(住宅ローン・家賃、管理費・修繕積立金など)
- 通信費(スマホ・インターネット。夫婦で別々のプランになっていないか)
- 保険料(生命保険・医療保険・自動車保険・火災保険など)
- 車の維持費(ローン・ガソリン・駐車場・車検の積み立て)
- 教育費・習い事(保育料・学費・習い事の月謝)
- サブスクリプション(動画・音楽・アプリなど、夫婦で重複していないか)
ポイントは、「夫婦で二重に払っているものがないか」です。たとえば動画配信サービスを二人とも契約していたり、似た補償の保険に二人とも入っていたり。1つひとつは小さくても、重なると大きな出費になります。
ステップ3:変動費は「3か月分」を見る
食費や日用品、交際費などの変動費は、1か月だけ見るとブレが大きくなります。3か月分をざっくり見るのがおすすめです。
- 食費(外食と自炊の内訳も分けられると、見直しの手がかりになる)
- 日用品・消耗品
- 子どものもの(服・おもちゃ・学校や園の費用)
- 交際費・レジャー費
「削れるところを探す」のではなく、「何にいくら使っているかを知る」ことが目的です。使いすぎていると感じる項目があれば、その理由を夫婦で話してみてください。忙しくて外食が増えているなら、食費の問題ではなく時間の問題かもしれません。
ステップ4:貯蓄と「もしもの備え」を分けて考える
貯蓄は、目的別に分けて考えると整理しやすくなります。
- 生活防衛資金:病気や休職など、収入が減ったときのための備え。よく言われる目安は生活費の3〜6か月分ですが、共働きで収入源が二つある家庭と、一人で家計を支える家庭では、必要な額の感じ方が違います。あくまで目安として、わが家の場合はどれくらい必要かを夫婦で話してみてください
- 教育費の積み立て:いつ、いくら必要になりそうかの目安を整理してから、仕組みを選ぶ(第3回の記事でも触れたとおり、学資保険だけが選択肢ではありません)
- 老後資金:iDeCoやNISAなど、仕組みの違いを整理してから検討する
貯蓄と保険は、役割が違います。貯蓄は「いつか使うお金」、保険は「起きてほしくないことが起きたときの備え」です。どちらか一方に偏るのではなく、目的別に分けて考えるのがおすすめです。
ステップ5:保険の重複をチェックする
家計の見直しで、保険のチェックは欠かせません。共働き世帯で特によくある重複が、次の3つです。
1. 死亡保障と団信の重複
住宅ローンを組むと、団体信用生命保険(団信)に入るのが一般的です。団信は、ローンの借り主が亡くなった場合にローン残高が免除される仕組みです。ペアローンの場合は、夫婦それぞれの団信の内容を確認する必要があります。団信でカバーされる分と、生命保険の死亡保障が重なっていないか、見直しのときにあわせて確認してください。ペアローンと団信の注意点は、サイト内のペアローンの記事でも紹介しています。
2. 医療保険の重複
夫婦それぞれが医療保険に入っている場合、保障内容が似通っていることがあります。第2回の記事で紹介した高額療養費制度をふまえて、「公的保障でまかなえる分」と「民間の保険で備えたい分」を分けて考えると、重複が見えてきます。
3. 保障額の偏り
第1回の必要保障額の記事でも触れたとおり、共働きの場合は夫婦二人分を分けて考えるのが大切です。「夫の保障は手厚いのに、妻の保障はほとんどない」という偏りが起きていないか、夫婦それぞれの保障内容を並べて確認してみてください。
保険の見直しは、解約や乗り換えを急ぐものではありません。まず今の保障内容を書き出して、「何が、いくら、いつまで」備えられているかを知ることから始めましょう。
見直しは一度に全部やらなくていい
家計の見直しは、1日で終わらせるものではありません。おすすめの進め方は、次のとおりです。
- 今週は「収入と固定費の書き出し」だけ
- 来週は「変動費を3か月分ふり返る」
- その次に「貯蓄と保険の重複チェック」
一度に全部を決めようとすると、負担が大きくなります。夫婦で話す時間も、週に15分だけでも十分です。「どこから手をつけるか」を決めて、少しずつ進めるのが長続きのコツです。
見直しのタイミングとしては、子どもが生まれたとき、住宅ローンを組んだとき、働き方が変わったときなど、節目が分かりやすいタイミングです。年末調整の時期に、保険料控除の申告もれがないかを確認するのも、年に一度の良いきっかけになります。
よくある質問
Q. 家計簿アプリを使ったほうがいいですか?
アプリでも紙でも、続けられる方法が一番です。夫婦で共有できるものだと、「見える化」が進みやすくなります。まずは1か月だけ試して、合わなければ方法を変えてみてください。
Q. 保険料は手取りの何割くらいが目安ですか?
一律の正解はありません。保障内容や家族構成、住宅ローンの有無で変わります。「保険料の割合」だけを見るのではなく、第1回の記事の考え方に沿って「足りない分」を確かめてから、保険料の妥当性を考えるのがおすすめです。
Q. 夫婦の口座は分けたままがいいですか、一つにまとめたほうがいいですか?
どちらにもメリットがあります。分けたままなら個人の自由度が高く、一つにまとめると全体像が見えやすくなります。大切なのは、口座の形よりも「世帯全体でいくら入って、いくら出ているか」が分かることです。共通の口座を一つ作って、家計の支払いをそこに集める方法もあります。
まとめ:見直しの第一歩は「書き出すこと」
共働き家計の見直しは、節約からではなく「見える化」から始まります。二人分の収入を手取りで把握し、固定費を書き出し、変動費を3か月分でふり返り、貯蓄と保険の重複をチェックする。この順番で進めると、「何を削るか」ではなく「どこが重なっているか」「どこが足りないか」が見えてきます。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険・雇用保険や家族構成、自治体の制度によって異なります。最新の給付額や手続きは、加入している健康保険(保険者)、ハローワーク、住んでいる市区町村にご確認ください。
この記事へのコメントはありません。