

傷病手当金はいくらもらえる?休職したときの計算と待期・期間の目安
「病気やケガでしばらく働けなくなったら、収入はどうなるんだろう」——共働き・子育て世帯からの相談で、よく出る質問です。
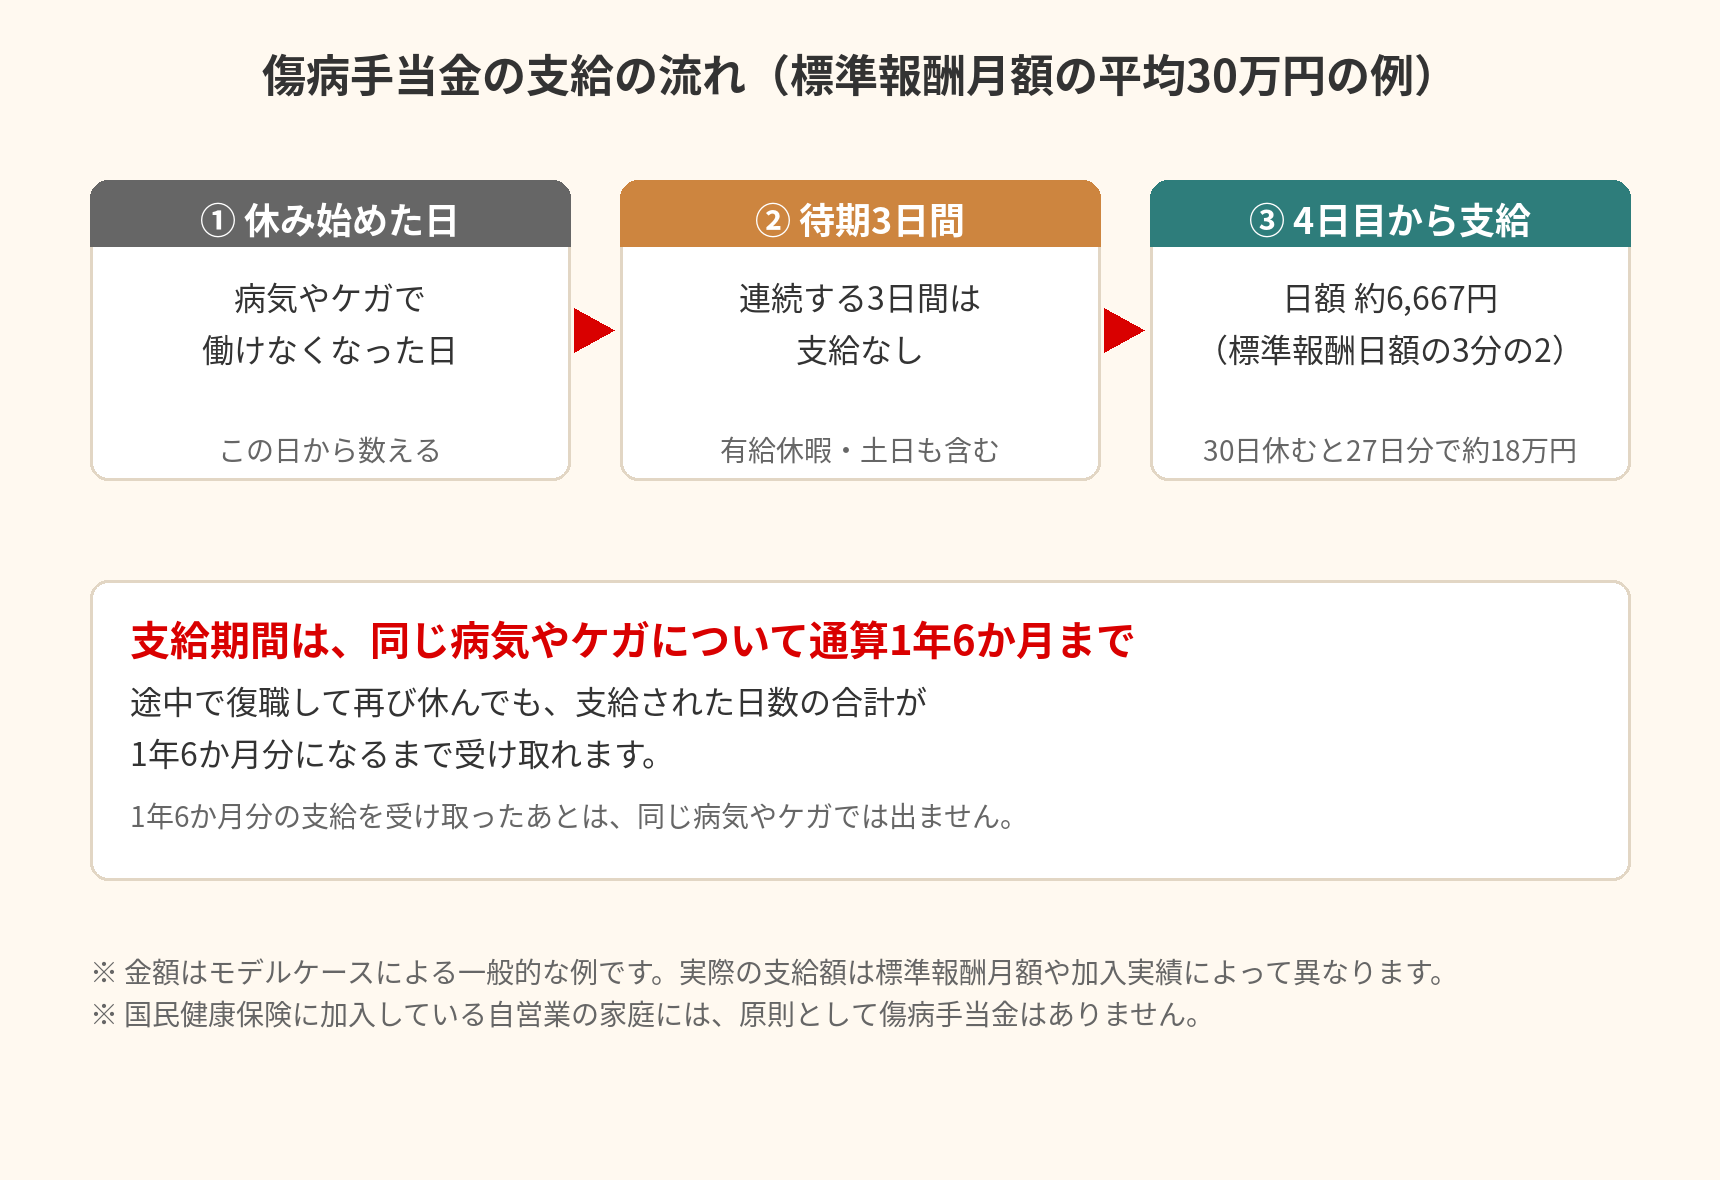
実は、会社員や公務員が加入する健康保険には「傷病手当金」という仕組みがあり、病気やケガで働けず、給与が支払われないときに、1日あたり標準報酬日額の3分の2が支給されます。たとえば標準報酬月額の平均が30万円なら、日額は約6,667円。1か月休んだ場合、待期の3日間を除く27日分で約18万円になります。
ただ、傷病手当金には「すぐにはもらえない」「いつまでももらえるわけではない」という決まりがあります。休み始めてから3日間は「待期期間」といって支給されず、4日目から支給が始まります。支給期間も、同じ病気やケガについて通算で1年6か月までです。
この記事では、共働き・子育て世帯向けに、傷病手当金の金額をモデルケースで計算します。夫婦それぞれの場合と、自営業の家庭の場合もあわせて、休職したときの収入の目安が見えるように整理します。あわせて、申請の流れと、民間の保険で備える考え方も説明します。
目次
- まず結論:1か月休むと約18万円(標準報酬月額30万円の場合)
- 傷病手当金とは:働けないときの収入を補う公的給付
- もらえる4つの条件
- いくらもらえる?計算方法とモデルケース
- 待期3日間と、通算1年6か月の期間
- 自営業の家庭は対象外——備え方がちがう
- 申請の流れと必要な書類
- 傷病手当金と高額療養費制度は役割がちがう
- よくある質問
- まとめ:休む前に「うちの場合はいくらか」を確かめる
まず結論:1か月休むと約18万円(標準報酬月額30万円の場合)
結論から言えば、傷病手当金の金額は、休む前の給与(標準報酬月額)で決まります。1日あたりの支給額は「標準報酬日額の3分の2」で、1か月(30日)休んだ場合の目安は、次のようになります。休み始めた3日間は待期期間で支給されないため、30日休んだ場合は27日分で計算しています。
| 標準報酬月額の平均 | 1日あたりの支給額 | 30日休んだ場合(27日分) |
|---|---|---|
| 20万円 | 約4,444円 | 約12万円 |
| 30万円 | 約6,667円 | 約18万円 |
| 40万円 | 約8,889円 | 約24万円 |
標準報酬月額の平均が30万円なら、1日あたり約6,667円、1か月休むと約18万円です。給与が月30万円の人でも、休職中の収入は月約18万円にとどまり、月約12万円の不足になります。子育て世帯の生活費が月28万円なら、月約10万円の不足になります。
大切なのは、傷病手当金は「給与の3分の2」ではなく「標準報酬日額の3分の2」だという点です。標準報酬月額は、給与をもとに決められる基準額で、手取り額ではありません。また、休み始めてすぐにもらえるわけではなく、連続する3日間の待期を経て、4日目から支給が始まります。
このあとご説明しますが、傷病手当金には「もらえる条件」と「支給される期間」の決まりがあります。自分の場合はいくらもらえるのか、どれくらいの期間もらえるのかを、順番に確かめていきましょう。
傷病手当金とは:働けないときの収入を補う公的給付
傷病手当金は、健康保険(協会けんぽや健康保険組合、共済組合)に加入している被保険者が、業務外の病気やケガで働けなくなり、給与の支払いがないときに支給される手当です。
ポイントは2つです。まず、傷病手当金が補うのは「収入の減少」であって、「医療費」ではありません。入院や通院でかかった医療費の自己負担を抑えるのは、こちらで紹介した『高額療養費制度の上限はいくら?』の仕組みです。医療費の負担を抑える高額療養費制度と、収入の減少を補う傷病手当金は、役割がちがいます。どちらも知っておくと、休職したときのお金の全体像が見えてきます。
次に、対象になるのは「業務外」の病気やケガです。仕事が原因のケガや病気は、労災保険の対象になり、傷病手当金は出ません。通勤中のケガも、労災保険の対象です。業務外の病気やケガ、たとえば持病の悪化や、休日の事故で働けなくなった場合が、傷病手当金の対象です。
傷病手当金は、所得税や住民税の対象外(非課税)です。ただし、社会保険料の免除はありません。休職中も、健康保険料や厚生年金保険料は発生します。会社によっては、休職中の社会保険料を給与から天引きできないため、あとから請求される場合もあります。休職中の社会保険料の扱いは、会社の就業規則や人事担当に確認しておくのがおすすめです。
もらえる4つの条件
傷病手当金を受け取るには、次の4つの条件をすべて満たす必要があります。全国健康保険協会(協会けんぽ)の案内では、次のように整理されています。
| 条件 | 内容 |
|---|---|
| 1. 業務外の傷病であること | 仕事や通勤が原因の病気・ケガは労災保険の対象で、傷病手当金は出ない |
| 2. 療養のため労務に服することができないこと | 医師の意見書などで、働けない状態であることの証明が必要 |
| 3. 連続する3日間の待期を含み、4日以上休むこと | 連続して3日間休み(待期)、4日目以降の休みが支給の対象になる |
| 4. 給与の支払いがないこと | 給与が支払われている間は支給されない。ただし給与が傷病手当金より少ない場合は、差額が支給される |
3つ目の「待期」は、傷病手当金の大事な特徴です。休み始めてから連続する3日間は待期期間といって、支給の対象になりません。4日目以降の、働けない日が支給の対象です。待期の3日間には、有給休暇を使った日や、土日・祝日も含まれます。たとえば金曜日に休み始めて、土日を挟んで月曜日が4日目になれば、月曜日から支給の対象になります。
4つ目の「給与の支払いがないこと」も、よく誤解される点です。有給休暇を使って給与が支払われている間は、傷病手当金は出ません。ただし、給与が傷病手当金より少ない場合は、差額が支給されます。たとえば傷病手当金の日額が6,667円で、その日に支払われた給与が3,000円なら、差額の3,667円が支給されます。会社から傷病手当金に相当する手当が支払われている場合も、調整されることがあります。
なお、傷病手当金の請求には時効があり、2年で時効になります。請求が遅れると受け取れなくなるため、休職が長引きそうなときは、早めに手続きを始めるのがおすすめです。
いくらもらえる?計算方法とモデルケース
傷病手当金の1日あたりの支給額は、次の計算式で求めます。
支給開始日以前の継続した12か月間の各月の標準報酬月額の平均 ÷ 30 × 3分の2
標準報酬月額は、給与をもとに決められる基準額です。給与明細に載っている「標準報酬月額」で確かめられます。直近12か月の平均を使うため、昇給や残業の多い月があった場合でも、平均でならされた額がもとになります。
たとえば、標準報酬月額の平均が30万円の場合、次のようになります。
- 標準報酬日額:300,000円 ÷ 30日 = 10,000円
- 傷病手当金の日額:10,000円 × 3分の2 = 約6,667円
加入期間が12か月に満たない場合は、直近の各月の標準報酬月額の平均と、全被保険者の標準報酬月額の平均(支給開始日が令和7年4月1日以降の場合は32万円)のいずれか低い額を使います。入社して間もない人の支給額は、この低いほうの額で計算されるため、思ったより少なくなることがあります。
ここからは、共働き世帯のモデルケースで計算してみましょう。金額はあくまでモデルケースによる一般的な例で、実際の支給額は標準報酬月額や加入実績によって異なります。
モデルケースA:夫(会社員)が1か月休んだ場合
- 夫の標準報酬月額の平均は30万円
- 30日間休職し、給与の支払いはない
夫の傷病手当金の日額は約6,667円です。30日休んだ場合、待期の3日間を除く27日分が支給の対象になり、6,667円 × 27日 = 約18万円です。給与が月30万円の家庭では、休職中の収入は月約18万円になり、月約12万円の不足になります。
モデルケースB:妻(会社員)が1か月休んだ場合
- 妻の標準報酬月額の平均は20万円
- 30日間休職し、給与の支払いはない
妻の傷病手当金の日額は、200,000円 ÷ 30日 × 3分の2 = 約4,444円です。30日休んだ場合、27日分で4,444円 × 27日 = 約12万円です。夫の給与が月30万円で、妻の給与が月20万円の共働き世帯では、妻が休職すると世帯収入は月約42万円(夫の30万円 + 妻の傷病手当金 約12万円)になり、月約8万円の不足になります。
モデルケースC:夫婦ともに会社員で、夫が3か月休んだ場合
- 夫の標準報酬月額の平均は30万円
- 90日間休職し、給与の支払いはない
夫の傷病手当金は、日額約6,667円 × 87日分(待期3日を除く)= 約58万円です。3か月分の給与90万円と比べると、約32万円の不足になります。休職が長引くほど、不足額は大きくなります。預貯金や民間の保険で、どれくらいの期間まで耐えられるかを考えておくのがおすすめです。
3つのケースを比べると、傷病手当金は「給与の3分の2」ではなく「標準報酬日額の3分の2」で、しかも待期の3日間は支給されないため、休職中の収入は思ったより少なくなることが分かります。自分の標準報酬月額は、給与明細やねんきん定期便で確かめられます。まずは「うちの場合は日額いくらか」を計算してみてください。
待期3日間と、通算1年6か月の期間
傷病手当金には、待期の3日間と、支給期間の上限があります。この2つを知っておくと、「いつから」「いつまで」もらえるかが見えてきます。
待期の3日間
休み始めてから連続する3日間は、待期期間といって支給されません。4日目以降の、働けない日が支給の対象です。待期の3日間は、連続していることが条件です。途中で1日だけ出勤してしまうと、待期は最初から数え直しになります。待期の3日間には、有給休暇を使った日や、土日・祝日も含まれます。有給休暇が残っている場合は、待期の3日間に有給を使うと、給与が支払われるため、その3日間は収入が途切れません。ただし、有給休暇を使った日は、傷病手当金の支給対象にはなりません。
支給期間は通算1年6か月
支給期間は、同じ病気やケガについて、支給を開始した日から通算して1年6か月までです。2022年1月1日から、支給期間の数え方が「通算」になりました。通算とは、途中で復職して働いた期間があっても、その期間を除いて数え、支給された日数の合計が1年6か月分になるまで受け取れる、という仕組みです。
たとえば、うつ病などで休職と復職を繰り返す場合、以前は「支給開始から1年6か月が経つと、そのあとは受け取れない」という数え方でした。通算化された今は、休んだ日数の合計が1年6か月分になるまで受け取れます。復職した期間は、支給期間のカウントから除かれます。ただし、支給期間の上限はあくまで「支給された日数の合計が1年6か月分」です。1年6か月分の支給を受け取ったあとは、同じ病気やケガでは傷病手当金は出ません。別の病気やケガで新たに休む場合は、改めて待期と支給期間が始まります。
退職したあとも受け取れる場合がある
退職したあとも、条件を満たせば傷病手当金を受け取り続けられます。条件は、退職日までに継続して1年以上の被保険者期間があることと、退職時に傷病手当金を受給中であるか、受給要件を満たしていることです。退職する前に待期の3日間を満たしておくことが必要です。退職して国民健康保険に切り替わったあとも、退職前の健康保険から傷病手当金が支給されます。ただし、退職後に新たに病気になって休む場合は、対象になりません。
自営業の家庭は対象外——備え方がちがう
傷病手当金は、健康保険の被保険者が対象です。国民健康保険に加入している自営業の家庭には、原則として傷病手当金はありません。一部の自治体で、国民健康保険の任意給付として傷病手当金を出している場合もありますが、金額や条件は自治体ごとにちがいます。お住まいの自治体の国民健康保険の案内でご確認ください。
自営業の家庭では、病気やケガで働けなくなると、収入がそのまま途絶えます。会社員のように傷病手当金で3分の2が補われる仕組みがありません。そのため、自営業の家庭では、会社員の家庭よりも手厚い備えが必要です。
備え方の目安は、次のようになります。
| 働き方 | 休職したときの公的保障 | 備え方の目安 |
|---|---|---|
| 会社員・公務員(健康保険) | 傷病手当金(標準報酬日額の3分の2、通算1年6か月まで) | 収入の不足分(約3分の1)と、待期3日間・1年6か月を超えたあとの分を、預貯金や民間の保険で備える |
| 自営業(国民健康保険) | 原則なし(一部の自治体で任意給付あり) | 収入が途絶えるため、生活費の数か月分を預貯金で備え、民間の就業不能保険なども検討する |
共働き世帯で、夫が会社員、妻が自営業という組み合わせの場合、夫が休んだときは傷病手当金が出ますが、妻が休んだときは出ません。夫婦それぞれの働き方で、休んだときの収入がどうなるかを分けて考えるのがおすすめです。
民間の就業不能保険は、病気やケガで働けなくなったときの収入を補う保険です。傷病手当金とちがって、自営業者も加入できる商品があります。ただし、保障の内容や保険料は商品によって大きくちがいます。加入を検討するときは、傷病手当金でまかなえる分を差し引いて、足りない分だけを考えるのがおすすめです。こちらで紹介した『共働き世帯の死亡保障、片方だけで大丈夫?』では、夫婦それぞれの保障の考え方を計算しています。
申請の流れと必要な書類
傷病手当金の申請は、加入している健康保険(協会けんぽや健康保険組合)に対して行います。会社を通じて申請するのが一般的です。流れは、次のようになります。
- 医師に「労務不能」の意見書をもらう — 通院している医師に、働けない状態であることを証明してもらいます。傷病手当金支給申請書の「療養担当者」の欄に、医師が記入します
- 会社に「事業主の証明」をもらう — 会社に、休んだ期間と給与の支払い状況を証明してもらいます。傷病手当金支給申請書の「事業主」の欄に、会社が記入します
- 申請書を加入先の健康保険へ提出する — 会社を通じて、または自分で、加入先の健康保険へ提出します。協会けんぽの場合は、都道府県支部へ提出します
- 審査のあと、指定の口座へ振り込まれる — 審査に通ると、申請した期間分の傷病手当金が振り込まれます。申請は、休んだ期間ごとに分けて行うのが一般的です
申請書は、加入先の健康保険のホームページからダウンロードできます。協会けんぽの場合は「傷病手当金支給申請書」です。申請には、医師の意見書と事業主の証明の両方が必要で、どちらか一方だけでは申請できません。医師の意見書をもらうときに、初診日や療養の見込みを正確に書いてもらうことが大切です。
申請のタイミングは、休み始めてから待期の3日間が経ち、4日目以降の支給対象期間が始まってからです。休職が長引く場合は、1か月ごとに区切って申請するのが一般的です。請求の時効は2年ですが、遅れると受け取れる分が少なくなることがあります。休職が決まったら、早めに会社の人事担当や加入先の健康保険に相談するのがおすすめです。
傷病手当金と高額療養費制度は役割がちがう
休職したときのお金を考えるとき、傷病手当金と高額療養費制度を一緒に整理しておくと、全体像が見えてきます。どちらも健康保険の仕組みですが、補うものがちがいます。
| 制度 | 補うもの | 金額の目安 |
|---|---|---|
| 傷病手当金 | 休職による収入の減少 | 標準報酬日額の3分の2(1日あたり) |
| 高額療養費制度 | 医療費の自己負担 | 1か月の自己負担に上限があり、超えた分が払い戻される |
たとえば、標準報酬月額の平均が30万円の人が1か月入院した場合、医療費の自己負担は高額療養費制度で上限までに抑えられ、収入の減少は傷病手当金で月約18万円が補われます。医療費と収入の両方に、公的な仕組みがあります。ただし、どちらの制度にも対象にならない費用があります。高額療養費制度は、入院中の食事代や差額ベッド代、保険診療の対象外の費用は対象になりません。傷病手当金は、待期の3日間と、通算1年6か月を超えたあとは出ません。
高額療養費制度の上限額や計算方法は、こちらで紹介した『高額療養費制度の上限はいくら?』で、2026年8月からの新しい上限額と計算例を説明しています。入院したときの医療費の目安とあわせて、確認してみてください。
入院したときの医療保険の備え方は、こちらで紹介した『医療保険の入院一時金は必要?』で、日額を大きくしない備え方を説明しています。公的保障でまかなえる分を差し引いて、足りない分だけを民間の保険で備える考え方です。
よくある質問
Q. 傷病手当金は、休み始めてすぐにもらえますか?
すぐにはもらえません。休み始めてから連続する3日間は待期期間で、支給の対象になりません。4日目以降の、働けない日が支給の対象です。待期の3日間には、有給休暇を使った日や土日・祝日も含まれます。3日以内の短い休みでは、傷病手当金は出ません。
Q. 有給休暇を使っている間は、傷病手当金はもらえますか?
有給休暇を使って給与が支払われている間は、傷病手当金は出ません。給与が支払われている日は、支給の対象にならないからです。ただし、給与が傷病手当金より少ない場合は、差額が支給されます。有給休暇が残っている場合は、待期の3日間に有給を使うと、その3日間は給与が支払われるため、収入が途切れません。
Q. うつ病などの精神疾患でも、傷病手当金はもらえますか?
業務外の病気やケガであれば、精神疾患も対象になります。医師が「療養のため労務に服することができない」と証明すれば、傷病手当金を受け取れます。ただし、仕事が原因の精神疾患は、労災保険の対象になる場合があります。どちらに当てはまるかは、医師や加入先の健康保険にご相談ください。
Q. 傷病手当金を受け取っている間、副業やアルバイトはできますか?
傷病手当金は「療養のため労務に服することができない」ことが条件です。働ける状態で副業やアルバイトをすれば、支給の対象外になることがあります。医師が「労務不能」と証明している間に、収入のある仕事をすることは、支給の打ち切りや返還の対象になる場合があります。体調が回復して働けるようになったら、復職の手続きを進めるのがおすすめです。
Q. 傷病手当金は、退職したあとも受け取れますか?
条件を満たせば、退職したあとも受け取り続けられます。退職日までに継続して1年以上の被保険者期間があることと、退職時に傷病手当金を受給中であるか、受給要件を満たしていることが条件です。退職する前に待期の3日間を満たしておくことが必要です。退職後に新たに病気になって休む場合は、対象になりません。
Q. 傷病手当金と障害年金は、両方もらえますか?
傷病手当金と障害年金は、調整されることがあります。障害年金を受け取れるようになった場合、傷病手当金の支給は調整され、障害年金の額を差し引いた分が支給される場合があります。1年6か月の支給期間が終わったあとに、障害年金を受け取れる場合もあります。詳しい調整の内容は、加入先の健康保険や日本年金機構の案内でご確認ください。
Q. 傷病手当金で足りない分への備えは、どこに相談すればいいですか?
契約している保険会社や代理店に相談するのがおすすめです。証券を持っていけば、傷病手当金でまかなえる分と、民間の保険で備える分を一緒に確認できます。見直しの前に、証券を並べて現状を確かめておくと、話が早く進みます。証券の確認方法は、こちらで紹介した『保険証券って、どこを見ればいいの?』で説明しています。
まとめ:休む前に「うちの場合はいくらか」を確かめる
傷病手当金は、病気やケガで働けなくなったときの収入を補う、健康保険の大切な仕組みです。この記事のポイントをまとめます。
- 1日あたりの支給額は、標準報酬日額の3分の2です。標準報酬月額の平均が30万円なら、日額は約6,667円です
- 1か月(30日)休んだ場合、待期の3日間を除く27日分で約18万円です。給与が月30万円の家庭では、月約12万円の不足になります
- 休み始めてから連続する3日間は待期期間で、支給されません。4日目から支給が始まります。待期には有給休暇や土日も含まれます
- 支給期間は、同じ病気やケガについて支給開始日から通算して1年6か月までです。途中で復職しても、支給された日数の合計が1年6か月分になるまで受け取れます
- 自営業など国民健康保険に加入している家庭には、原則として傷病手当金はありません。会社員と自営業では、備え方がちがいます
- 申請には、医師の意見書と事業主の証明が必要です。請求の時効は2年です。休職が決まったら、早めに手続きを始めましょう
病気やケガで働けなくなるときは、誰にでも起こりえます。元気な今のうちに、給与明細で自分の標準報酬月額を確かめて、「うちの場合は日額いくらか」を計算しておくのがおすすめです。不足分が分かったら、預貯金や民間の保険で、どれくらいの期間まで耐えられるかを考えてみましょう。保障の見直しの手順は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』で、5つのステップで説明しています。
保険の見直しや休職中の保障のご相談は、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。制度の内容や金額は変更されることがあります。最新の制度や手続きは、契約している保険会社や代理店、または各制度の公式の案内でご確認ください。
この記事へのコメントはありません。