

保険証券って、どこを見ればいいの?見直しの前に確認したい9つの項目
保険に入ったときに届く「保険証券」。封筒のまま、引き出しにしまったままになっていませんか。
保険証券は、契約した保険の内容が書かれた大切な証書です。見直しを考えるときの出発点も、実はこの証券です。「何に入っているのか」「いつまで保障があるのか」「いくら払っているのか」が、証券には全部書かれています。
この記事では、証券のどこを見ればいいのかを、確認したい9つの項目と夫婦のモデルケースで説明します。証券を手元に置いて、10分ほどで一緒に確認してみてください。
目次
- まず結論:証券は「契約内容の証書」。見るのは9つの項目
- 保険証券とは?契約が成立した証
- 証券の9つの項目を表で見る
- モデルケース:夫婦の証券5枚を並べて確認する
- 見直しの前に気づきたい3つのズレ
- 自動車保険・火災保険の証券の見方
- 紛失したとき・電子証券のときはどうする?
- 証券の保管と家族への共有
- よくある質問
- まとめ:証券は「見直しの出発点」
まず結論:証券は「契約内容の証書」。見るのは9つの項目
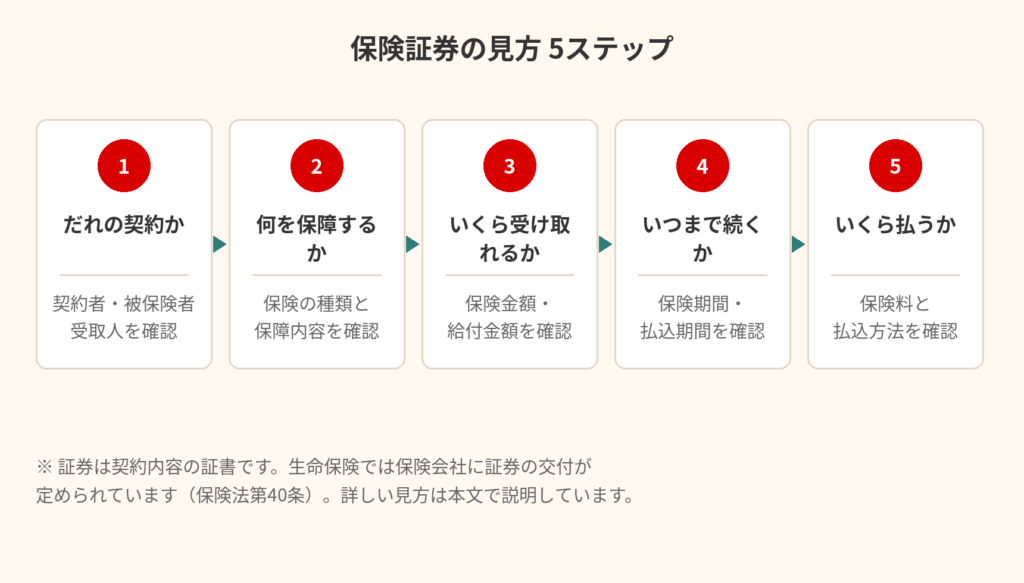
結論から言えば、保険証券で見るのは「だれが・何を・いくら・いつまで・いくら払うか」の5つです。この5つを押さえれば、証券の読み方はほぼ分かります。証券番号や契約日・責任開始日、特約の内容を加えると、確認したい項目は全部で9つになります。
証券の見方が分かると、「うちは年間いくら保険料を払っているのか」「保障はいつまで続くのか」が、自分の目で確かめられるようになります。見直しの相談をするときも、証券を持っていけば話が早く進みます。このあとご説明します。
証券が手元にない場合は、契約者専用ページ(電子証券)で確認するか、保険会社に再発行を依頼できます。詳しくはこのあとご説明します。
保険証券とは?契約が成立した証
保険証券とは、保険契約が成立した証として、保険会社から交付される書類です。契約者や被保険者(保険がかけられている人)の氏名、証券番号、保障の開始日、保険金の受取人、保険金が支払われる条件、月々の保険料などが記載されています。
生命保険では、保険法で保険会社に保険証券の交付が定められています(保険法第40条)。損害保険では、契約内容を記した書面の交付が定められています(同法第6条)。つまり証券は、保険会社が「こういう契約です」と渡してくれる、契約内容の公式な記録です。
証券が届くまでの期間は、一般的には契約の成立から1〜2週間程度で、契約の際に登録した住所に届きます。保険会社によって多少の違いがあります。最近では、保険証券をペーパーレスにしている保険会社もあり、その場合は契約者専用ページにIDとパスワードでログインして、契約内容を確認できます。
証券が必要になるのは、主に次のような場面です。
- 保険金を請求するとき — 請求の手続きで契約内容を確認します。
- 契約内容を変更するとき — 受取人の変更や住所変更などで、証券番号があると手続きがスムーズです。
- 保険会社に問い合わせるとき — 証券番号を伝えると、契約を特定しやすくなります。
証券に書かれていないこともあります。支払条件の細かい内容や免責の範囲などは、証券には載っておらず、約款に書かれています。証券は「契約内容の概要」、約款は「詳しいルール」という関係です。支払条件の詳細を知りたいときは、約款で確かめてください。
証券の9つの項目を表で見る
証券に書かれている項目は、保険会社によって多少の違いがありますが、生命保険の証券では、おおよそ次の9つの項目が確認できます。
| 項目 | 見るポイント |
|---|---|
| (1)証券番号 | 契約ごとに割り当てられる番号。問い合わせや各種手続きのときに必要になる |
| (2)契約者 | 保険会社と契約を結んだ人。保険料を払う人と基本的に同じ |
| (3)被保険者 | 保障の対象になる人。契約者と違う場合がある |
| (4)受取人 | 保険金を受け取る人。契約者・被保険者と同一人物とは限らない |
| (5)契約日 | 契約年齢や保険期間の計算の基準日。責任開始日(保障開始日)と異なる場合がある |
| (6)責任開始日 | 保障が始まる日 |
| (7)保険期間(保障期間) | 保障が続く期間。10年間、60歳まで、終身のように表記される |
| (8)保障内容 | 保険商品の正式名称や種類、保険金が支払われる条件、保険金の額、保険料の額と払込期間。特約がある場合は、その内容も記載される |
| (9)保険料・払込期間 | 月々(または年ごと)の保険料と、いつまで払うか。解約返戻金がある保険の場合は、解約時期と解約返戻金の推移が載っていることもある |
9つの項目のうち、とくに間違えやすいのが次の3つです。
契約者・被保険者・受取人は、同じとは限らない
夫が契約者で、妻が被保険者、受取人が子ども、という形もあります。「だれが契約して、だれが保障の対象で、だれが受け取るのか」を、3人分それぞれ確かめてください。
契約日と責任開始日は、違うことがある
契約日は、契約年齢や保険期間の計算の基準日です。責任開始日は保障が始まる日で、保険料の払込方法によっては契約日と異なる場合があります。どちらも証券に載っているので、見比べてみてください。
保険期間と払込期間は、別もの
保障が終身でも、保険料の払込は60歳まで、という組み合わせがあります。「保障はいつまで」「払込はいつまで」を、それぞれ確かめることが大切です。
モデルケース:夫婦の証券5枚を並べて確認する
では、具体的なモデルケースで、証券を並べて確認してみましょう。夫婦と子ども2人の4人家族で、証券が5枚あるケースです。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- 夫(38歳・会社員)、妻(36歳・パート)
- 証券は全部で5枚(夫の医療保険、夫の定期保険、妻の医療保険、自動車保険、火災保険)
| 証券 | 契約者 | 被保険者 | 保障内容 | 保険料 |
|---|---|---|---|---|
| 夫の医療保険 | 夫 | 夫 | 入院日額5,000円・入院一時金10万円 | 月3,500円 |
| 夫の定期保険 | 夫 | 夫 | 死亡保障1,000万円・保険期間10年(2021年4月〜2031年3月) | 月5,000円 |
| 妻の医療保険 | 妻 | 妻 | 入院日額5,000円 | 月2,800円 |
| 自動車保険 | 夫 | —(対象:車) | 対人・対物無制限など | 年58,000円 |
| 火災保険 | 夫 | —(対象:自宅) | 建物・家財 | 年24,000円 |
年間の保険料はいくら?
月払いの保険料を年額に直して合計します。
- 夫の医療保険:3,500円 × 12か月 = 42,000円
- 夫の定期保険:5,000円 × 12か月 = 60,000円
- 妻の医療保険:2,800円 × 12か月 = 33,600円
- 自動車保険:58,000円
- 火災保険:24,000円
合計すると、42,000円 + 60,000円 + 33,600円 + 58,000円 + 24,000円 = 217,600円で、年間の保険料は約21.8万円、月あたりに直すと約1.8万円になります。
夫の定期保険の残り期間は?
夫の定期保険は、2021年4月に契約した保険期間10年の契約です。満了は2031年3月で、2026年11月時点で残り約4年4か月です。満了のタイミングで保障がなくなるので、満了の前に見直しが必要になります。
証券を並べると、「年間いくら払って、何が・いつまで保障されるか」が一目で分かります。死亡保障の金額が足りているかどうかは、こちらで紹介した『必要保障額はどう計算する?』で、家族構成に合わせた考え方を説明しています。入院一時金の考え方については、こちらで紹介した『医療保険の入院一時金は必要?』で、5日入院のモデルケースとあわせて説明しています。入院したときの自己負担の上限については、こちらで紹介した『高額療養費制度の上限はいくら?』で説明しています。
見直しの前に気づきたい3つのズレ
証券を見直すと、よくある「ズレ」に気づくことがあります。代表的な3つを紹介します。
ズレ1:受取人が昔のまま
結婚前は受取人が親のまま、結婚後も変更していない、というケースがあります。受取人の変更は、契約者の手続きでできます(被保険者の同意が必要な場合もあります)。証券の「受取人」欄で、今の受取人がだれになっているか確かめてください。
ズレ2:保険期間が思っていたより短い
定期保険の満了が近い、子どもの独立前に保障が終わる、といったケースがあります。証券の「保険期間」欄で、満了日を確認してください。モデルケースの夫の定期保険も、残り約4年4か月でした。
ズレ3:保険料・払込期間の見落とし
払込期間が「終身払い」になっている、更新型で更新のたびに保険料が上がるタイプになっている、といったケースがあります。更新型かどうかは、証券の「更新」の記載で分かります。保険料がいつまで・いくらかかるのかは、証券の「保険料・払込期間」欄で確かめてください。
この3つのズレは、証券を見れば気づけます。見直しの相談をするときも、証券を持っていけば、どこがズレているのかを一緒に確認できます。
自動車保険・火災保険の証券の見方
損害保険の証券は、生命保険の証券と見るポイントが少し違います。契約者・被保険者に加えて、「保険の対象」(車・建物・家財)が載るのが特徴です。
自動車保険で見るのは、次の4つです。
- 補償内容 — 対人賠償・対物賠償・人身傷害・車両保険など、何がどこまで補償されるか
- 運転者の範囲 — 本人限定か、家族限定か、だれでも運転できるか
- 等級 — 事故歴に応じて決まる割引・割増の等級
- 免責金額 — 事故のときに自己負担になる金額
火災保険で見るのは、次の3つです。
- 補償の範囲 — 火災だけでなく、水災・風災・盗難などがどこまで補償されるか
- 保険金額 — 建物と家財、それぞれいくらまで補償されるか
- 免責金額 — 損害のときに自己負担になる金額
地震保険は、火災保険とセットで考えるのが基本です。火災保険だけでは、地震による損害は補償されません。地震保険に入っているかどうかは、火災保険の証券とあわせて確かめてください。
紛失したとき・電子証券のときはどうする?
証券をなくしてしまっても、契約自体はなくなりません。保険会社に再発行を依頼できます。手続きは、契約している保険会社や代理店に確認してください。
電子証券の場合は、紙の証券は届きません。契約者専用ページにIDとパスワードでログインして、契約内容を確認できます。紙の証券が届かない契約もあるので、「届かない=契約されていない」ではありません。
証券番号が分からなくても、氏名や生年月日などで契約を特定できる場合が多いです。ただ、問い合わせのときに証券番号があるとスムーズなので、証券番号は控えておくと安心です。
証券は個人情報の塊です。コピーを他人に渡したり、写真をSNSに載せたりしないようにしてください。証券番号や契約内容が写った写真は、取り扱いに注意が必要です。
証券の保管と家族への共有
証券の保管場所は、1か所に決めておくのがおすすめです。ファイルボックスなどに、契約ごとに分けて入れておくと、必要なときにすぐ取り出せます。
そして、家族に「証券はここにある」と伝えておいてください。万一のとき、家族が証券を探す手間が省けます。受取人が家族の場合、証券の場所が分からないと、請求の手続きが遅れることがあります。
年に1回、証券を並べて確認する習慣をつけるのもおすすめです。年末の大掃除のタイミングや、誕生日のタイミングなど、覚えやすい時期に「証券を並べて、受取人と保険期間と保険料を確認する」だけでも、見直しのきっかけになります。
よくある質問
Q. 証券が届かないのですが、どうすればいいですか?
一般的には、契約の成立から1〜2週間程度で届きます。2週間以上たっても届かない場合は、保険会社や代理店に確認してください。電子証券の契約では、紙の証券は届きません。
Q. 証券をなくしました。どうすればいいですか?
契約はなくなりません。保険会社に再発行を依頼してください。契約者専用ページで確認できる場合もあります。
Q. 証券に書かれていない条件は、どこで確認するのですか?
約款で確認します。支払条件の詳細や免責の内容は、約款に書かれています。証券は契約内容の概要、約款は詳しいルール、という関係です。
Q. 証券の見方が分からないときは、だれに聞けばいいですか?
契約している保険会社や代理店に確認してください。証券番号を伝えるとスムーズです。
Q. 家族の証券も一緒に確認したほうがいいですか?
おすすめです。夫婦で保障が重なっている、逆にどちらかだけ保障が薄い、といったことが、証券を並べると分かります。家族で証券を並べることが、見直しの第一歩です。
まとめ:証券は「見直しの出発点」
保険証券は、契約内容が書かれた大切な証書です。見るのは「だれが・何を・いくら・いつまで・いくら払うか」の5つと、証券番号・契約日・責任開始日・特約を加えた9つの項目です。
- 証券は、保険契約が成立した証として保険会社から交付される書類です。生命保険では保険法で証券の交付が定められています(保険法第40条)。
- 確認したい9つの項目は、証券番号・契約者・被保険者・受取人・契約日・責任開始日・保険期間・保障内容・保険料と払込期間です。
- モデルケース(夫婦と子ども2人の4人家族、証券5枚)では、年間の保険料は約21.8万円、夫の定期保険の残り期間は約4年4か月でした。
- 受取人が昔のまま、保険期間が思っていたより短い、保険料・払込期間の見落とし——3つのズレは、証券を見れば気づけます。
- 紛失しても再発行できます。保管場所を1か所に決めて、家族に場所を伝えておいてください。
証券を手元に置いて、9つの項目を10分で確認する——それが、保険の見直しの出発点です。
証券の見方が分からないときは、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。証券の記載内容は保険会社によって多少異なります。最新の制度や手続きは、契約している保険会社や代理店にご確認ください。
この記事へのコメントはありません。