

医療保険の入院一時金は必要?日額を大きくしない今どきの備え方
医療保険を選ぶとき、真っ先に比べるのが「入院日額」ではないでしょうか。入院1日あたり5,000円、1万円——数字が大きいほど安心に見えます。
ところが最近の医療保険は、考え方が変わってきています。入院日額を大きく取るのではなく、日額は小さめにして、その代わりに「入院一時金」を10万円・20万円とまとめて受け取れるようにする設計が増えています。
背景にあるのは、入院の短期化です。入院が短くなると、日数に比例する日額だけでは、入院でかかるまとまったお金をカバーしきれません。この記事では、なぜ入院一時金が今の入院に合うのかを、5日入院のモデルケースで比べながら説明します。
目次
- まず結論:今は「日額を大きく」より「日額小さめ+入院一時金」
- 入院一時金とは?入院したらまとめてもらえる給付金
- なぜ一時金が今の入院に合うのか:入院は短く、費用は入院の初めに集中する
- 入院で実際にかかるお金:公的保障でまかなえる分とまかなえない分
- モデルケース:5日入院で比べる — 日額だけの備えと、一時金のある備え
- 入院一時金はいくらにする?10万円と20万円の目安
- 一時金を選ぶときのチェックポイント5つ
- よくある質問
- まとめ:一時金は「入院の初めのまとまった出費」への備え
まず結論:今は「日額を大きく」より「日額小さめ+入院一時金」
結論から言えば、今の医療保険の備え方は「入院日額を大きくすること」から「入院一時金を厚くすること」へ移ってきています。
おすすめの形は、入院日額は5,000円程度の小さめにして、その分、入院一時金を10万円・20万円とまとまった金額にしておく設計です。
理由はシンプルで、入院でかかるお金の多くは「日数」ではなく「入院したこと自体」で発生するからです。手術や検査の医療費、入院の初めにかかる諸費用は、5日の入院でも16日の入院でも大きくは変わりません。一方、日額は日数に比例するので、短期の入院では給付金の合計が小さくなってしまいます。
もちろん、日額が不要というわけではありません。長く入院したときは、日額の積み重ねが効いてきます。大切なのは、日額だけに寄せきらず、「初めにまとめて出る一時金」と「日数で積み上がる日額」の両方で備えることです。
入院一時金とは?入院したらまとめてもらえる給付金
入院一時金とは、入院したときに、日数にかかわらずまとめて受け取れる給付金です。「入院給付金(一時金)」「入院時一時金」などの名前で、医療保険の主契約に含まれている場合と、特約として付ける場合があります。
日額との違いは、受け取り方の仕組みです。
| 保障 | 受け取り方 | 5日入院の例 | 16日入院の例 |
|---|---|---|---|
| 入院日額5,000円 | 入院日数 × 日額 | 2.5万円 | 8万円 |
| 入院日額1万円 | 入院日数 × 日額 | 5万円 | 16万円 |
| 入院一時金10万円 | 入院したら一括(金額は固定) | 10万円 | 10万円 |
| 入院一時金20万円 | 入院したら一括(金額は固定) | 20万円 | 20万円 |
一時金は入院日数が短くても金額が変わらないので、短期の入院でもまとまった備えになります。使い道は自由なので、医療費の自己負担だけでなく、差額ベッド代や食事代、家族の交通費、仕事を休む期間の生活費など、公的保障の対象にならない出費にも充てられます。
ただし、支払いの条件は商品によって異なります。たとえば次のような点は、契約内容で確かめる必要があります。
- 1回の入院につき1回だけか — 多くの商品は1入院につき1回ですが、退院後すぐの再入院の扱いは商品ごとに異なります。
- 日帰り入院でも出るか — 日帰り入院も対象の商品と、1泊以上の入院から対象の商品があります。
- 支払回数の上限 — 保険期間を通じての回数に上限がある商品もあります。
- 手術給付金との関係 — 手術給付金が別に付いているか、一時金に含まれているかも商品で異なります。
なぜ一時金が今の入院に合うのか:入院は短く、費用は入院の初めに集中する
一時金が注目される背景には、2つの変化があります。
1つ目は、入院の短期化です。
一般病床の平均在院日数は15.7日(2023年、厚生労働省の調査)で、治療の進歩や通院治療への移行により、入院は短くなる傾向にあります。日帰りや数日の入院で済むケースも増えています。入院が5日なら、日額5,000円の給付金は2.5万円、日額1万円でも5万円です。「日額1万円あるから安心」と思っていても、実際の給付金はそれほど大きくならないことがあります。
2つ目は、入院の費用が日数に比例しないことです。
保険診療の自己負担は、高額療養費制度で月の上限が決まります。上限額は入院日数ではなく、その月の総医療費で決まるため、手術を伴う短期の入院でも、上限近くまで自己負担が発生します。さらに、入院の予約や検査、家族の付き添いの交通費など、入院の初めに集中する出費もあります。
つまり、「費用は入院の初めにまとまって発生するのに、給付金は日数で少しずつ積み上がる」というズレが、短期入院では大きくなります。このズレを埋めるのが、入院した時点でまとめて受け取れる一時金です。
高額療養費制度の上限額の計算方法については、こちらで紹介した『高額療養費制度の上限はいくら?』で詳しく説明しています。月の上限額は所得によって変わるので、ご自身の区分は加入している健康保険で確かめてください。
入院で実際にかかるお金:公的保障でまかなえる分とまかなえない分
一時金の金額を考える前に、入院でかかるお金を、公的保障でまかなえる分とまかなえない分に分けてみましょう。
| 費用の種類 | 公的保障の扱い | 備考 |
|---|---|---|
| 保険診療の自己負担(窓口3割分) | 高額療養費制度で月の上限あり | 年収約370万〜770万円の区分では、月の上限額は85,800円+(総医療費−286,000円)×1%。日数ではなく総医療費で決まる |
| 入院中の食事代 | 高額療養費の対象外 | 一般の方は1食550円(令和8年6月1日〜)。1日3食で1,650円 |
| 差額ベッド代(個室など) | 公的保障の対象外・全額自己負担 | 全国平均は1日7,026円、1人室は8,710円(令和7年8月1日現在)。病院によって大きく異なる |
| 日用品・交通費・家族の付き添い費用など | 公的保障の対象外・全額自己負担 | タオルやパジャマ、家族の交通費など。入院の初めに発生しやすい |
| 働けない期間の収入の減少 | 傷病手当金で一部カバー(会社員の場合) | 標準報酬日額の3分の2が最長1年6か月。自営業の方は国民健康保険に傷病手当金の制度がない場合が多い |
ポイントは、医療費そのものは高額療養費制度で上限が守られる一方で、その上限額自体は短期の入院でも発生し、食事代や差額ベッド代などは対象外で全額自己負担になることです。「入院したら、まず10万円前後のまとまったお金が出ていく」と考えておくと、一時金の金額の目安が立てやすくなります。
モデルケース:5日入院で比べる — 日額だけの備えと、一時金のある備え
では、具体的なモデルケースで計算してみましょう。手術を伴う5日間の入院です。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- 夫(40歳・会社員、年収約500万円)が手術のため5日間入院
- その月の総医療費(10割の金額)は80万円
- 70歳未満・年収の目安約370万〜770万円の区分で計算
① 保険診療の自己負担:約9.1万円
窓口では3割負担で24万円をいったん支払いますが、高額療養費制度により、月の自己負担は次の計算で約9.1万円が目安になります。入院が5日でも、総医療費が大きければ自己負担はこの水準になります。
85,800円 +(800,000円 − 286,000円)× 1% = 90,940円
② 入院中の食事代:約0.8万円
一般の方の食事の標準負担額は1食550円です。1日3食、5日分で次のようになります。
550円 × 3食 × 5日 = 8,250円
③ 差額ベッド代:大部屋なら0円、個室なら約4.4万円
大部屋(差額ベッド代のかからない部屋)なら0円です。個室を選んだ場合は、1人室の平均額8,710円で計算すると次のようになります。
8,710円 × 5日 = 43,550円
④ 日用品・交通費など:約1万円
タオルやパジャマ、家族の交通費などを約1万円と仮定します。金額は人によって大きく変わります。
自己負担の合計
| ケース | 計算 | 自己負担の合計 |
|---|---|---|
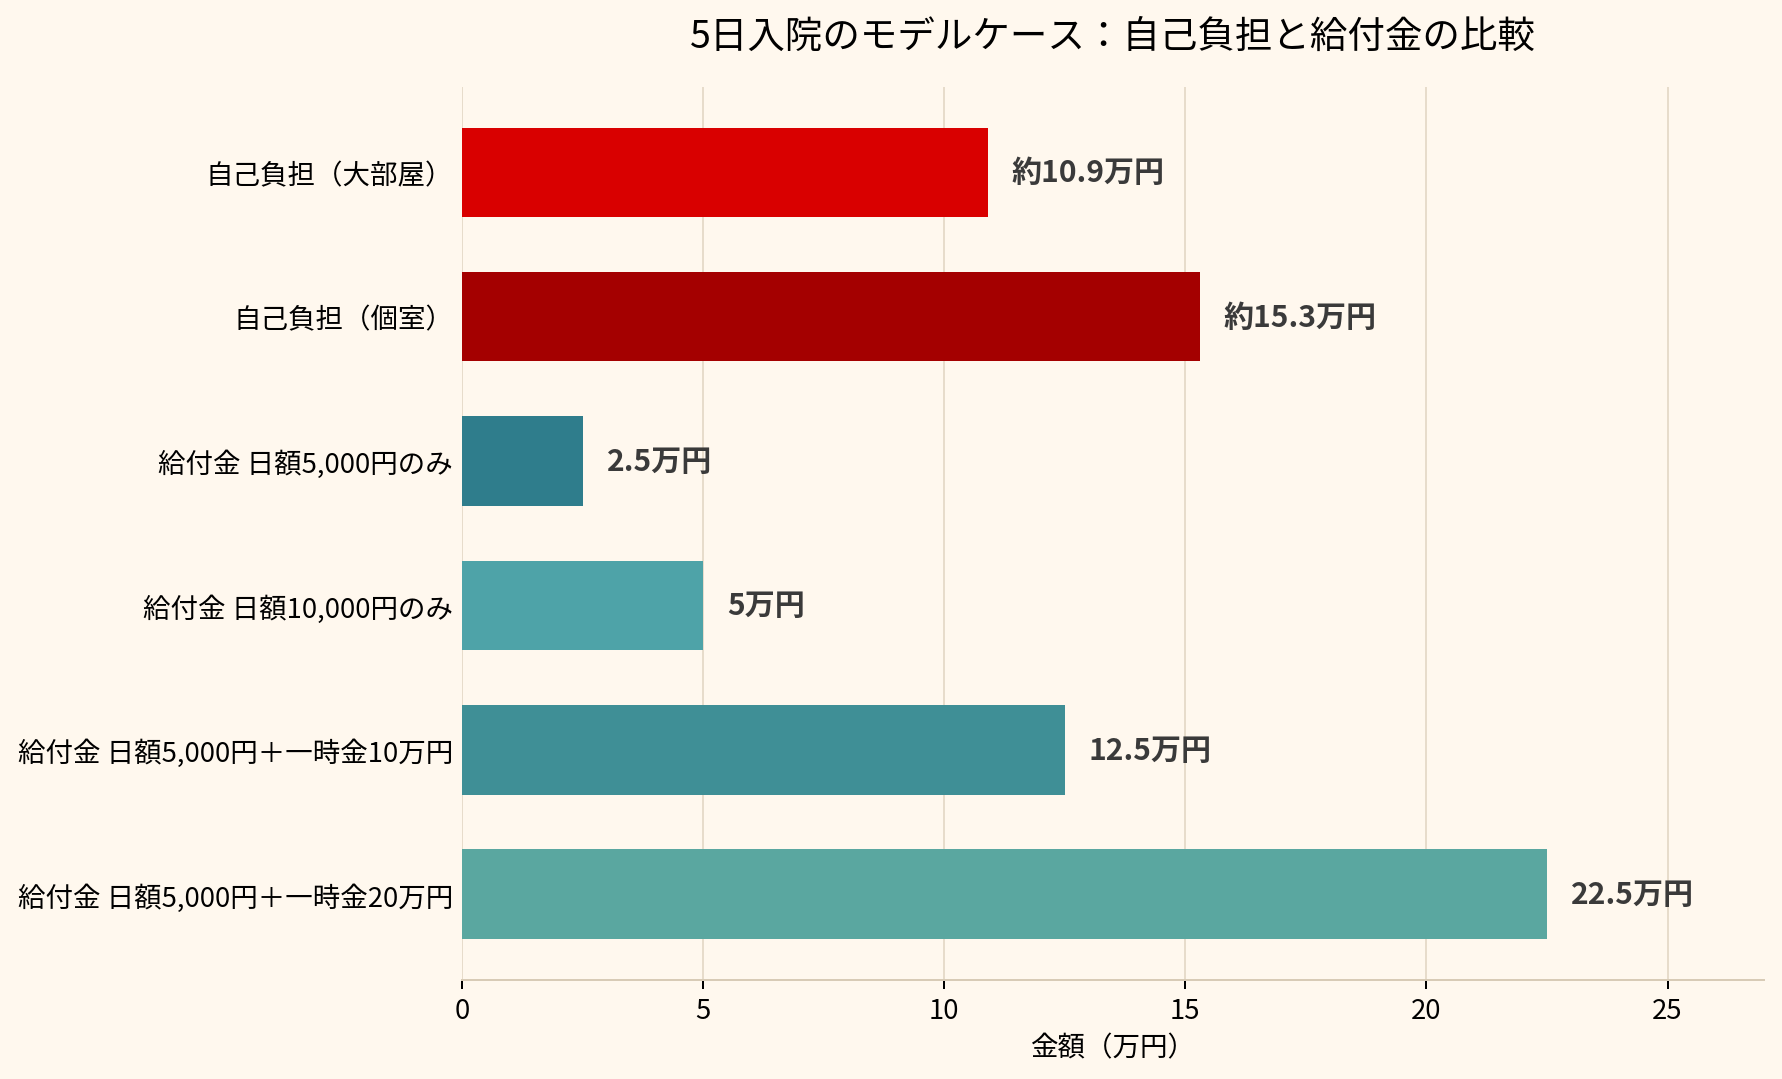
| 大部屋の場合 | 約9.1万円 + 約0.8万円 + 約1万円 | 約10.9万円 |
| 個室の場合 | 約10.9万円 + 約4.4万円 | 約15.3万円 |
給付金と比べると
| 備え方 | 給付金の合計(5日分) | 大部屋のときの持ち出し | 個室のときの持ち出し |
|---|---|---|---|
| 日額5,000円のみ | 2.5万円 | 約8.4万円 | 約12.8万円 |
| 日額1万円のみ | 5万円 | 約5.9万円 | 約10.3万円 |
| 日額5,000円 + 一時金10万円 | 12.5万円 | カバーできる | 約2.8万円 |
| 日額5,000円 + 一時金20万円 | 22.5万円 | カバーできる | カバーできる |
日額だけの備えでは、日額1万円でも5日入院では5万円しか受け取れず、自己負担との差が大きく残ります。一方、一時金10万円を組み合わせると、大部屋の自己負担はほぼカバーでき、個室でも持ち出しは約2.8万円まで小さくなります。
もちろん、これはあくまでモデルケースです。実際の医療費や入院日数、病院の差額ベッド代によって金額は変わります。ただ、「短期の入院では、日額を大きくするより一時金の方が自己負担の出方に合っている」ことは、この比べ方から見えてきます。
入院一時金はいくらにする?10万円と20万円の目安
一時金の金額は、10万円と20万円がよく選ばれる水準です。どちらにするかは、次の3つで考えてみてください。
目安1:大部屋で入院するつもりなら10万円
モデルケースのように、大部屋で5日入院した場合の自己負担は約10.9万円でした。高額療養費の上限(約9万円前後)に食事代と雑費を足した水準が、入院1回あたりの「まず出ていくお金」の目安です。大部屋が基本なら、一時金10万円が一つの目安になります。
目安2:個室を希望する、または貯蓄に余裕を持たせたいなら20万円
個室の差額ベッド代は入院日数に応じて増えますし、退院後の通院や、仕事を休む期間の生活費まで考えると、出費は自己負担だけでは終わりません。個室を希望する場合や、入院を機に家計全体へゆとりを持たせたい場合は、20万円が目安になります。
目安3:貯蓄でまかなえる分を引いて考える
一時金は、貯蓄でまかなえない分を補うためのものです。生活費とは別に、入院に充てられる貯蓄が十分にあるご家庭では、一時金を小さくする(または付けない)選択もあります。逆に、子育て中で貯蓄を取り崩したくない時期は、一時金を厚くしておくと家計が回しやすくなります。
この「公的保障と貯蓄でまかなえる分を引いて、足りない分だけを保険で備える」という考え方は、こちらで紹介した『必要保障額はどう計算する?』と同じです。保険料とのバランスも含めて、無理のない金額を選んでください。日額を倍にするよりも、一時金を厚くする方が、保険料を抑えた設計にしやすい場合が多いのも、最近この形が選ばれる理由の一つです(保険料は商品によって異なります)。
一時金を選ぶときのチェックポイント5つ
一時金の金額が決まったら、金額以外のポイントも確かめてみてください。
- 日帰り入院・短期入院の扱い — 一時金が日帰り入院でも支払われるかは商品で異なります。短期・日帰りの入院が増えている今こそ、ここは必ず確かめたい点です。
- 支払いの回数と再入院の扱い — 1入院につき1回が基本ですが、退院後短期間での再入院を「同一の入院」とみなす商品もあります。通算の支払回数に上限があるかも含めて確認してください。
- 手術給付金・通院保障との組み合わせ — 手術を受けたときの給付金や、退院後の通院保障がどう付いているかで、実際の備えは変わります。一時金だけを見るのではなく、全体の組み合わせで見てください。
- 日額と支払限度日数 — 一時金を厚くしても、長期入院では日額の積み重ねが支えになります。日額の金額と、1回の入院で給付金が出る日数の上限(60日型・120日型など)もあわせて確認してください。
- 保険料と保障期間 — 一時金を厚くすれば保険料も上がります。家計の負担にならない範囲で、必要な期間の保障が続くかどうかを確かめてください。
がんと診断されたときの治療と仕事の両立については、こちらで紹介した『がん治療とお金、働きながら治療するときの備え』でも説明しています。がんの治療では入院が短期化し、通院での治療が長く続くこともあるので、一時金や診断給付金、通院の保障も含めて考えることが大切です。
よくある質問
Q. 入院日額はもういらないのですか?
いいえ、日額にも役割があります。入院が長引いたときは、日数に応じて積み上がる日額が自己負担や収入の減少を支えます。今の考え方は「日額を大きくしすぎず、一時金と組み合わせる」ことです。短期入院は一時金、長期入院は日額、と役割を分けて備えるイメージです。
Q. 一時金は10万円と20万円、どちらがいいですか?
大部屋での入院が基本で、入院に充てられる貯蓄もある程度あるなら10万円が目安です。個室を希望する、子育て中で貯蓄を取り崩したくない、退院後の生活費まで考えたい、といった場合は20万円が目安になります。モデルケースの自己負担(大部屋約10.9万円・個室約15.3万円)と比べて選んでみてください。
Q. 一時金だけにして、日額なしでもいいですか?
商品によっては、一時金は特約として日額のある主契約に付ける形が多く、日額なしで一時金だけの契約ができない場合もあります。また、長期入院では一時金だけでは不足することもあります。日額は小さめでも残し、一時金と組み合わせる形が現実的です。
Q. すでに入っている医療保険に、一時金をあとから付けられますか?
商品や契約内容によって異なります。特約を追加できる場合もありますが、健康状態の告知が改めて必要になることがあります。今の契約に一時金が付いているかどうかは、保険証券で確認できます。見方が分からないときは、契約している保険会社や代理店に確認してください。
まとめ:一時金は「入院の初めのまとまった出費」への備え
医療保険の備え方は、入院日額の大きさ比べから変わってきています。
- 入院は短期化しており、日額だけでは短期入院の給付金が小さくなります(日額5,000円で5日入院なら2.5万円)。
- 入院の費用は日数に比例せず、高額療養費の上限(モデルケースで約9.1万円)をはじめ、入院の初めにまとまって発生します。
- 入院一時金は、入院日数にかかわらず10万円・20万円をまとめて受け取れるため、この「初めのまとまった出費」に合っています。
- モデルケース(5日入院・総医療費80万円)では、自己負担は大部屋で約10.9万円、個室で約15.3万円。日額5,000円+一時金10万円で12.5万円、日額5,000円+一時金20万円で22.5万円の給付金になります。
- 金額の目安は、大部屋が基本なら10万円、個室希望や家計にゆとりを持たせたいなら20万円。貯蓄でまかなえる分を引いて選んでください。
「日額はいくらか」だけでなく、「入院したら初めにいくら出ていくか」から逆算する——それが、今の入院に合った医療保険の選び方です。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険や家族構成、契約の内容によって異なります。最新の制度や手続きは、加入している健康保険(保険者)や厚生労働省にご確認ください。
この記事へのコメントはありません。