

教育費はいくらかかる?幼稚園から大学までの総額と備え方の目安
「子ども1人の教育費って、結局いくらかかるんだろう」——共働き世帯から、よく出る質問です。
教育費の答えは、ひとつではありません。幼稚園から高校までを全て公立で通い、国立大学に進む場合と、全て私立で通い、私立大学に進む場合では、総額が3倍近くちがいます。文部科学省の調査によると、幼稚園から高校までの15年間で、すべて公立なら約614万円、すべて私立なら約1,969万円が目安です。そこに大学4年間の学費を加えると、すべて公立+国立大学で約857万円、すべて私立+私立文系大学で約2,388万円になります。
ただし、教育費は「かかるお金」だけで考えるものではありません。児童手当は、0歳から高校生年代までで約234万円(第1子・第2子の場合)がもらえます。2026年4月からは高校の授業料の支援(高等学校等就学支援金)に所得制限がなくなり、私立高校でも年45万7,200円までが支援されます。大学も、扶養する子どもが3人以上の家庭なら、所得にかかわらず授業料と入学金の減免が受けられます。
この記事では、共働き・子育て世帯向けに、教育費の総額をモデルケースで計算します。幼稚園から高校までと大学の費用を分けて確かめ、3つの進路パターンの総額を比べます。あわせて、児童手当や支援制度でどれくらい負担が減るのか、月々いくら貯めればいいのかの目安まで説明します。
目次
- まず結論:教育費の総額は進路で3倍ちがう
- 幼稚園から高校まで:公立と私立の年額と15年間の合計
- 大学の学費:国立・私立文系・私立理系の4年間
- モデルケースで計算:3つの進路パターンの総額
- 児童手当と支援制度:もらえるお金と減らせる負担
- いつ・いくら貯める?積み立ての目安
- よくある質問
- まとめ:まず「うちのパターン」を決めて、月々の目安を出す
まず結論:教育費の総額は進路で3倍ちがう
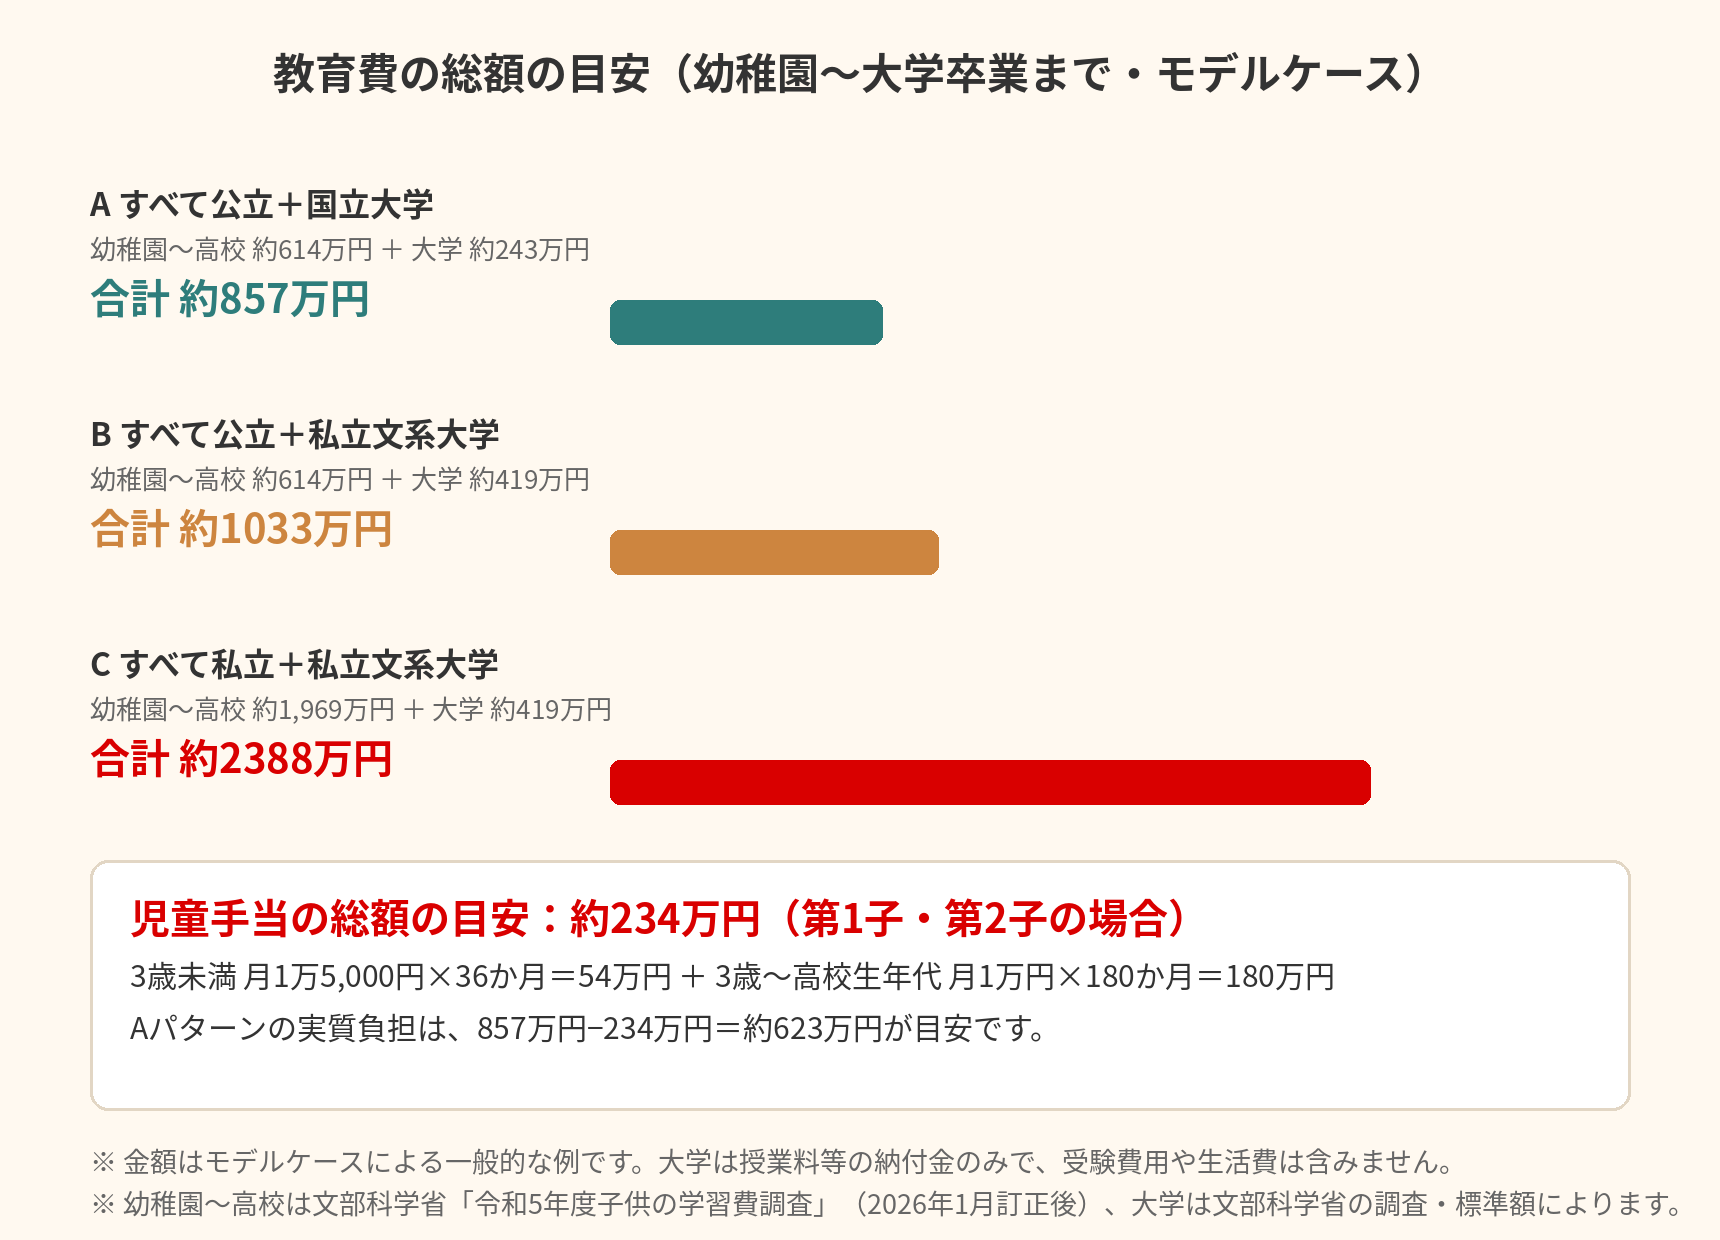
結論から言えば、教育費の総額は、進路のパターンで大きくちがいます。幼稚園から大学卒業までのモデルケースでは、次のようになります。
| 進路パターン | 幼稚園〜高校(15年間) | 大学(4年間) | 合計の目安 |
|---|---|---|---|
| A すべて公立+国立大学 | 約614万円 | 約243万円 | 約857万円 |
| B すべて公立+私立文系大学 | 約614万円 | 約419万円 | 約1,033万円 |
| C すべて私立+私立文系大学 | 約1,969万円 | 約419万円 | 約2,388万円 |
いちばん小さいAパターンと、いちばん大きいCパターンでは、約1,531万円の差があります。差のほとんどは、幼稚園から高校までの15年間に生まれます。大学の学費の差は、国立と私立文系で約176万円ですが、幼稚園から高校までの差は約1,355万円です。
大切なのは、総額を「そのまま貯めるお金」と考えないことです。児童手当は、0歳から高校生年代までで約234万円(第1子・第2子の場合)がもらえます。Aパターンの場合、児童手当の総額を教育費に回せたとすると、実質の負担は857万円−234万円=約623万円が目安です。0歳から18歳まで積み立てると、月々は約2万9,000円になります。
このあとご説明しますが、教育費は「いつ、どれくらいかかるか」が分かれば、備え方も見えてきます。まずは、学校段階ごとの金額を順番に確かめていきましょう。
幼稚園から高校まで:公立と私立の年額と15年間の合計
幼稚園から高校までの費用は、文部科学省の「子供の学習費調査」で確かめられます。この調査は、子どもを学校に通わせている保護者が、1年間に子どもの教育に使ったお金を調べたものです。最新は令和5年度(2023年度)の調査で、2026年1月に数値の訂正が公表されています。ここでは、訂正後の数値を使います。
「学習費総額」には、学校に払うお金(授業料・給食費・制服・修学旅行など)だけでなく、塾や習い事の費用(学校外活動費)も含まれています。つまり、学校に払うお金と、学校の外でかかるお金を合わせた、1年間の教育費の全体像です。
| 学校段階 | 公立(1年あたり) | 私立(1年あたり) |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校(全日制) | 約59.7万円 | 約117.9万円 |
公立の場合、年額は幼稚園の約18.5万円から高校の約59.7万円まで、学年が上がるほど少しずつ増えます。私立の場合、小学校の約174.2万円が突出して大きくなります。私立小学校に通う子どもは、全児童の1.3%ほどで、多くの家庭の見積もりには入りませんが、選ぶ場合は6年間で約1,046万円が目安になります。
学年ごとに見ると、公立でも額が上がるタイミングがあります。中学3年(受験の年)は約60.7万円、高校1年(入学の年)は約70.0万円と、その前後の学年より大きくなります。私立は、入学金や制服がかかる入学の年がいちばん大きくなります。
幼稚園3歳から高校3年までの15年間を合計すると、文部科学省の調査では次のようになります。
| 通い方 | 15年間の合計の目安 |
|---|---|
| すべて公立 | 約614万円 |
| 幼稚園だけ私立、小学校から高校まで公立 | 約665万円 |
| すべて私立 | 約1,969万円 |
すべて公立でも約614万円、すべて私立なら約1,969万円で、約3.2倍の差があります。ただし、これは平均値から算出した目安です。塾や習い事の利用状況、部活動の費用、地域によって、実際の負担額は大きく変わります。とくに中学校では、学校外活動費(塾・習い事など)が年約35.6万円と、学習費総額の約65.6%を占めています。塾に通うかどうかで、中学校の教育費は大きく変わります。
なお、幼稚園の3〜5歳児は、幼児教育・保育の無償化の対象で、幼稚園の利用料はかかりません(上限があります)。調査の年額には、給食費や通園費、習い事などの費用が含まれています。また、高校の数字は2023年度の支出で、2026年度からの就学支援金の拡充は反映されていません。私立高校の実質負担は、調査の数字より小さくなる場合があります。支援制度については、このあとご説明します。
大学の学費:国立・私立文系・私立理系の4年間
大学の費用は、幼稚園から高校までとは別の調査で確かめます。授業料そのものは、文部科学省の資料で確認できます。
国立大学の入学金と授業料は、文部科学省の省令で標準額が決められています。標準額は、入学金282,000円、授業料535,800円(年額)です。特別な事情があるときは、標準額の120%まで各大学が定めることができます。一部の国立大学では、標準額を上回る授業料への改定が進んでいます。
私立大学の学費は、文部科学省の「私立大学等入学者に係る初年度学生納付金等調査」(令和6年度)の平均です。初年度に学校へ納めるお金は、入学金・授業料・施設設備費などを合わせた額です。
| 区分 | 入学金 | 授業料(年額) | 施設設備費(年額) | 初年度の合計 | 4年間の合計の目安 |
|---|---|---|---|---|---|
| 国立大学(標準額) | 282,000円 | 535,800円 | — | 817,800円 | 約243万円 |
| 私立大学 文系学部 | 219,951円 | 850,392円 | 141,892円 | 1,212,235円 | 約419万円 |
| 私立大学 理系学部 | 245,362円 | 1,195,313円 | 161,378円 | 1,602,053円 | 約567万円 |
4年間の合計は、入学金+(授業料+施設設備費)×4年で計算した目安です。国立大学は約243万円、私立文系は約419万円、私立理系は約567万円で、国立と私立理系では約324万円の差があります。医学部や歯学部、薬学部(6年制)では、さらに大きな額になります。
大学の費用は、学校へ納めるお金だけではありません。日本政策金融公庫の「教育費負担の実態調査結果」(令和3年度)では、受験費用や入学しなかった学校への納付金を含めた「入学費用」と、授業料以外の生活費なども含めた「在学費用」が調べられています。
| 区分 | 入学費用 | 在学費用(1年) | 入学費用+在学費用×4年の合計 |
|---|---|---|---|
| 国公立大学 | 67.2万円 | 103.5万円 | 約481万円 |
| 私立大学 文系 | 81.8万円 | 152.0万円 | 約690万円 |
| 私立大学 理系 | 88.8万円 | 183.2万円 | 約822万円 |
入学費用には、受験料や交通費・宿泊費などの受験費用(国公立で約27.7万円、私立文系で約31.3万円)と、入学した学校への納付金、入学しなかった学校への納付金が含まれています。受験費用だけでも平均で約30万円かかるため、受験する学校の数を決めるときは、受験料の合計も確かめておくのがおすすめです。
自宅を離れて一人暮らしをする場合は、仕送りが年約96万円加わります。4年間では約384万円です。自宅通学か、一人暮らしかで、大学の費用は大きく変わります。大学の近くに住む場合でも、家賃や光熱費、食費がかかります。進路を考えるときは、学費だけでなく、生活費もあわせて確かめておきましょう。
モデルケースで計算:3つの進路パターンの総額
幼稚園から高校までと大学の数字を組み合わせると、進路パターン別の総額が見えてきます。ここでは、3つのモデルケースで計算します。いずれも子ども1人の場合で、大学は自宅通学、受験費用や生活費は含まないものとします。
Aパターン:すべて公立+国立大学(自宅通学)
- 幼稚園〜高校:約614万円
- 大学4年間:約243万円(入学金282,000円+授業料535,800円×4年=2,425,200円)
- 合計の目安:約857万円
Bパターン:すべて公立+私立文系大学(自宅通学)
- 幼稚園〜高校:約614万円
- 大学4年間:約419万円(入学金219,951円+(授業料850,392円+施設設備費141,892円)×4年=4,189,087円)
- 合計の目安:約1,033万円
Cパターン:すべて私立+私立文系大学(自宅通学)
- 幼稚園〜高校:約1,969万円
- 大学4年間:約419万円
- 合計の目安:約2,388万円
AパターンとBパターンの差は約176万円で、大学の学費の差です。AパターンとCパターンの差は約1,531万円で、そのほとんどが幼稚園から高校までの差です。つまり、教育費の総額を大きく左右するのは、大学よりも、幼稚園から高校までを公立で通うか、私立で通うかです。
一人暮らしをする場合は、仕送りが年約96万円、4年間で約384万円加わります。Aパターンでも、一人暮らしなら合計は約857万円+約384万円=約1,241万円が目安になります。受験費用(平均で約30万円)や、入学しなかった学校への納付金(平均で約10万円)も、入学の年にまとまってかかります。日本政策金融公庫の調査では、入学費用の平均は国公立で67.2万円、私立文系で81.8万円です。
きょうだいが2人いる場合は、単純に2倍になります。Aパターンなら2人で約1,714万円、Cパターンなら2人で約4,776万円です。ただし、児童手当は子どもごとに支給され、第3子以降は月額が3万円に上がります。きょうだいの年齢差によって、大学の在学期間が重なるかどうかも変わります。2人の大学が重なる年は、1年で200万円を超える出費になることもあります。きょうだいの進学が重なる時期を、早めに確かめておくのがおすすめです。
児童手当と支援制度:もらえるお金と減らせる負担
教育費の総額から、もらえるお金と減らせる負担を差し引くと、家庭が用意するお金の目安が見えてきます。ここでは、2026年度時点で使える主な制度を整理します。
児童手当:0歳から高校生年代までで約234万円
児童手当は、2024年10月分から拡充され、3歳未満は月15,000円、3歳以上高校生年代までは月10,000円、第3子以降は月30,000円になりました。所得制限はありません。支給は偶数月に2か月分ずつ、年6回です。
第1子・第2子の場合、0歳から高校生年代(18歳の年度末)までの総額は、次のようになります。
| 期間 | 月額 | 月数 | 合計 |
|---|---|---|---|
| 3歳未満(0〜2歳) | 15,000円 | 36か月 | 54万円 |
| 3歳〜高校生年代 | 10,000円 | 180か月 | 180万円 |
| 合計 | — | 216か月 | 約234万円 |
第3子以降の場合は、月30,000円で、3歳未満が108万円、3歳〜高校生年代が540万円、合計で約648万円になります。児童手当は、子が生まれた日の翌日から15日以内に申請するのが目安です。申請が遅れると、遅れた月の分は原則として受け取れません。
高等学校等就学支援金:2026年4月から所得制限なし
高校の授業料の支援(高等学校等就学支援金)は、2026年4月から所得制限がなくなりました。上限は、公立が年118,800円、私立(全日制)が年457,200円です。公立高校の授業料は上限と同じ額なので、授業料の負担は実質ゼロになります。私立高校は、授業料が上限を超える分だけが家庭の負担として残ります。私立高校に3年間通う場合、支援金の合計は最大で約137万円(457,200円×3年)です。
ただし、支援されるのは授業料だけで、入学金や施設費、修学旅行費などは対象外です。また、2026年3月以前から在籍している生徒には、改正前の仕組みが続く経過の扱いがあるため、在校生の家庭は学校に確かめてください。
高等教育の修学支援新制度:大学の授業料と入学金の減免+給付型奨学金
大学の支援には、授業料と入学金の減免と、返さなくてよい給付型奨学金の二本立てがあります。基本は収入の少ない家庭が対象ですが、扶養する子どもが3人以上の多子世帯は、2025年度から所得にかかわらず授業料と入学金の減免を受けられます。
減免の上限は、年額で、国公立大学が授業料54万円と入学金28万円、私立大学が授業料70万円と入学金26万円です。私立大学に4年通う場合、70万円の4年分に入学金26万円を足した306万円が減免の上限、国公立なら54万円の4年分に28万円を足した244万円です。ただし、第1子が卒業して扶養から外れると「3人以上」の数え方が変わるため、きょうだいの年齢差によっては、途中から対象を外れる場合があります。
幼児教育・保育の無償化:3〜5歳児は全世帯が対象
幼稚園・保育所・認定こども園の3〜5歳児は、幼児教育・保育の無償化の対象で、利用料はかかりません(上限があります)。0〜2歳児は、住民税非課税世帯が対象です。ただし、給食費や通園バス代などは別途かかる場合があります。
制度の金額は、年度が変わると動きます。申請の前に、文部科学省、日本学生支援機構、こども家庭庁の最新の案内で確かめてください。
いつ・いくら貯める?積み立ての目安
教育費の備えでいちばん大切なのは、「いつまでに、いくら必要か」を先に決めることです。大学の費用は、子どもが18歳になるまでに用意するのが目安です。高校までの費用は、その都度、家計から払う場合が多くなります。
0歳から18歳まで、月々いくら積み立てればいいのか、モデルケースで計算します。
| 進路パターン | 総額の目安 | 児童手当を差し引いた実質負担 | 0歳から18年間で積み立てる場合の月額 |
|---|---|---|---|
| A すべて公立+国立大学 | 約857万円 | 約623万円 | 約4.0万円(実質は約2.9万円) |
| B すべて公立+私立文系大学 | 約1,033万円 | 約799万円 | 約4.8万円(実質は約3.7万円) |
| C すべて私立+私立文系大学 | 約2,388万円 | 約2,154万円 | 約11.1万円(実質は約10.0万円) |
「実質は」の月額は、児童手当の総額(約234万円)を教育費の積み立てに回せた場合の目安です。Aパターンなら、月々約4万円を積み立てると、18年間で約857万円になります。児童手当を全額積み立てに回せば、家計からの積み立ては月々約2.9万円で済みます。
小学校入学から積み立てを始める場合は、期間が12年間になるため、月々の額は大きくなります。Aパターンなら、857万円÷144か月=約6.0万円、実質負担の623万円なら約4.3万円が目安です。積み立ては、早めに始めるほど月々の負担が小さくなります。
貯め方には、預貯金、学資保険、NISAなどがあります。預貯金はいつでも出し入れできますが、増えることはほとんどありません。学資保険は、満期まで払い込むと祝い金や満期金が受け取れる仕組みで、契約者に万一のことがあった場合に、以後の保険料が免除されるものもあります。NISAは、投資で増える可能性がありますが、元本が減る可能性もあります。どちらが合うかは、家庭の考え方次第です。学資保険とNISAのちがいは、仕組みの整理として別の記事で詳しく説明します。
大切なのは、積み立てを「教育費のため」と分けて管理することです。児童手当は、生活費に混ざると使ってしまいがちです。児童手当の振込口座を、教育費の積み立て口座と別にしておくと、総額の約234万円をそのまま積み立てに回しやすくなります。
保障の見直しの考え方は、こちらで紹介した『子どもが生まれたら見直したい保険のポイント』で、公的給付を確かめてから足りない分を考える順番で説明しています。万一のときに備える保障と、教育費の積み立ては、別々に考えるのがおすすめです。万一のときに家族に残せるお金の目安は、こちらで紹介した『遺族年金はいくらもらえる?』で、モデルケースで計算しています。
よくある質問
Q. 私立小学校の学費がとくに高いのはなぜですか?
私立小学校の学習費総額は、公立の約36.7万円に対して、私立は約174.2万円と、約4.7倍です。授業料そのものが高いことに加えて、入学金、制服、通学費、学校外活動費が重なります。とくに小学1年は、入学金や制服がかかるため、年約216.6万円と、いちばん大きくなります。私立小学校に通う子どもは、全児童の1.3%ほどです。選ぶ場合は、6年間で約1,046万円が目安になることを、早めに確かめておくのがおすすめです。
Q. 大学の学費は、これからも上がりますか?
国立大学の授業料は、文部科学省の省令で標準額が決まっていますが、特別な事情があるときは標準額の120%まで各大学が定めることができます。標準額を上回る授業料への改定を決めた大学が増えています。私立大学も、授業料と初年度納入金は上昇傾向です。文部科学省の調査では、私立大学の授業料は令和5年度から令和7年度に0.9%上がっています。金額は毎年動くため、進学が近づいたら、各大学の募集要項で最新の金額を確かめてください。
Q. 一人暮らしの仕送りは、月いくらくらいですか?
日本政策金融公庫の調査では、自宅外通学の仕送りは年約96万円、月にならすと約8万円が目安です。家賃や光熱費、食費がかかります。学生本人のアルバイト代や奨学金を合わせると、生活費全体では月12万〜14万円ほどになる場合もあります。大学の近くのアパートの家賃は、地域によって大きくちがいます。進路を考えるときは、学費だけでなく、住む場所の家賃もあわせて確かめておきましょう。
Q. 奨学金は、借りるものと、もらえるものの2種類がありますか?
奨学金には、返さなくてよい「給付型」と、卒業後に返す「貸与型」があります。給付型は、高等教育の修学支援新制度の給付型奨学金が代表的で、収入の少ない家庭や多子世帯が対象です。貸与型は、日本学生支援機構(JASSO)の奨学金が代表的で、無利子の第一種と、有利子の第二種があります。貸与型は、卒業後に返済が始まるため、借りる額と返済の計画を、進学の前に確かめておくのがおすすめです。
Q. 教育ローンは、どんなときに使うものですか?
教育ローンは、入学金や授業料など、まとまったお金が必要なときに使うものです。日本政策金融公庫が扱う「国の教育ローン」は、学生1人につき最大350万円(一定の海外留学資金等は最大450万円)まで借りられ、固定金利で年2%台前半が目安です。民間の金融機関の教育ローンもあります。教育ローンは借り入れなので、返済の計画が必要です。積み立てが間に合わない場合の選択肢として、進学の前に確かめておくのがおすすめです。
Q. きょうだいが2人・3人の場合、教育費はどう考えればいいですか?
きょうだいが2人の場合、教育費の総額は単純に2倍になります。Aパターンなら2人で約1,714万円、Cパターンなら2人で約4,776万円です。ただし、児童手当は子どもごとに支給され、第3子以降は月額が3万円に上がります。また、大学の在学期間が重なる年は、1年で200万円を超える出費になることもあります。きょうだいの進学が重なる時期を、早めに年表で確かめておくのがおすすめです。扶養する子どもが3人以上の家庭は、大学の授業料と入学金の減免が、所得にかかわらず受けられます。
Q. 児童手当は、貯めておいたほうがいいですか?
児童手当は、0歳から高校生年代までで約234万円(第1子・第2子の場合)がもらえます。生活費に混ざると使ってしまいがちですが、教育費の積み立てに回せば、Aパターンの実質負担は約623万円まで小さくなります。児童手当の振込口座を、教育費の積み立て口座と別にしておくと、総額をそのまま積み立てに回しやすくなります。ただし、家計が厳しい時期は、生活費に使うこともあります。無理のない範囲で、貯める分と使う分を分けて考えるのがおすすめです。
まとめ:まず「うちのパターン」を決めて、月々の目安を出す
教育費のポイントをまとめます。
- 幼稚園から高校までの15年間は、すべて公立なら約614万円、すべて私立なら約1,969万円が目安です(文部科学省「令和5年度子供の学習費調査」訂正後の数値)
- 大学4年間の学費は、国立が約243万円、私立文系が約419万円、私立理系が約567万円が目安です。入学費用や生活費を加えると、さらに大きくなります
- 幼稚園から大学卒業までの合計は、すべて公立+国立大学で約857万円、すべて公立+私立文系大学で約1,033万円、すべて私立+私立文系大学で約2,388万円が目安です
- 児童手当は、0歳から高校生年代までで約234万円(第1子・第2子の場合)がもらえます。Aパターンの実質負担は、約623万円が目安です
- 2026年4月から、高校の授業料の支援(高等学校等就学支援金)に所得制限がなくなりました。私立高校でも年45万7,200円までが支援されます。大学も、扶養する子どもが3人以上の家庭なら、所得にかかわらず授業料と入学金の減免が受けられます
- 0歳から18年間で積み立てる場合の月額は、Aパターンで約4.0万円、児童手当を全額積み立てに回せば約2.9万円が目安です。小学校入学から始める場合は、月々の額が大きくなります
教育費は、総額だけ見ると大きな金額ですが、「いつ、どれくらいかかるか」が分かれば、月々の目安に落とし込めます。まず、うちの子は公立で通うか、私立で通うか、大学は国立か私立か、というパターンを決めて、総額の目安を出してみてください。そのうえで、児童手当や支援制度でどれくらい負担が減るのかを確かめ、月々の積み立ての目安を決めていきましょう。
必要保障額の考え方は、こちらで紹介した『必要保障額の計算方法』で説明しています。万一のときに備える保障と、教育費の積み立ては、別々に考えるのがおすすめです。保障の見直しの手順は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』で、5つのステップで説明しています。証券の確認方法は、こちらで紹介した『保険証券って、どこを見ればいいの?』で説明しています。
保険の見直しや教育費の備え方のご相談は、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。制度の内容や金額は変更されることがあります。最新の制度や手続きは、契約している保険会社や代理店、または各制度の公式の案内でご確認ください。
この記事へのコメントはありません。