

年末調整の保険料控除、申告もれチェック|共働き世帯が損しない4つの欄
年末調整の時期になると、会社から「保険料控除申告書」などの書類が配られます。名前を見ただけで「難しそう」と感じて、生命保険の欄だけ書いて出す人も多いのではないでしょうか。
けれど、保険料控除申告書で書く欄は、実は4つだけです。しかも、共働き世帯がいちばんもらしやすいのは、生命保険料の「3つの区分の分け方」と、「夫婦どちらが申告するか」の2点です。
この記事では、4つの欄をひとつずつ確かめて、最後に申告もれチェックリストで見直します。2026年分から始まった、子育て世帯に関わる新しい特例も紹介します。
目次
- まず結論:書く欄は4つだけ
- 4つの欄と上限の早見表
- 生命保険料控除:3つの区分と新・旧契約
- 地震保険料控除:火災保険だけでは対象外
- 社会保険料控除とiDeCoの掛金:払った分は全額
- 共働き世帯の分け方:申告するのは払った人
- 申告もれチェックリスト
- よくある質問
- まとめ:出してから確かめる習慣を
4つの欄の早見表(所得税の控除額の上限)
| 欄 | 対象 | 上限(所得税) |
|---|---|---|
| 生命保険料控除 | 生命保険・医療保険・個人年金保険の保険料 | 合計12万円 |
| 地震保険料控除 | 地震保険料・旧長期損害保険料 | 5万円 |
| 社会保険料控除 | 国民年金・国民健康保険など自分で払った社会保険料 | 上限なし(払った全額) |
| 小規模企業共済等掛金控除 | iDeCoなどの掛金 | 上限なし(払った全額) |
※住民税にも同じ控除があり、上限は所得税より低めです。生命保険料は合計7万円、地震保険料は2万5,000円で、今年払った分は来年度の住民税で使われます。
まず結論:書く欄は4つだけ
年末調整の保険料控除申告書は、「令和8年分 給与所得者の保険料控除申告書」という用紙で、会社から配られます。書くのは、次の4つの欄だけです。
- 生命保険料控除 — 生命保険・医療保険・個人年金保険の保険料
- 地震保険料控除 — 地震保険の保険料
- 社会保険料控除 — 国民年金・国民健康保険など、自分で払った社会保険料
- 小規模企業共済等掛金控除 — iDeCoなどの掛金
関係のない欄は空欄でかまいません。4つすべてを書く必要はありません。
そして、2026年分から子育て世帯に関わる新しい特例が始まりました。23歳未満の扶養親族がいる人は、新しい契約の一般の生命保険料の控除の上限が、4万円から6万円に引き上げられます(2026年分と2027年分の2年間)。ただし、3つの区分を合わせた合計12万円の上限は変わりません。詳しくは、このあとご説明します。
申告書を出すときの基本は、「証明書に書かれた金額を写す」ことです。計算は用紙の計算式に当てはめるだけなので、暗算で出す必要はありません。まずは、保険会社などから届いた控除証明書を手元にそろえるところから始めましょう。
4つの欄と上限の早見表
4つの欄の上限を、もう一度整理します。いちばんのポイントは、「生命保険料と地震保険料には上限があり、社会保険料とiDeCoの掛金には上限がない」という違いです。
生命保険料控除:合計12万円まで(所得税)
生命保険・医療保険・個人年金保険の保険料を、3つの区分に分けて計算します。1つの区分の上限は4万円で、3つを合わせても12万円までです。払った保険料の全額が控除されるわけではありません。
地震保険料控除:5万円まで(所得税)
地震保険料は、年5万円までは払った全額が控除され、5万円を超えると一律5万円です。
社会保険料控除:払った全額
国民年金や国民健康保険など、自分で払った社会保険料は、上限なく全額が控除されます。
小規模企業共済等掛金控除:払った全額
iDeCoなどの掛金も、払った全額が控除されます。
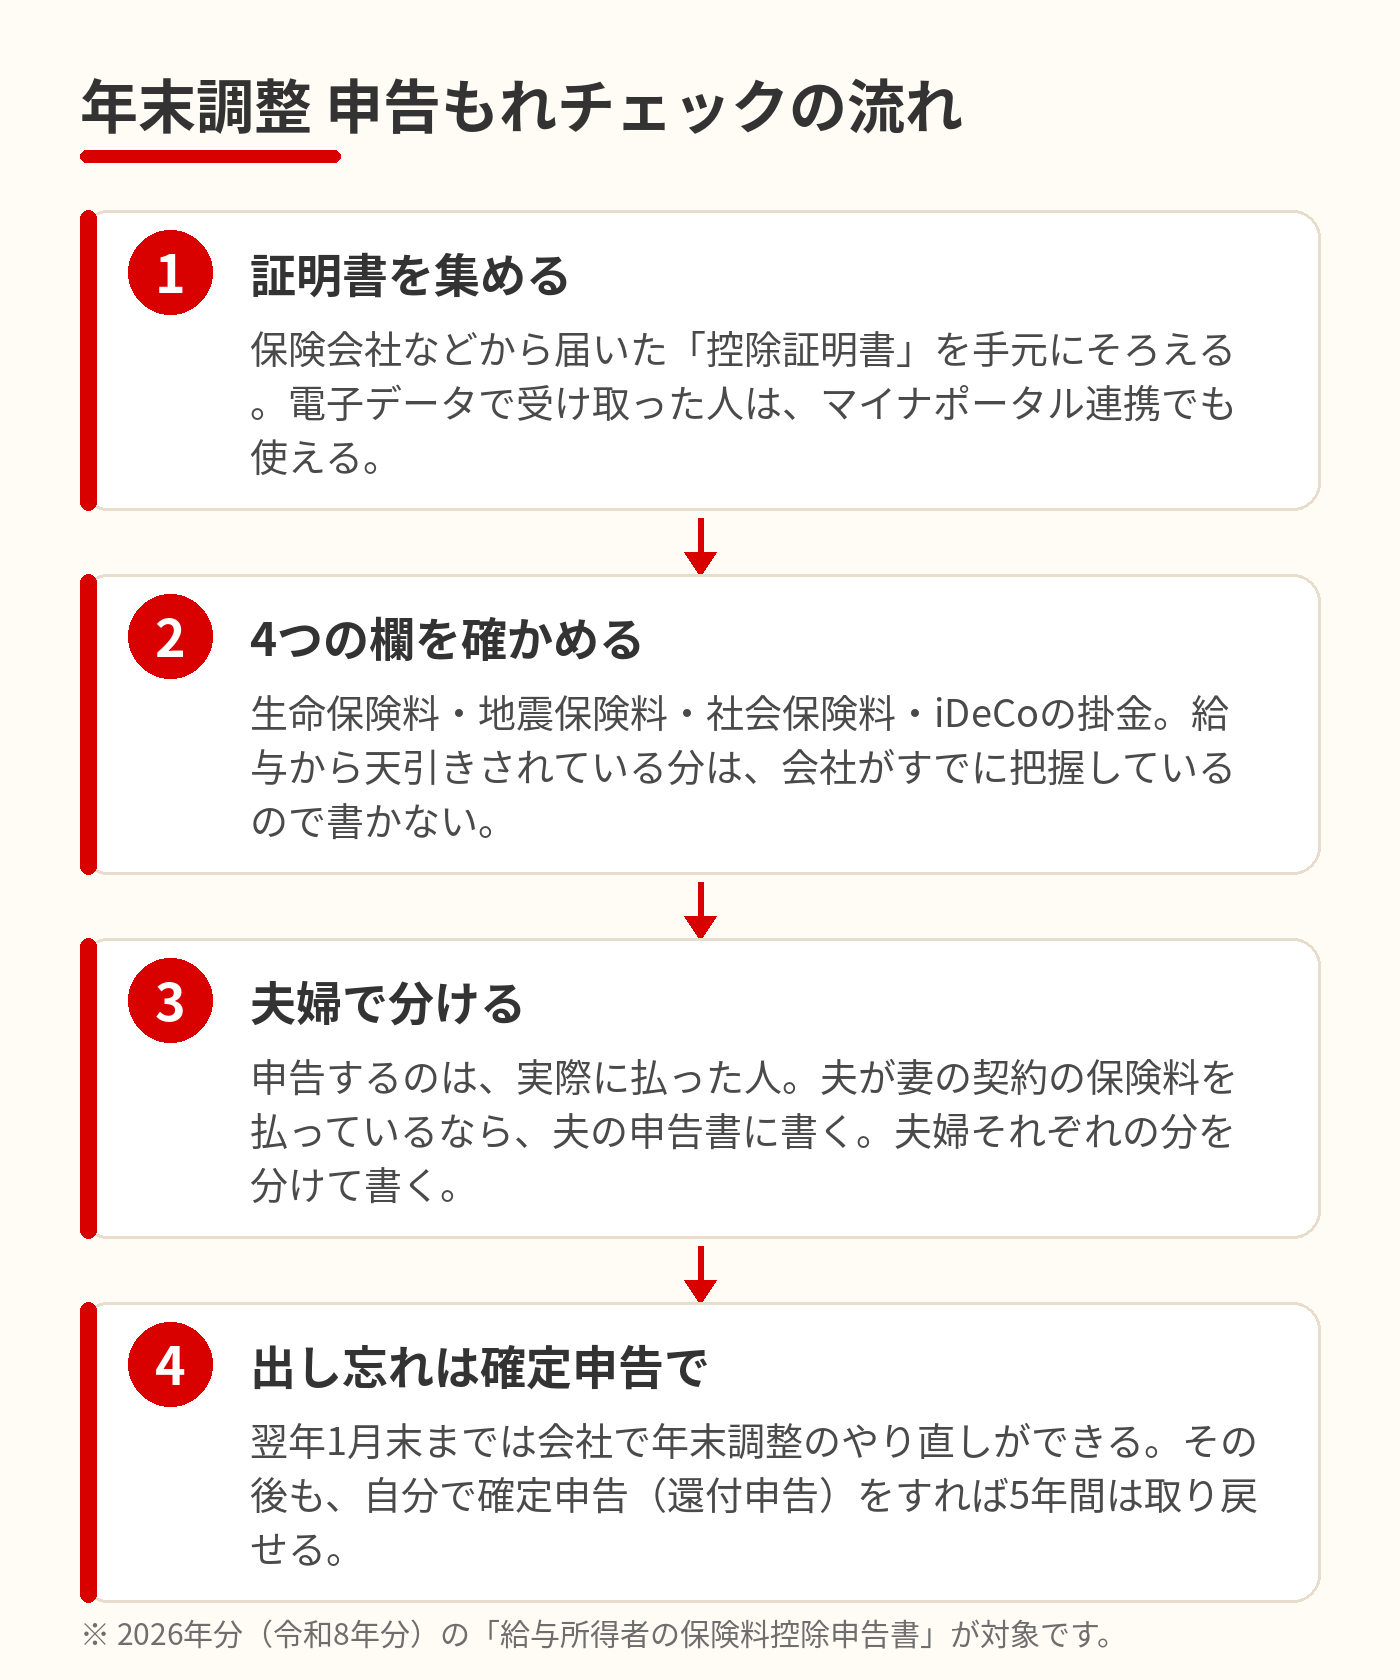
そして、給与から天引きされている健康保険料や厚生年金保険料、給与天引きのiDeCoの掛金は、会社がすでに把握しているので、この申告書には書きません。書くのは「自分で払ったもの」だけ、と覚えておくと迷いません。
生命保険料控除:3つの区分と新・旧契約
生命保険料控除でいちばん間違えやすいのは、「生命保険の保険料をひとまとめに書いてしまう」ことです。実際には、次の3つの区分に分けて書きます。
- 一般の生命保険料 — 死亡保険や学資保険などの保険料
- 介護医療保険料 — 医療保険や介護保険の保険料
- 個人年金保険料 — 個人年金保険の保険料
さらに、一般の生命保険料と個人年金保険料は、契約した時期で「新契約」と「旧契約」に分かれます。2012年(平成24年)1月1日以後に結んだ契約が「新契約」、2011年12月31日以前に結んだ契約が「旧契約」です。介護医療保険料には新・旧の区別はありません。
控除額の計算式は、新契約と旧契約で違います。用紙の計算式に当てはめると、次のようになります。
新契約の計算式(一般・介護医療・個人年金に使う)
| 年間の支払保険料 | 控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超 4万円以下 | 支払額×1/2+1万円 |
| 4万円超 8万円以下 | 支払額×1/4+2万円 |
| 8万円超 | 一律4万円 |
旧契約の計算式(一般・個人年金に使う)
| 年間の支払保険料 | 控除額 |
|---|---|
| 2万5,000円以下 | 全額 |
| 2万5,000円超 5万円以下 | 支払額×1/2+1万2,500円 |
| 5万円超 10万円以下 | 支払額×1/4+2万5,000円 |
| 10万円超 | 一律5万円 |
3つの区分をそれぞれ計算し、合計した控除額の上限は12万円です。旧契約だけなら1つの区分の上限は5万円ですが、新契約と旧契約の両方がある場合の扱いは少し複雑なので、控除証明書の「新」「旧」の区分を確かめてから計算してください。
モデルケース:いくら控除されるか
新契約だけで、一般の生命保険料を年8万円、介護医療保険料を年6万円、個人年金保険料を年6万円払っている場合を計算してみます。
- 一般:8万円×1/4+2万円=4万円(上限4万円)
- 介護医療:6万円×1/4+2万円=3万5,000円
- 個人年金:6万円×1/4+2万円=3万5,000円
- 合計:11万円の控除
税金がどれくらい軽くなるかは、課税所得によって決まる税率で変わります。仮に所得税率が10%、住民税率が10%だとすると、所得税は11万円×10%で約1万1,000円、住民税は生命保険料控除の住民税の控除額(このモデルケースでは合計7万円の上限まで)×10%で約7,000円、合わせて約1万8,000円の目安になります。あくまでモデルケースの計算で、実際の税率は課税所得によって違います。
2026年分からの特例:23歳未満の扶養親族がいる人
2026年分と2027年分の2年間、23歳未満の扶養親族がいる人は、新契約の一般の生命保険料の控除の上限が4万円から6万円に引き上げられます。申告書にも「年齢23歳未満の扶養親族」という欄が新しく増えています。
ただし、3つの区分を合わせた合計12万円の上限は変わりません。一般の生命保険料の上限が6万円になっても、他の区分と合わせて12万円を超える分は控除されません。子どもがいる共働き世帯に直結する特例なので、該当する人は申告書の新しい欄を確認してみてください。
地震保険料控除:火災保険だけでは対象外
地震保険料控除は、火災保険に地震保険を付けて払った人が対象です。火災保険だけに入っていて、地震保険を付けていない場合は、この控除は使えません。
控除額は、地震保険料が年5万円以下なら払った全額、5万円を超えると一律5万円です(所得税)。住民税では上限が2万5,000円になります。
古い火災保険に付いていた「旧長期損害保険料」がある場合は、所得税で最高1万5,000円の控除があります。地震保険料と旧長期損害保険料の両方を払っている場合は、それぞれ計算して合計し、上限は所得税で5万円、住民税で2万5,000円までです。
控除証明書は、損害保険会社から送られてきます。火災保険の証券と地震保険の証券が別々になっていることもあるので、「地震保険料」の金額が書かれた証明書を探してください。
社会保険料控除とiDeCoの掛金:払った分は全額
社会保険料控除と小規模企業共済等掛金控除は、払った分が全額控除されるので、もれがあるとそのまま損になります。共働き世帯で見落としやすいのは、次の2つです。
国民年金・国民健康保険など、自分で払った分
会社員が給与から天引きされる厚生年金保険料や健康保険料は、会社が処理済みです。自分で払うのは、たとえば次のようなものです。
- 国民年金保険料(学生納付特例などで後から追納した分も含む)
- 国民健康保険料(世帯主がまとめて払っている場合も含む)
- 任意継続の健康保険料や、国民年金基金の掛金
証明書は、日本年金機構や市区町村から送られてきます。国民健康保険料は、証明書の添付が不要な場合もありますが、金額は申告書に書く必要があります。
iDeCoの掛金
iDeCo(個人型確定拠出年金)の掛金を、自分の口座から振替で払っている人は、その掛金の全額が控除されます。証明書は国民年金基金連合会から送られてきます。
給与天引きでiDeCoの掛金を払っている人は、会社がすでに処理しているので、この申告書には書きません。自分で口座振替で払っている人だけが書く欄です。
育休中で収入が減っている時期でも、国民年金の保険料を自分で払っていたり、iDeCoの掛金を続けていたりする場合は、控除の対象になります。夫婦のどちらが払ったかを確かめて、払った人の申告書に書きましょう。
共働き世帯の分け方:申告するのは払った人
共働き世帯でいちばん大事な分け方は、「申告するのは、実際に保険料を払った人」ということです。契約者の名前ではなく、払った人が基準です。
生命保険料控除は、自分が払った保険料のほか、自分と生計を一にする配偶者や親族の契約の保険料で、自分が払ったものも対象になります。たとえば、夫が妻の医療保険の保険料を払っているなら、その分は夫の申告書に書きます。妻が自分の契約の保険料を自分で払っているなら、妻の申告書に書きます。
分け方のコツは、次の3つです。
- 控除証明書を夫婦で並べる — 契約者と、実際に払った人を確認する
- 払った人ごとに分ける — 夫が払った分は夫の申告書、妻が払った分は妻の申告書に書く
- 二重に書かない — 同じ保険料を夫婦の両方が書くことはできない
育休中で妻の収入が少ない年でも、妻が自分の保険料を自分で払っているなら、妻の申告書に書くことができます。妻に課税される所得が少なくて控除を使い切れない場合は、夫が払う形に変えることも検討できますが、契約の支払い方法を変えるときは、保険会社に確認してからにしてください。
こちらで紹介した『必要保障額はどう計算する?』でも触れたとおり、共働きの保障は夫婦二人分を分けて考えるのが大切です。年末調整の申告書も、同じように夫婦で分けて確かめると、もれが見つかりやすくなります。
申告もれチェックリスト
書類を出す前に、次のチェックリストで確かめてみてください。
- 控除証明書はそろったか — 生命保険・医療保険・個人年金保険・地震保険・国民年金・iDeCoの証明書が届いているか。電子データで受け取った人は、マイナポータル連携の控除証明書も使える
- 生命保険料は3つの区分に分けたか — 一般・介護医療・個人年金を分けて書いたか。新契約と旧契約の区分も確かめたか
- 23歳未満の扶養親族の特例を確認したか — 2026年分から、該当する人は一般の生命保険料(新契約)の上限が6万円になる。申告書の新しい欄に書いたか
- 地震保険料を書いたか — 火災保険だけではなく、地震保険を付けた分の保険料を書いたか
- 国民年金・国民健康保険を書いたか — 自分で払った社会保険料は全額控除される。給与天引き分は書かない
- iDeCoの掛金を書いたか — 自分の口座から振替で払っている掛金は全額控除される。給与天引きの分は書かない
- 夫婦で分けたか — 払った人ごとに分け、二重に書いていないか。夫婦それぞれの申告書に、自分の払った分だけ書いたか
一度に全部を確かめるのが難しいときは、まず1〜3を確かめて、次に4〜7を書き出す。それだけでも、「何が分からないのか」がはっきりします。
よくある質問
Q. 控除証明書が届かない、なくしてしまったらどうすればいいですか?保険会社や国民年金基金連合会に連絡すると、再発行してもらえます。電子データで受け取っている人は、マイナポータル連携で控除証明書のデータを確認できる場合もあります。会社の提出の締め切りに間に合わないときは、証明書が後から届くことを会社に伝えておくと安心です。
Q. 会社の提出の締め切りを過ぎてしまったら、もう取り戻せませんか?あきらめる必要はありません。源泉徴収票が交付される翌年1月末日までは、会社で年末調整をやり直してもらえることがあります。気づいたらまず会社の給与担当に連絡してください。1月末日を過ぎてしまった場合でも、自分で確定申告(還付申告)をすれば、翌年1月1日から5年間は取り戻せます。
Q. 医療費控除やふるさと納税も、年末調整で申告できますか?できません。医療費控除や寄附金控除(ふるさと納税)は、年末調整では受けられず、確定申告で受ける控除です。医療費の領収書や寄附金の受領証明書は、確定申告のために残しておいてください。
Q. 住宅ローン控除は年末調整で受けられますか?住宅ローンを組んだ1年目は、年末調整では受けられず、確定申告が必要です。2年目以降は、年末調整で受けることができます。
住宅ローンと保障の見直しについては、こちらで紹介した『ペアローンと団信の落とし穴』も参考にしてください。
まとめ:出してから確かめる習慣を
年末調整の保険料控除は、書く欄は4つだけです。生命保険料・地震保険料・社会保険料・iDeCoの掛金のうち、自分に関係する欄だけを書けば大丈夫です。
いちばんもれやすいのは、生命保険料の3つの区分の分け方と、夫婦どちらが申告するかの分け方です。控除証明書を手元にそろえて、払った人ごとに分けて書く。それだけでも、申告もれはぐっと減ります。
2026年分からは、23歳未満の扶養親族がいる人の一般の生命保険料(新契約)の上限が6万円になる特例も始まりました。子どもがいる共働き世帯は、申告書の新しい欄も確認してみてください。
出し忘れに気づいても、翌年1月末までは会社でやり直しができ、その後も還付申告で5年間は取り戻せます。気づいたときに、まず会社の給与担当に連絡するのがいちばん確実です。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険・雇用保険や家族構成、契約の内容によって異なります。税金の軽減額は課税所得によって決まる税率で変わります。最新の申告のしかたや手続きは、勤務先の給与担当、加入している健康保険(保険者)、税務署にご確認ください。
この記事へのコメントはありません。