

学資保険とNISA・つみたての違い|教育資金の準備、どっちが向いている?
子どもが生まれると、「教育資金をどう準備しよう」と考えるようになります。候補に挙がるのが、学資保険とNISAのつみたて投資枠です。どちらも、毎月コツコツと積み立てる方法ですが、しくみはまったくちがいます。
学資保険は、保険です。毎月保険料を払い込むと、子どもの進学のタイミングでお祝い金や満期金が受け取れます。親に万一のことがあった場合、その後の保険料の払い込みが免除されるしくみが付いているのが一般的です。
NISAのつみたて投資枠は、投資です。毎月投資信託などを買い付けると、運用益が非課税になります。値動きがあるため、受け取る額が積み立てた額より増えることもあれば、減ることもあります。保障の機能はありません。
この記事では、学資保険とNISAのつみたて投資枠を、返戻率と試算のモデルケースで比べます。どちらが「いい・悪い」ではなく、どちらがどんな家庭に向いているか、組み合わせの考え方まで整理します。教育資金の総額の目安は、こちらで紹介した『教育費はいくらかかる?』も参考にしてください。
目次
- まず結論:ちがいは「保障」と「増え方」
- 学資保険のしくみと返戻率の読み方
- NISAのつみたて投資枠のしくみ
- 3つの方法を比べる:学資保険・NISA・預貯金
- 教育費はいくら必要?目標額の目安
- 組み合わせの考え方:確実な分と増やしたい分
- 始める前に確かめること:途中解約・税金・控除
- よくある質問
- まとめ:迷ったら「分ける」から始める
まず結論:ちがいは「保障」と「増え方」
結論から言えば、学資保険とNISAのちがいは、次の2点に集約されます。
- 保障があるかどうか:学資保険には、親に万一のことがあった場合に、その後の保険料の払い込みが免除されるしくみが付いているのが一般的です。NISAには、保障の機能はありません。
- 増え方が決まっているかどうか:学資保険は、契約の時点で受け取る額が決まります。NISAは、値動きによって受け取る額が変わります。増えることもあれば、元本を下回ることもあります。
この2点だけ見ると、学資保険は「確実さ」、NISAは「増える可能性」を選ぶ方法だと言えます。ただし、学資保険の「確実さ」は、受け取る額が払い込んだ額を上回るとは限りません。生命保険文化センターの案内でも、祝金や満期保険金の受取総額が、払い込んだ保険料総額を下回ることがあるとされています。
このあとご説明しますが、まずはそれぞれのしくみと数字を確かめていきましょう。
学資保険のしくみと返戻率の読み方
学資保険は、生命保険文化センターでは「こども保険」として紹介されている、貯蓄型の保険です。親が契約者、子どもが被保険者になるのが一般的です。毎月など、決まった保険料を払い込み、子どもの入学・進学のタイミングに合わせて、祝金や満期保険金を受け取ります。満期の年齢は15歳・17歳・18歳・20歳・22歳など、商品によってちがいます。18歳から22歳まで毎年受け取る「学資年金」タイプもあります。
学資保険の「お得さ」を比べるときに使われるのが、返戻率です。
返戻率(%)= 受け取るお金の総額 ÷ 払い込む保険料の総額 × 100
モデルケースで計算してみましょう。月1万円を18年間払い込むと、払込総額は1万円×12か月×18年=216万円です。受け取る総額が220万円なら、返戻率は220万円÷216万円×100=約101.9%で、払った額より4万円多く受け取ることになります。
| 受け取る総額(モデルケース) | 払込総額 | 返戻率 | 払った額との差 |
|---|---|---|---|
| 210万円 | 216万円 | 約97.2% | −6万円 |
| 220万円 | 216万円 | 約101.9% | +4万円 |
| 228万円 | 216万円 | 約105.6% | +12万円 |
返戻率は、商品によって100%を下回ることもあれば、上回ることもあります。数字だけを見るときは、100%を超えるかどうかだけでなく、「その%になるまで何年かかるか」も見ることが大切です。上のモデルケースでは、101.9%になるまでに18年かかっています。18年かけて4万円増える、というのが、このモデルの姿です。
保険料には、貯める分のほかに、万一に備える分と保険会社の経費が含まれています。増え幅が小さいのはそのためです。医療や入院の特約を付けると保険料が増え、返戻率は下がります。特約は学費とは別の話なので、見積もりをもらうときは、特約なしと特約ありを並べて確かめると、何にいくら払っているかが見えてきます。
もうひとつの特徴は、受け取る額が契約の時点で決まることです。円で受け取る一般的な形なら、満期金は18年後も同じ額のままです。物価が上がっても、受け取る額は変わりません。
NISAのつみたて投資枠のしくみ
NISAは、専用の口座で投資した分について、運用益が非課税になる国の制度です。2024年1月から始まった新しいNISAでは、「つみたて投資枠」と「成長投資枠」の2つの枠があり、同じ年に両方を使うことができます。金融庁の案内による上限額は、次のとおりです。
| 枠 | 年間投資枠 | 非課税保有限度額 |
|---|---|---|
| つみたて投資枠 | 年間120万円まで | 1,800万円まで(2つの枠の合計) |
| 成長投資枠 | 年間240万円まで | うち成長投資枠は1,200万円まで |
| 2つの枠を併用 | 年間最大360万円 | — |
非課税で持てる期間に、期限はありません。ただし、年間投資枠は使い残しても翌年へ繰り越すことはできません。商品を売却すると、買ったときの金額の分だけ、翌年以降に枠が再び使えるようになります。
つみたて投資枠は、長期の積立・分散投資に適しているとして国が定めた基準を満たす、一定の投資信託などが対象です。成長投資枠は、上場株式や投資信託など、より幅広い商品が対象です。教育資金の準備では、毎月コツコツ積み立てる「つみたて投資枠」を使うのが一般的です。
注意点が2つあります。ひとつは、口座の名義です。現在のNISAは18歳以上の人が対象で、教育資金の準備では、親が自分のNISA口座で積み立てる形になります。ただし、2027年1月からは「こどもNISA」が始まり、0歳から17歳の子どもも、本人名義でつみたて投資枠を使えるようになります。年間投資枠は60万円、非課税保有限度額は600万円で、18歳になると自動的に大人のNISAのつみたて投資枠へ移行します。子ども名義で使えたジュニアNISAは、2023年12月末で新規の買付けが終了していて、こどもNISAはその後継にあたる制度です。ただし、こどもNISAは17歳まで原則として払い出しができません。12歳以降は、教育費や生活費に充てる場合に、条件付きで払い出せます。大学の入学金などに使うつもりなら、払い出しの条件もあわせて確かめておく必要があります。
もうひとつは、値動きがあることです。投資信託の価格は上がることも下がることもあり、使うときに元本を下回っていることもあります。教育費のように「使う時期が決まっているお金」では、使う時期が近づいたら、値動きの影響を受けにくい形へ移す考え方もあります。
モデルケースで試算してみましょう。毎月3万円を18年間積み立てると、積立総額は3万円×12か月×18年=648万円です。毎月末に積み立てて、年利で複利運用した場合の試算は、次のとおりです。
| 年利の仮定 | 積立総額 | 18年後の試算 | 運用益の試算 |
|---|---|---|---|
| 年利1% | 648万円 | 約710万円 | 約62万円 |
| 年利3% | 648万円 | 約858万円 | 約210万円 |
| 年利5% | 648万円 | 約1,048万円 | 約400万円 |
年利3%の試算では、648万円が約858万円になります。ただし、年利はあくまで仮定の数字で、運用成果を約束するものではありません。18年という長い期間では、値動きの影響が積み重なるため、結果は試算と大きくちがうこともあります。
課税口座で同じ運用をした場合、運用益には約20.315%の税金がかかります。年利3%のモデルケースで運用益が約210万円なら、課税口座では約43万円が税金になる計算です。NISAでは、この税金がかからないことが、大きな特徴です。
3つの方法を比べる:学資保険・NISA・預貯金
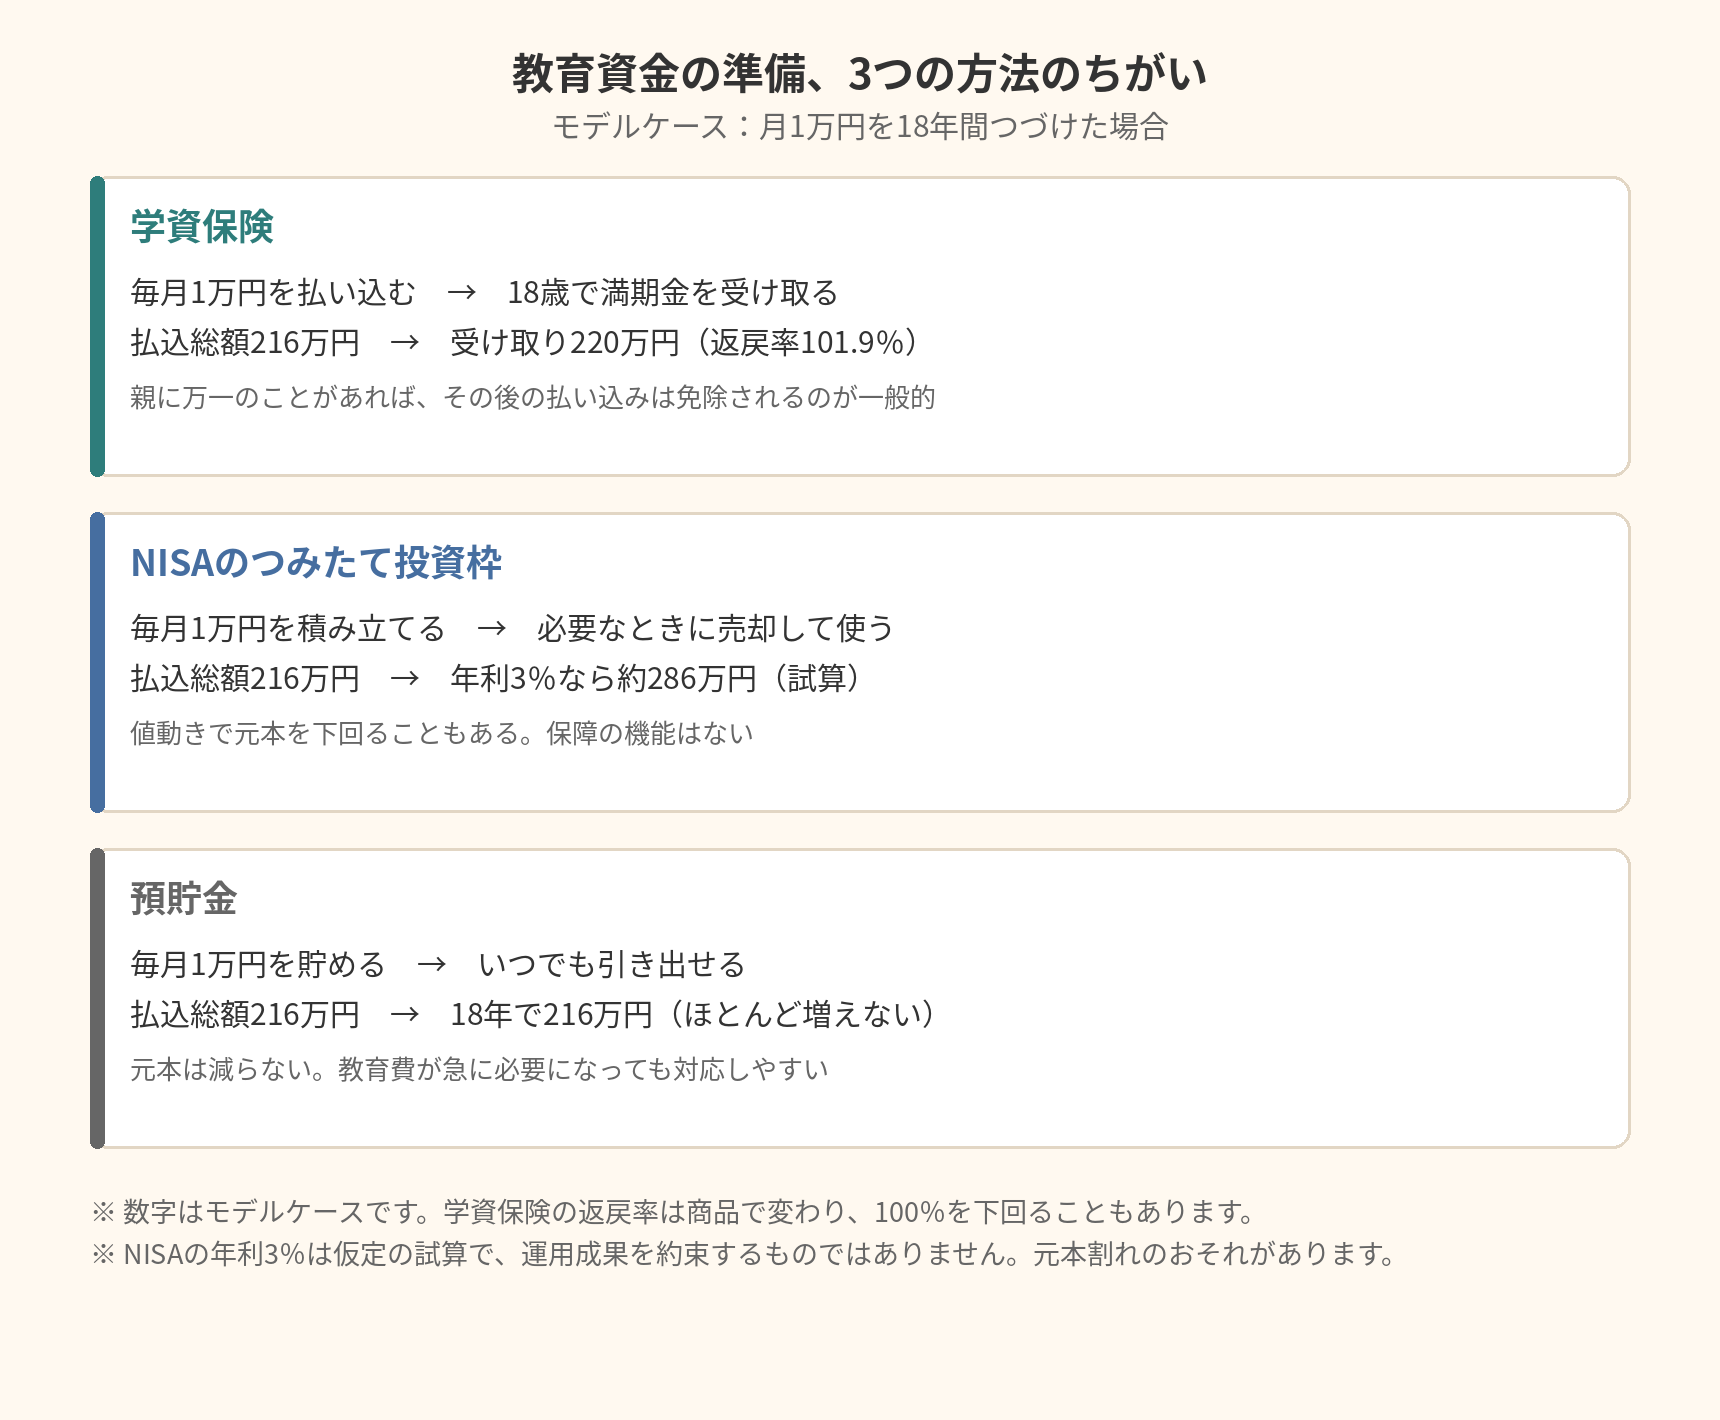
学資保険とNISAに、預貯金を加えた3つの方法を比べます。同じ月1万円を18年間つづけた場合のモデルケースで、受け取る額を並べると、次のようになります。
| 項目 | 学資保険 | NISAのつみたて投資枠 | 預貯金 |
|---|---|---|---|
| 毎月の動き | 保険料を払い込む | 投資信託などを買い付ける | 口座に貯める |
| 18年後の受け取り(月1万円のモデル) | 220万円(返戻率101.9%) | 年利3%なら約286万円(試算) | 216万円(ほとんど増えない) |
| 受け取る額は決まっているか | 契約時に決まる | 値動きで変わる | 決まっている(元本のみ) |
| 親に万一のことがあった場合 | その後の払い込みが免除されるのが一般的 | 保障なし(積み立てた分は相続の対象になる) | 保障なし(貯めた分は相続の対象になる) |
| 途中でやめたいとき | 解約返戻金は払込総額より少なくなるのが一般的 | いつでも売却できる(値動きで元本割れも) | いつでも引き出せる |
| 受け取るときの税金 | 一時所得(50万円の特別控除あり) | 非課税 | 利息に課税(預貯金の利息は少ない) |
| 払い込むときの税金 | 生命保険料控除の対象 | 控除なし | 控除なし |
同じ月1万円でも、18年後の受け取りは、学資保険の220万円、NISAの年利3%の試算で約286万円、預貯金の216万円と、ちがいが出ます。ただし、このちがいは「年利3%だった場合」の話です。NISAの値動きが悪ければ、預貯金や学資保険を下回ることもあります。
「途中でやめたいとき」のちがいも、見ておきたい点です。学資保険は、契約から短い期間で解約すると、解約返戻金がまったくないか、ごくわずかになることがあります。NISAと預貯金は、いつでも売却・引き出しができます。18年という長い期間では、家計の変化で「続けられなくなる」ことも考えられます。途中でやめる可能性も含めて、方法を選ぶことが大切です。
教育費はいくら必要?目標額の目安
方法を選ぶ前に、目標額の目安を確かめておきましょう。教育費の総額は、進路で大きく変わります。こちらで紹介した『教育費はいくらかかる?』では、文部科学省の調査をもとに、幼稚園から大学卒業までの総額を3つのパターンで整理しました。
| パターン | 幼稚園〜高校 | 大学4年間 | 合計 |
|---|---|---|---|
| A すべて公立+国立大学 | 約614万円 | 約243万円 | 約857万円 |
| B すべて公立+私立文系大学 | 約614万円 | 約419万円 | 約1,033万円 |
| C すべて私立+私立文系大学 | 約1,969万円 | 約419万円 | 約2,388万円 |
Aパターンの約857万円に対して、児童手当は0歳から高校生年代までで約234万円(第1子・第2子の場合)がもらえます。児童手当の総額を教育費に回せたとすると、実質の負担は857万円−234万円=約623万円が目安です。0歳から18歳まで積み立てると、月々は約2万9,000円になります。
児童手当を、そのままNISAで積み立てる考え方もあります。児童手当は、0歳から3歳未満は月1万5,000円、3歳から高校生年代までは月1万円(第1子・第2子の場合)で、受け取る総額は約234万円です。受け取るたびにNISAのつみたて投資枠で積み立てて、毎月末に買い付け、年利で複利運用したと仮定すると、試算は次のようになります。
| 年利の仮定 | 積み立てる総額 | 18年後の試算 | 運用益の試算 |
|---|---|---|---|
| 年利3% | 約234万円 | 約315万円 | 約81万円 |
| 年利5% | 約234万円 | 約390万円 | 約156万円 |
預貯金に置いたままなら約234万円のところ、年利3%の試算では約315万円、年利5%では約390万円になる計算です。2027年1月からはこどもNISAが始まるため、子ども名義で積み立てることも選べるようになります。ただし、年利は仮定の数字で、値動きで元本を下回ることもあります。児童手当は子育ての費用に充てるお金でもあるため、全額を投資に回すかどうかは、家計の状況に合わせて考えてください。
つまり、Aパターンを目指すなら、月3万円の積み立てがひとつの目安になります。月3万円を18年間つづけると、積立総額は648万円です。NISAの年利3%の試算では約858万円になり、Aパターンの総額857万円とほぼ同じ額になります。学資保険のモデルケース(月1万円で220万円)を同じ月3万円に置き換えると、単純計算では受け取りは660万円ほどで、Aパターンの総額には届きません。ただし、学資保険の返戻率は商品で変わるため、この計算はあくまで目安です。
目標額が分かると、方法の選び方も見えてきます。目標額が大きく、積み立てる期間が長いほど、NISAの「増える可能性」が効いてきます。反対に、目標額が小さく、確実に用意したいお金なら、学資保険や預貯金の「確実さ」が効いてきます。
組み合わせの考え方:確実な分と増やしたい分
学資保険とNISAは、どちらか一方を選ぶものではありません。組み合わせる考え方もあります。分け方の目安は、「確実に必要な分」と「増やしたい分」です。
- 確実に必要な分は、学資保険や預貯金で:入学金や、進学の時期が決まっているお金は、使う時期に確実にあることが大切です。学資保険は、契約の時点で受け取る額が決まり、親に万一のことがあっても、その後の払い込みが免除されるのが一般的です。
- 増やしたい分は、NISAのつみたて投資枠で:使う時期まで時間があるお金は、値動きを受け入れながら、増える可能性にかけます。18年という長い期間は、毎月積み立てる方法と相性がよいとされています。
- 急な出費に備える分は、預貯金で:塾や習い事、受験の費用など、使う時期や額が読みにくいお金は、いつでも引き出せる預貯金に置きます。
たとえば、月3万円の積み立てなら、月1万円を学資保険、月1万円をNISAのつみたて投資枠、月1万円を預貯金に分ける、という形です。分けることで、ひとつの方法に頼りすぎず、家計の変化にも対応しやすくなります。
組み合わせを考えるときは、家計全体の保障も一緒に見直すことが大切です。親に万一のことがあった場合の備えは、学資保険の払込免除だけでは足りないこともあります。死亡保障の考え方は、こちらで紹介した『必要保障額はどう計算する?』も参考にしてください。保障全体の見直しの進め方は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』も参考にしてください。
始める前に確かめること:途中解約・税金・控除
学資保険とNISAは、始める前に確かめておきたいことが3つあります。
1. 途中でやめたら、どうなるか
学資保険は、途中解約すると、解約返戻金が払い込んだ保険料の総額より少なくなるのが一般的です。契約から短い期間での解約では、解約返戻金がまったくないか、ごくわずかになることもあります。18年間つづけられるかどうか、家計に無理のない額で始めることが大切です。NISAは、いつでも売却できますが、値動きで元本を下回っているときに売ると、積み立てた額より少なくなります。
2. 受け取るときの税金
学資保険の満期金や祝金は、一時所得として扱われます。総収入金額から払い込んだ保険料総額と50万円の特別控除を引いた額の2分の1が、課税対象になるのが一般的な取り扱いです。モデルケース(受け取り220万円、払込216万円)では、220万円−216万円=4万円で、50万円の特別控除の範囲内のため、課税される一時所得は0円になります。受け取る額が大きく、払込総額との差が50万円を超える場合は、超えた分の2分の1が課税対象になります。
NISAのつみたて投資枠では、運用益が非課税です。売却して受け取るときも、税金はかかりません。課税口座で同じ運用をした場合、運用益には約20.315%の税金がかかります。
3. 払い込むときの控除
学資保険の保険料は、生命保険料控除(一般生命保険料控除)の対象になります。2012年1月1日以降の契約では、所得税で年間上限4万円、住民税で年間上限2万8,000円が控除の上限です。年末調整や確定申告で申告します。控除のしくみは、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。NISAの積立額には、こうした控除はありません。
よくある質問
Q. 学資保険とNISA、どっちがいいですか?
A. どちらがいいかは、家庭によってちがいます。親に万一のことがあった場合の備えと、受け取る額が決まっている確実さを重視するなら学資保険、増える可能性を重視して、値動きを受け入れられるならNISAのつみたて投資枠が向いています。どちらか一方ではなく、組み合わせる考え方もあります。
Q. 学資保険の返戻率が100%を下回ることはありますか?
A. あります。生命保険文化センターの案内でも、祝金や満期保険金の受取総額が、払い込んだ保険料総額を下回ることがあるとされています。返戻率は商品や契約時の年齢・払込期間で変わるため、見積もりで払込総額と受取総額を確かめてください。
Q. NISAは子ども名義で使えますか?
A. 現在のNISAは、18歳以上の人が対象で、子ども名義では使えません。教育資金の準備では、親が自分のNISA口座で積み立てる形になります。ただし、2027年1月からは「こどもNISA」が始まり、0歳から17歳の子どもも、本人名義でつみたて投資枠(年間60万円まで、非課税保有限度額600万円)を使えるようになります。17歳まで原則として払い出しはできませんが、12歳以降は教育費や生活費に充てる場合に条件付きで払い出せます。子ども名義で使えたジュニアNISAは、2023年12月末で新規の買付けが終了しています。
Q. NISAで積み立てたお金は、大学の入学金に間に合いますか?
A. NISAはいつでも売却できますが、使う時期に値動きで元本を下回っていることもあります。入学金のように使う時期が決まっているお金は、使う時期が近づいたら、値動きの影響を受けにくい形へ移す考え方もあります。確実に必要な分は、学資保険や預貯金で用意するのもひとつの方法です。
Q. 学資保険に入るのが遅くなりました。今からでも間に合いますか?
A. 学資保険は、子どもの年齢が上がるほど、払込期間が短くなり、月々の保険料が高くなります。返戻率も下がる傾向があります。子どもが小さいうちに始めるのが一般的ですが、遅くなった場合は、NISAのつみたて投資枠や預貯金と組み合わせて、月々の負担を抑える考え方もあります。
Q. 学資保険の保険料は、年末調整で控除できますか?
A. 学資保険の保険料は、生命保険料控除(一般生命保険料控除)の対象です。2012年1月1日以降の契約では、所得税で年間上限4万円です。控除のしくみは、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。
まとめ:迷ったら「分ける」から始める
学資保険とNISAのつみたて投資枠は、どちらも毎月コツコツ積み立てる方法ですが、しくみはちがいます。
- 学資保険:受け取る額が契約時に決まり、親に万一のことがあれば、その後の払い込みが免除されるのが一般的です。モデルケース(月1万円×18年)では、払込216万円に対して受け取り220万円、返戻率101.9%です。ただし、返戻率は商品で変わり、100%を下回ることもあります。途中解約では、解約返戻金が払込総額より少なくなるのが一般的です。
- NISAのつみたて投資枠:つみたて投資枠は年間120万円まで、成長投資枠と合わせると年間最大360万円まで、非課税で持てる期間に期限はありません。モデルケース(月3万円×18年)では、積立総額648万円に対して、年利3%の試算で約858万円になります。ただし、年利は仮定の数字で、値動きで元本を下回ることもあります。保障の機能はありません。
- 預貯金:元本は減らず、いつでも引き出せますが、ほとんど増えません。急な出費に備える分に置きます。
- 目標額の目安:すべて公立+国立大学で約857万円、児童手当を回せば実質約623万円で、月々は約2万9,000円が目安です。目標額が分かると、方法の選び方も見えてきます。
- 組み合わせ:確実に必要な分は学資保険や預貯金、増やしたい分はNISAのつみたて投資枠、急な出費に備える分は預貯金、と分ける考え方もあります。
迷ったら、「分ける」から始めるのがおすすめです。今日できることは、ひとつだけです。教育費の目標額の目安を確かめて、月々の積み立て額を決めてください。目標額の目安は、こちらで紹介した『教育費はいくらかかる?』も参考にしてください。分からない点があれば、ご加入の保険会社や代理店、金融機関に相談するのがおすすめです。
※この記事は一般的な情報のご案内です。学資保険の保障内容・返戻率・払込免除の条件は、契約する商品や約款、契約時の年齢・払込期間によって変わります。NISAの制度内容や対象商品は、法令の改正や金融機関の取り扱いで変わる場合があります。具体的なご契約やお手続きの内容は、保険証券や約款、金融機関の案内でご確認いただくか、ご加入の保険会社・代理店・金融機関にご相談ください。税金の取り扱いは、制度の変更や個々の状況によって変わる場合があります。最新の情報は、金融庁・生命保険文化センター・国税庁の公表資料でご確認ください。
この記事へのコメントはありません。