

自動車保険の見直しポイント|自賠責の値上げと等級ダウン、証券で確かめる5つのこと
自動車保険の更新が近づくと、保険会社や代理店から更新の案内が届きます。「去年と同じ内容で更新」を押す前に、証券を一度開いてみてください。子どもの免許取得や家族の車の台数など、契約したときと今では、暮らしが変わっていることが少なくありません。
見直しのきっかけは、もうひとつあります。2026年11月1日から、自賠責保険の保険料が上がりました。自家用乗用自動車の24か月は、17,650円から18,560円になりました。車検の時期が11月以降の人は、新しい料金で自賠責保険に入ることになります。
この記事では、自動車保険の見直しを5つのポイントに分けて整理します。自賠責保険だけでは足りない理由、任意保険の4つの基本補償、等級のしくみ、車両保険を使うかどうかの判断、そして特約の重複チェックです。千葉県や茨城県では、車は毎日の生活の足です。家族で車を共有する家庭ほど、運転する人全員が補償の範囲に入っているかを確かめることが大切です。
目次
- まず結論:見直しは5つのポイントから
- 自賠責保険だけでは足りない理由
- 2026年11月から自賠責保険料が上がった
- 任意保険の4つの基本補償
- 等級のしくみ:3等級ダウンと事故有係数3年
- 車両保険を使うかどうかの判断
- 運転者の条件を見直す:子どもが免許を取ったら
- 特約の重複チェック:家族で1つで足りるもの
- よくある質問
- まとめ:更新前に証券の5点を確かめる
まず結論:見直しは5つのポイントから
結論から言えば、自動車保険の見直しは、次の5つのポイントを証券で確かめることから始めます。
- 自賠責保険の保険期間と新しい保険料:2026年11月1日以降に始まる契約は新しい料金です。車検の時期が11月以降の人は、18,560円(普通車・24か月)が目安です。
- 対人賠償と対物賠償の保険金額:どちらも無制限にするのが一般的です。対物賠償は「無制限」でも、相手の車の修理費は時価までしか出ません。
- 人身傷害保険の有無:自分や同乗者のけがを実費で補償する保険です。付いていない契約は、見直しのときに検討します。
- 車両保険の要否と免責金額:車の年式と修理代の目安で考えます。使うと3等級ダウンになるため、少額の修理では自費のほうが安い場合があります。
- 運転者の条件と特約の重複:年齢条件・運転者限定・使用目的が今の家族の使い方に合っているか、家族の車が2台ある場合は特約が重なっていないかを確かめます。
このあとご説明しますが、まずは自賠責保険と任意保険のちがいから確かめていきましょう。
自賠責保険だけでは足りない理由
自賠責保険は、法律(自動車損害賠償保障法)で入ることが決められている保険です。車検のときに保険証明書を出さなければならず、入っていない車を走らせてはいけません。対象は、人身事故による相手への損害賠償だけで、物損事故は対象になりません。
自賠責保険から支払われる金額には、被害者1人ごとの上限があります。国土交通省の説明では、次のとおりです。
| 損害の種類 | 支払限度額(被害者1人につき) |
|---|---|
| けが(傷害)による損害 | 最高120万円 |
| 死亡による損害 | 最高3,000万円 |
| 後遺障害による損害 | 最高75万〜4,000万円(後遺障害の等級による) |
たとえば、相手に大きなけがを負わせて、治療費と休業損害と慰謝料の合計が300万円になった場合、自賠責保険で支払われるのは120万円までで、残りの180万円は自分で負担することになります。死亡事故では、損害賠償の額が3,000万円を超えることも珍しくありません。
また、自賠責保険では、次のものは補償されません。
- 相手の車や建物の修理代(物損)
- 自分の車の修理代
- 自分や同乗者のけが
自賠責保険は、あくまで被害者への最低限の補償を確保するための保険です。国土交通省も、自賠責保険だけでは補償が十分でないと考える人に、任意保険への加入を勧めています。任意保険は、自賠責保険で足りない部分を補うための保険です。
| 項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 法律で義務 | 任意 |
| 対象 | 人身事故の対人損害のみ | 対人・対物・自分や同乗者のけが・自分の車まで |
| 物損事故 | 対象外 | 対物賠償・車両保険で補償 |
| 自分や同乗者のけが | 対象外(加害者側の自賠責では) | 人身傷害保険で補償 |
| 保険料の決まり方 | 車の種類と期間で全国一律(離島・沖縄県を除く) | 車種・年齢・等級・使用目的・保険会社で変わる |
自賠責保険に入っているからといって、任意保険が要らないわけではありません。任意保険に入っていない車は、事故を起こしたときに、相手への賠償も自分の車の修理代も、すべて自分で負担することになります。
2026年11月から自賠責保険料が上がった
自賠責保険の保険料は、2026年11月1日以降に保険期間が始まる契約から上がりました。損害保険料率算出機構が2026年4月30日に届け出た新しい基準料率が使われています。金融庁の公表では、全車種等の平均で6.2%の引上げです。
自家用乗用自動車と軽自動車の保険料は、次のとおりです(離島・沖縄県を除く地域)。
| 車の種類 | 保険期間 | 新しい保険料(2026年11月1日以降始期) | 旧料金(2026年10月31日まで始期) |
|---|---|---|---|
| 自家用乗用自動車 | 24か月 | 18,560円 | 17,650円(+910円) |
| 自家用乗用自動車 | 25か月 | 19,070円 | 18,160円(+910円) |
| 軽自動車(検査対象車) | 24か月 | 18,660円 | 17,540円(+1,120円) |
24か月で比べると、普通車は910円、軽自動車は1,120円の値上げです。軽自動車は、旧料金では普通車より110円安かったのが、新料金では100円高くなりました。車種によって上げ幅がちがうため、順番が入れ替わっています。
いちばんの注意点は、どちらの料金になるかが、車検を受けた日ではなく、新しい自賠責保険の保険期間が始まる日で決まることです。車検の満了日と自賠責保険の満了日は、同じとは限りません。手元の自賠責保険証明書の「保険期間の満了日」を見れば、次の契約がどちらの料金になるか分かります。
25か月の区分があるのは、車検の満了日より前に保険が切れないよう、1日以上多く保険をかける必要があるためです。車検で使う期間が25か月になる場合もあります。
自賠責保険の保険料は、車の種類と期間で決まり、どの保険会社でも同じ額です。保険会社を替えても自賠責保険料は下がりません。見直せるのは、任意保険のほうです。
任意保険の4つの基本補償
任意保険の基本の補償は、大きく4つです。対人賠償・対物賠償・人身傷害・車両保険です。それぞれの役割を整理します。
| 補償 | だれの・なにを補償するか | 保険金額の目安 |
|---|---|---|
| 対人賠償保険 | 事故で相手を死傷させたときの賠償 | 無制限にするのが一般的 |
| 対物賠償保険 | 相手の車や建物を壊したときの賠償 | 無制限にするのが一般的 |
| 人身傷害保険 | 自分や同乗者のけがを実費で補償 | 契約で選ぶ(3,000万円・5,000万円・無制限など) |
| 車両保険 | 自分の車の修理代 | 車の時価まで。免責金額は5万円・10万円の例が多い |
対人賠償保険は、事故で相手を死傷させたときの賠償を補償します。自賠責保険の上限を超えた部分を補います。死亡事故や重い後遺障害では、損害賠償の額が数千万円から1億円を超えることもあります。対人賠償は無制限にするのが一般的です。
対物賠償保険は、相手の車や建物、ガードレールなどを壊したときの賠償を補償します。こちらも無制限にするのが一般的です。ただし、「無制限」でも、相手の車の修理費はその車の「時価」までしか出ません。時価を超える修理費には、法律上の賠償責任がないからです。相手の車の時価を超えて修理したい場合は、対物超過修理費用特約で備えます。相手の車1台あたり50万円まで、といった内容が各社の例です。
人身傷害保険は、自分や同乗者がけがをしたときの治療費や休業損害などを、実際にかかった額で補償します。相手がいるかどうかや、過失の割合に関係なく使えるのが特徴です。自分が被害者でも加害者でも、運転中や歩行中の事故も対象になるのが一般的です。搭乗者傷害は、入院や通院の日数などに応じた決まった額を早く受け取れる上乗せの補償で、人身傷害と組み合わせて付ける形です。
車両保険は、自分の車の修理代を補償します。車対車の事故や自損事故、盗難、台風・洪水による損害などが対象です。ただし、地震・噴火・津波による損害は、通常の車両保険では対象外です。車両保険には「一般型」と「エコノミー型」があり、エコノミー型は単独事故や当て逃げが出ないなど、補償の範囲が狭い代わりに保険料が安くなっています。
4つの補償のうち、対人賠償と対物賠償は「相手への賠償」、人身傷害と車両保険は「自分や自分の車への補償」です。見直しのときは、この4つがそれぞれどうなっているかを証券で確かめます。証券の見方は、こちらで紹介した『保険証券って、どこを見ればいいの?』も参考にしてください。
等級のしくみ:3等級ダウンと事故有係数3年
自動車保険の保険料を決める大きな要素が、ノンフリート等級です。契約する車が9台以下の契約に適用される制度で、過去の事故歴に応じて1等級から20等級まで区分し、等級ごとに保険料の割増引率が決まります。
- 新規契約は原則6等級から:初めて自動車保険に入る人は6等級から始まります。2台目以降の車にセカンドカー割引が使えると、7等級から始まる場合があります。
- 1年間無事故なら翌年度に1等級アップ:保険を使わなかった年は、翌年度に1等級上がります。20等級が上限です。
- 保険を使う事故を起こすと等級がダウン:事故の種類で、3等級ダウンか1等級ダウンかが決まります。
| 事故の種類 | 翌年度の等級の動き | 事故有係数適用期間 | 代表的なケース |
|---|---|---|---|
| 3等級ダウン事故 | 現等級から−3等級 | 3年加算 | 対人賠償・対物賠償を使う事故、自損事故、相手不明の当て逃げ、車対車の接触で車両保険を使う事故 |
| 1等級ダウン事故 | 現等級から−1等級 | 1年加算 | 盗難、台風・竜巻・洪水・高潮、火災・爆発、飛び石による窓ガラス破損などで車両保険を使う事故 |
| ノーカウント事故 | 無事故と同じく+1等級 | 加算なし | 人身傷害保険のみの利用、弁護士費用特約のみの利用、ロードサービスの利用など |
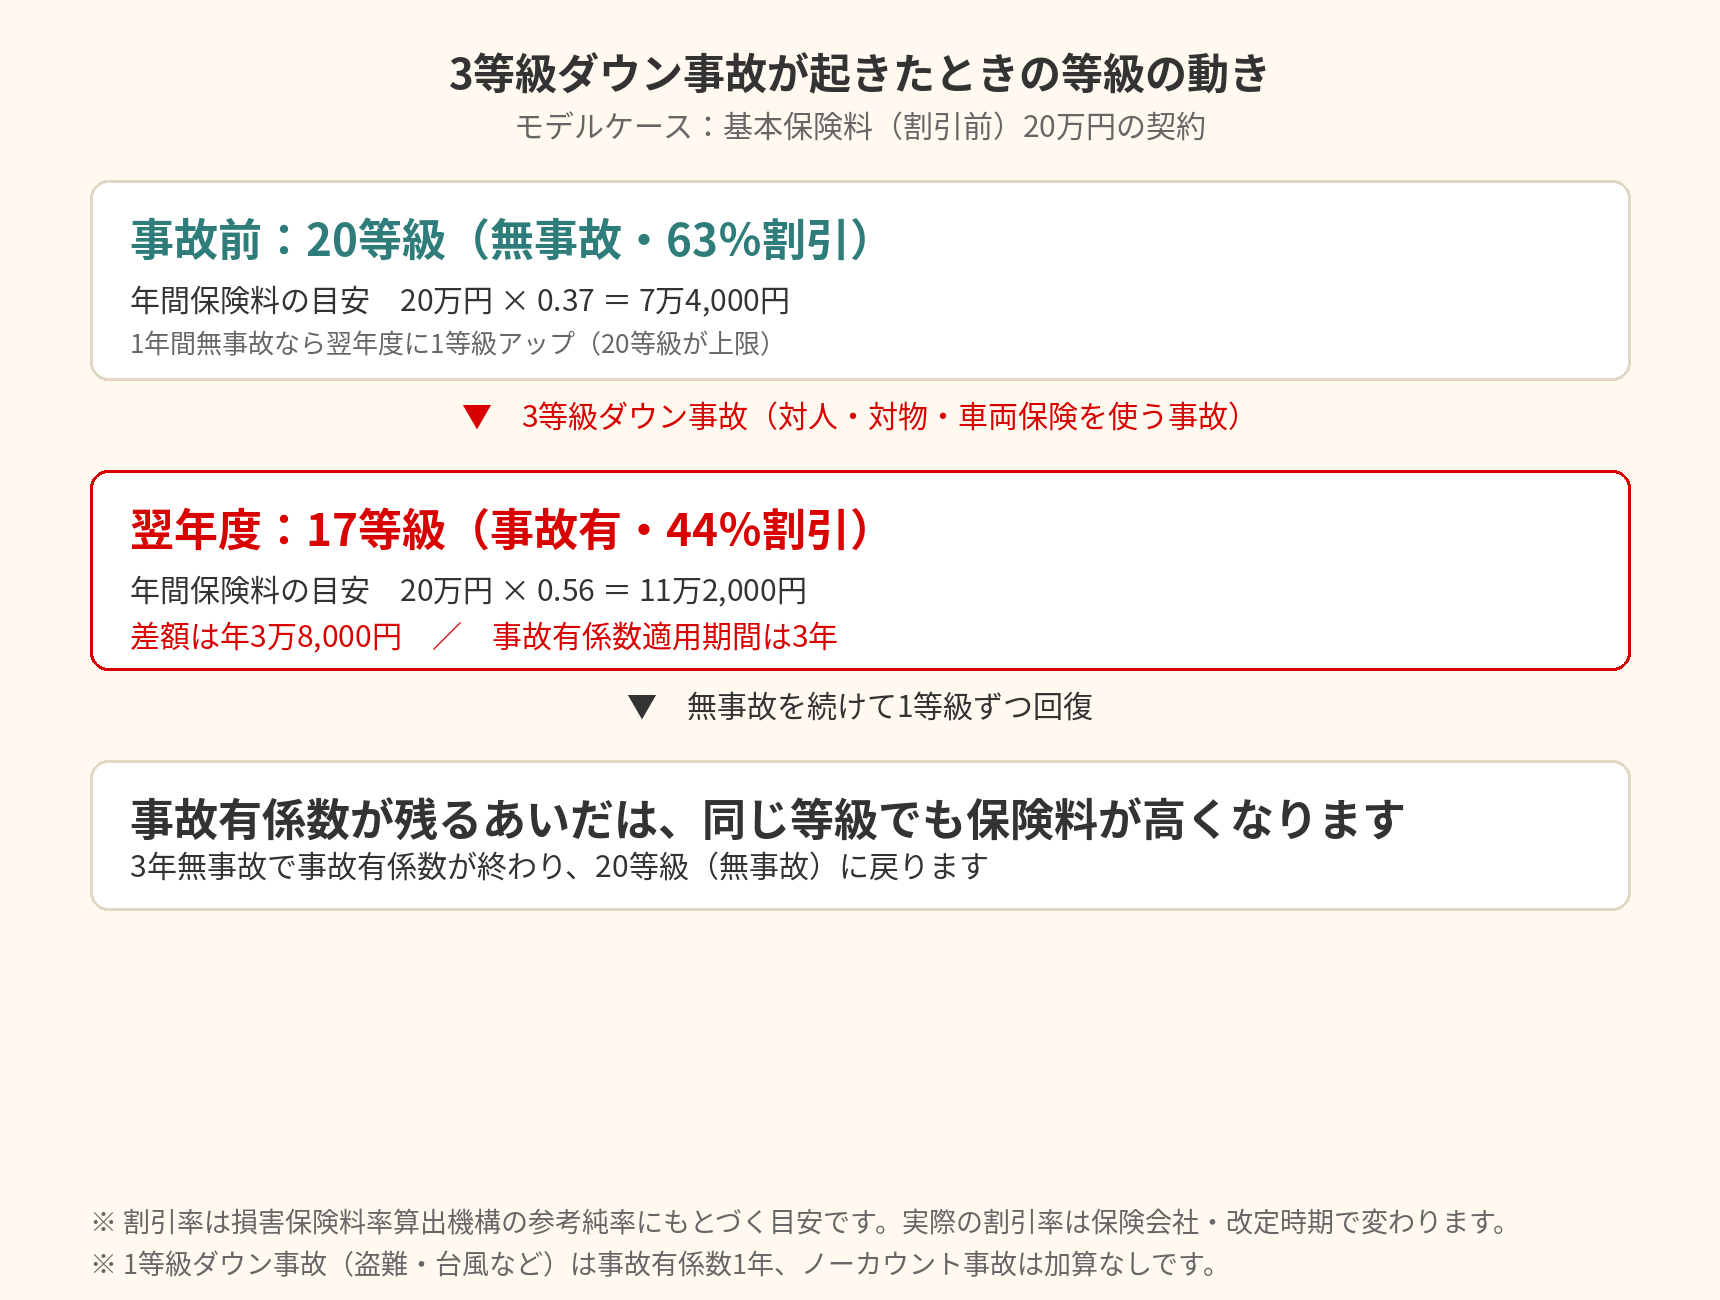
等級が下がるだけでなく、「事故有係数」というしくみも働きます。7等級以上では、同じ等級でも「無事故係数」と「事故有係数」で割引率がちがいます。事故有係数は無事故係数より割引率が低く、事故有係数が適用されているあいだは、同じ等級でも保険料が高くなります。事故有係数適用期間は、3等級ダウン事故で3年、1等級ダウン事故で1年加算され、上限は6年です。
モデルケースで計算してみましょう。基本保険料(割引前)が20万円の契約で、損害保険料率算出機構の参考純率にもとづく割引率の目安を使うと、次のようになります。
| 状態 | 等級と係数 | 割引率の目安 | 年間保険料の目安 |
|---|---|---|---|
| 事故前 | 20等級(無事故) | 63%割引 | 20万円×0.37=7万4,000円 |
| 3等級ダウン事故の翌年度 | 17等級(事故有) | 44%割引 | 20万円×0.56=11万2,000円 |
| 差額 | — | — | 年3万8,000円 |
20等級から3等級ダウン事故を1回起こすと、翌年度は17等級になり、年間保険料の目安は7万4,000円から11万2,000円に上がります。差額は年3万8,000円です。事故有係数は3年続くため、影響は翌年度だけで終わりません。無事故を続ければ1等級ずつ上がりますが、事故有係数が残るあいだは、同じ等級でも保険料が高くなります。
なお、割引率は参考純率にもとづく目安で、実際の割引率は保険会社や改定時期で数%前後変わります。ここでの金額は、等級のしくみを理解するためのモデルケースとしてお考えください。
車両保険を使うかどうかの判断
車両保険を使うとき、いちばん気をつけたいのが等級への影響です。車両保険を使って自分の車を直す事故は、多くの場合3等級ダウン事故になります。翌年度から等級が3つ下がり、事故有係数が3年付きます。少額の修理で車両保険を使うと、3年間の保険料の上がり分と免責金額の合計が、修理代を上回ることがあります。
判断の目安は、修理代と「3年間の保険料の上がり分の目安+免責金額」を比べることです。
モデルケース:修理代15万円の自損事故
基本保険料(割引前)20万円、20等級の契約で、修理代が15万円、免責金額が5万円だとします。
- 車両保険を使った場合:保険金は修理代15万円−免責金額5万円=10万円。翌年度から17等級(事故有)になり、保険料の上がり分は年3万8,000円の目安。3年間で11万4,000円。自己負担と保険料の上がり分を合わせると、5万円+11万4,000円=16万4,000円。
- 自費で直した場合:修理代15万円をそのまま払います。等級は下がらず、保険料も上がりません。
このモデルケースでは、保険を使った場合の負担(16万4,000円)が、自費で直す場合(15万円)を上回ります。少額の修理では、保険を使わないほうが安い場合がある、ということです。ただし、実際の保険料の上がり方は、等級や基本保険料、保険会社でちがいます。請求する前に、代理店や保険会社に翌年度以降の保険料の目安を確かめるのがおすすめです。
車両保険の要否は、車の年式でも考えます。
- 新車や高年式の車:車の時価が高く、修理代も高くなりやすいため、車両保険の意味が大きくなります。
- 年式の古い車:車両保険の保険金額は車の時価までで、古い車ほど時価は小さくなります。保険料とのバランスで、車両保険を外す考え方もあります。
また、車両保険の免責金額は、5万円や10万円に設定する例が多く、免責金額を大きくすると保険料は安くなります。免責金額は、事故のときに自分で負担する金額です。「免責0円」にすると、少額の修理でも保険を使いやすくなりますが、保険料は高くなります。
車両保険の見直しは、年末の大掃除のタイミングで保障全体を見直すときにも一緒に考えるのがおすすめです。見直しの進め方は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』も参考にしてください。
運転者の条件を見直す:子どもが免許を取ったら
自動車保険の保険料は、運転する人の条件でも変わります。見直すのは、年齢条件・運転者限定・使用目的の3つです。
| 条件 | 内容 | 見直しのタイミング |
|---|---|---|
| 年齢条件 | 運転する人の年齢の下限(21歳以上・26歳以上・30歳以上・35歳以上などの区分が一般的) | 子どもが免許を取ったとき、子どもが運転しなくなったとき |
| 運転者限定 | 運転する人の範囲(本人・配偶者限定、家族限定、限定なし) | 家族の構成や運転する人が変わったとき |
| 使用目的 | 車の使い方(日常・レジャー、通勤・通学、業務) | 通勤で使うようになったとき、仕事で使うようになったとき |
いちばんの注意点は、子どもが免許を取ったときです。年齢条件が「26歳以上補償」のまま、18歳の子どもが運転して事故を起こすと、補償されない場合があります。子どもが運転する前に、年齢条件を子どもの年齢に合う区分に変える必要があります。年齢条件を下げると保険料は上がりますが、補償されないまま運転するよりは、条件を変えておくことが大切です。
反対に、子どもが進学や就職で家を出て、もうその車を運転しなくなったら、年齢条件を元に戻すことで保険料を抑えることができます。条件の変更は、契約期間の途中でもできます。
千葉県や茨城県では、車は毎日の生活の足で、家族で車を共有する家庭が多くあります。運転者限定を「本人・配偶者限定」にしているのに、子どもや親が運転している、ということがないか確かめてください。運転する人全員が、補償の範囲に入っていることが大切です。
使用目的も、契約したときのままになっていないか確かめます。日常・レジャーで契約していた車を、通勤や仕事で使うようになった場合は、使用目的の変更が必要です。申告とちがう使い方をしていると、事故のときに補償されない場合があります。
特約の重複チェック:家族で1つで足りるもの
自動車保険には、特約がたくさん付いています。家族の車が2台ある場合、同じ特約が両方の契約に付いていて、重なっていることがあります。重なっている特約は、家族で1つにすれば、保険料を抑えることができます。
重なりやすい特約は、次の3つです。
| 特約 | 内容 | 重複のポイント |
|---|---|---|
| 弁護士費用特約 | 相手との示談や訴訟の弁護士費用を補償(1事故1名300万円まで、法律相談10万円までが各社の例) | 家族の車のどちらか1台に付いていれば、家族全員が使えるのが一般的。特約だけの利用はノーカウント事故 |
| 個人賠償責任特約 | 日常生活で他人にけがをさせたり物を壊したりしたときの賠償を補償 | 家族の車のどちらか1台、または火災保険・傷害保険に付いていれば足りることが多い |
| ファミリーバイク特約 | 家族が原付バイクで事故を起こしたときの賠償などを補償 | 家族の車のどちらか1台に付いていれば、家族全員が対象になるのが一般的 |
弁護士費用特約は、相手との示談がまとまらないときや、過失の割合でもめているときに、弁護士に依頼する費用を補償する特約です。1事故1名あたり300万円まで、法律相談は10万円まで、という内容が各社の例です。特約だけを使った場合は、ノーカウント事故として等級に影響しません。
個人賠償責任特約は、自動車事故以外の日常生活での賠償を補償します。たとえば、子どもが自転車で歩行者にぶつかったときや、買い物中に商品を壊したときなどが対象です。火災保険や傷害保険に同じ補償が付いていることも多く、重なっていることがあります。
ただし、重なっているからといって、保険金が二重にもらえるわけではありません。実際にかかった費用を補償する保険は、実際にかかった額までしか支払われません。重複をなくすのは、保険料を無駄にしないためです。
見直しの手順は、家族の契約を並べて、同じ特約が付いていないか確かめることです。家族の車が2台ある家庭では、2台分の証券を並べてみてください。火災保険や傷害保険の証券もあわせて確かめると、個人賠償責任の重複も見つかります。
よくある質問
Q. 自賠責保険だけではだめですか?
A. 自賠責保険は、被害者への最低限の補償を確保するための保険で、物損事故や自分のけが、自分の車の修理代は対象外です。相手への賠償が自賠責保険の上限を超えた分は、自分で負担することになります。任意保険と組み合わせるのが一般的です。
Q. 等級は、保険会社を替えたらリセットされますか?
A. ノンフリート等級は、保険会社を替えても引き継がれるしくみです。ただし、保険会社を替えるタイミングや手続きによっては、中断証明書などが必要になる場合があります。乗り換えの前に、等級の引継ぎの手続きを確かめてください。
Q. 対物賠償を無制限にしていれば、相手の車の修理代は全額出ますか?
A. 相手の車の修理費は、その車の時価までしか出ません。時価を超える修理費には、法律上の賠償責任がありません。相手の車の時価を超えて修理したい場合は、対物超過修理費用特約で備えます。
Q. 車両保険で、地震の損害は補償されますか?
A. 通常の車両保険では、地震・噴火・津波による損害は対象外です。地震による損害に備える特約を付けられる商品もあります。対象になるかどうかは、約款で確かめてください。
Q. 子どもが免許を取ったら、すぐ連絡が必要ですか?
A. 年齢条件や運転者限定の範囲外の人が運転する事故は、補償されない場合があります。子どもが運転する前に、年齢条件の変更をしてください。子どもが運転しなくなったら、条件を元に戻すこともできます。
Q. 自動車保険の保険料は、年末調整で控除できますか?
A. 自動車保険の保険料は、年末調整の控除の対象になりません。損害保険料控除は廃止されていて、平成18年までに結んだ長期契約の旧長期損害保険料だけが経過措置で控除できます。地震保険料控除は別にあります。控除のしくみは、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。
まとめ:更新前に証券の5点を確かめる
自動車保険の見直しは、証券を開いて5つのポイントを確かめることから始めます。
- 自賠責保険の保険期間と新しい保険料:2026年11月1日以降に始まる契約は新しい料金で、普通車24か月は18,560円、軽自動車24か月は18,660円が目安です。
- 対人賠償と対物賠償の保険金額:どちらも無制限にするのが一般的です。対物賠償は、相手の車の修理費が時価までしか出ない点に注意してください。
- 人身傷害保険の有無:自分や同乗者のけがを実費で補償する保険です。付いていない契約は、見直しのときに検討します。
- 車両保険の要否と免責金額:使うと3等級ダウンと事故有係数3年が付くため、少額の修理では自費のほうが安い場合があります。車の年式とあわせて考えます。
- 運転者の条件と特約の重複:子どもが免許を取ったら年齢条件の変更を。家族の車が2台ある場合は、弁護士費用特約や個人賠償責任特約が重なっていないか確かめます。
今日できることは、ひとつだけです。保険証券を開いて、対人賠償と対物賠償が無制限か、運転する人全員が補償の範囲に入っているか、特約が重なっていないかを確かめてください。車検の時期が近い人は、自賠責保険の新しい保険料も確かめてください。分からない点があれば、ご加入の保険会社や代理店に相談するのがおすすめです。
※この記事は一般的な情報のご案内です。自動車保険の補償内容・保険料・等級・特約の内容は、契約する商品や約款、車種・年齢・使用目的・事故歴によって変わります。具体的なご契約の内容は、保険証券や約款でご確認いただくか、ご加入の保険会社・代理店にご相談ください。税金の取り扱いは、制度の変更や個々の状況によって変わる場合があります。最新の情報は、国土交通省・金融庁・損害保険料率算出機構の公表資料でご確認ください。
この記事へのコメントはありません。