

共働き世帯の死亡保障、片方だけで大丈夫?夫と妻で違う遺族年金の受け取り方
「死亡保障は、夫の分だけ入っていれば大丈夫」——共働きのご家庭で、そう考えていませんか。
夫が一家の大黒柱だった時代は、それでもよかったかもしれません。でも今は、夫婦ふたりで働いて家計を支える家庭が増えています。妻の収入がなくなっても、家計は同じようには回りません。子どもの教育費も、住宅ローンも、夫ひとりで背負うことになります。
この記事では、共働き・子育て世帯向けに、夫婦それぞれが亡くなった場合の遺族年金を、モデルケースで計算して比べます。夫が亡くなった場合と妻が亡くなった場合とでは、受け取れる遺族年金の金額が違います。その違いを知ると、「死亡保障は片方だけでいいのか」が、自分の家の数字で考えられるようになります。
目次
- まず結論:死亡保障は夫婦両方で考える
- 死亡保障で備えるのは「収入がなくなったあとの生活費」
- 夫が亡くなった場合:遺族年金は月約13.6万円
- 妻が亡くなった場合:遺族年金は月約11.1万円
- 夫婦で比べると見えてくる「片方だけ」の落とし穴
- 死亡保障の目安は「不足分」から考える
- 子どもが大きくなったら保障は変わる
- よくある質問
- まとめ:夫婦それぞれの「万一」を並べて考える
まず結論:死亡保障は夫婦両方で考える
結論から言えば、共働き世帯の死亡保障は、夫婦両方で考えるのがおすすめです。理由は2つあります。
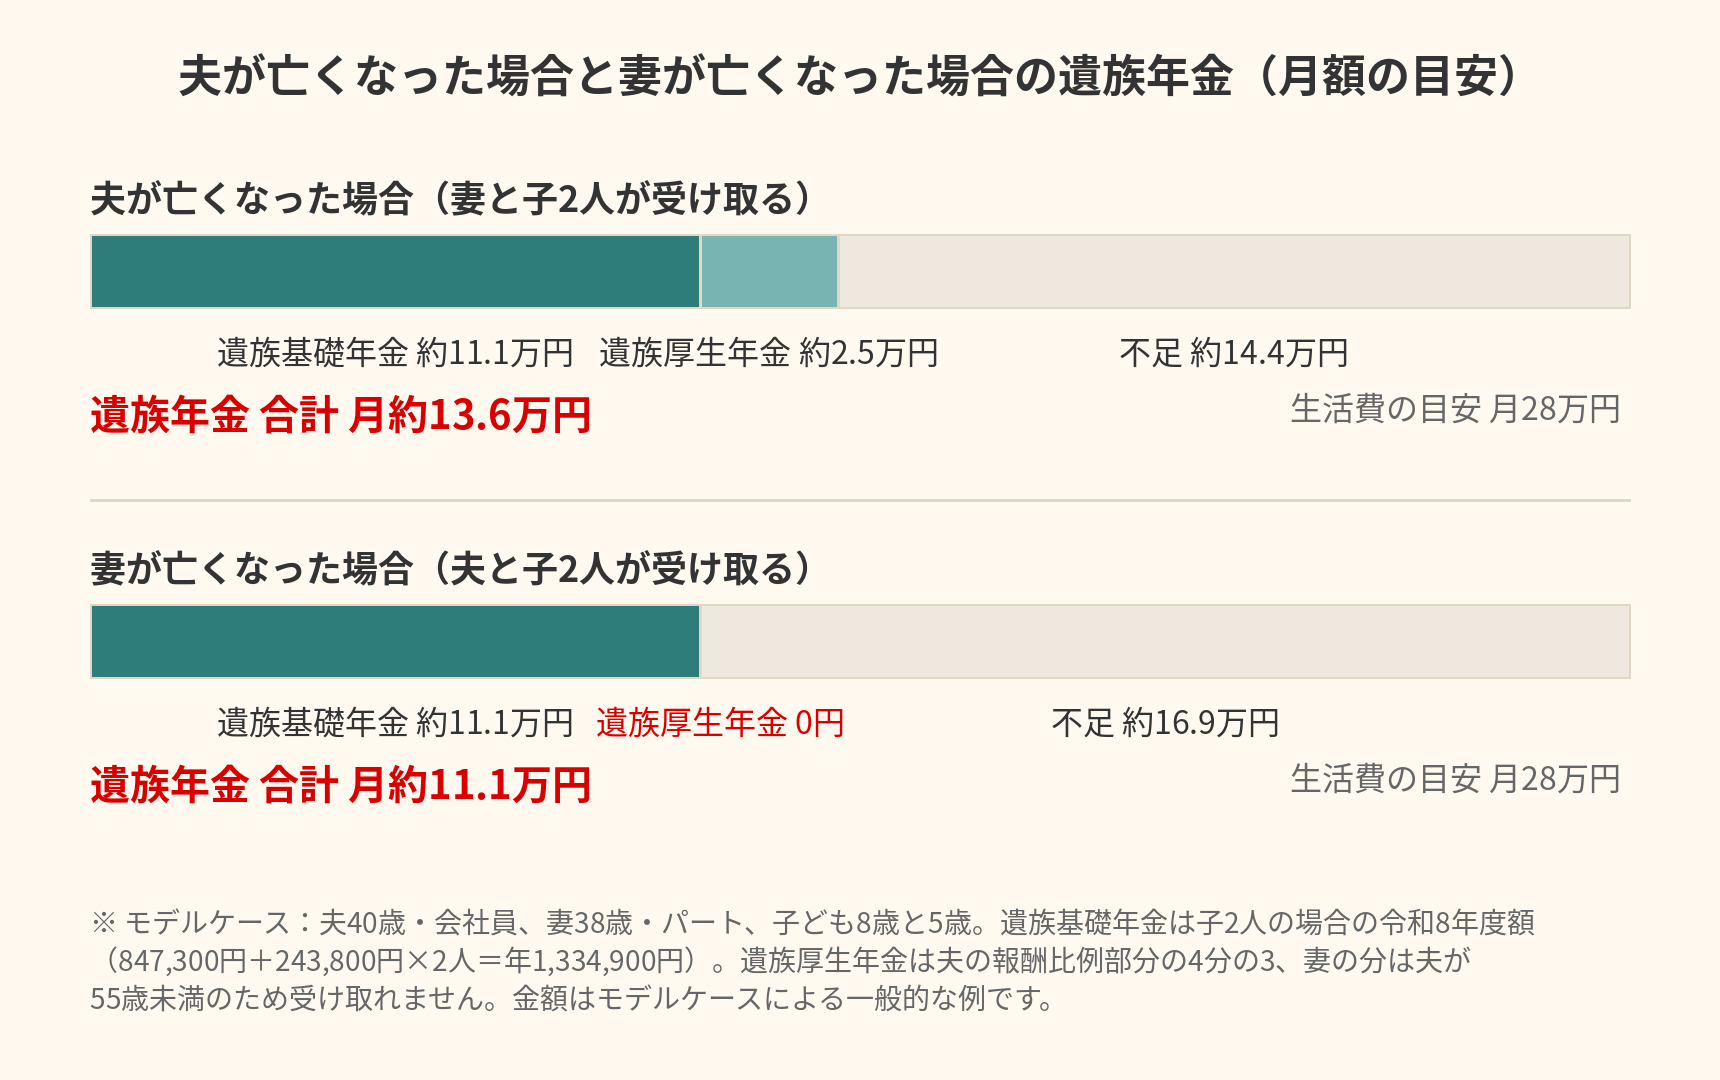
1つは、夫が亡くなった場合でも、妻が亡くなった場合でも、遺族年金だけでは生活費をまかなえないからです。モデルケースでは、夫が亡くなった場合の遺族年金は月約13.6万円、妻が亡くなった場合は月約11.1万円で、生活費の目安である月28万円には、どちらも届きません。
もう1つは、妻が亡くなった場合のほうが、遺族年金が少なくなるからです。妻が亡くなった場合、夫は遺族厚生年金を受け取れません。夫が55歳未満だと、遺族厚生年金の受給権がないためです。夫だけに死亡保障をかけて、妻の分をゼロにしていると、妻に万一があったときの備えが、遺族基礎年金だけになってしまいます。
このあとご説明しますが、死亡保障の目安は「遺族年金では足りない分」から考えます。夫婦それぞれについて、万一のあとの生活費と遺族年金を比べ、足りない分を確かめるのが、見直しの第一歩です。
死亡保障で備えるのは「収入がなくなったあとの生活費」
死亡保障というのは、万一のときに、残された家族の生活費をまかなうための保障です。備える金額を考えるときは、「いくら欲しいか」ではなく、「いくら足りないか」から考えます。
考え方は、次の3つです。
- 万一のあとの生活費を出す — 家族が暮らしていくのに、月いくら、合計でいくら必要か
- 遺族年金などの公的保障を出す — 万一のあとに、公的な給付でいくら受け取れるか
- 足りない分を出す — 生活費から公的保障を引いた分が、民間の死亡保障で備える目安になる
この考え方は、こちらで紹介した『必要保障額はどう計算する?』で、家族構成に合わせた計算の手順を説明しています。この記事では、その考え方を使って、夫婦それぞれの場合を計算してみましょう。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- 夫(40歳・会社員)、妻(38歳・パート)
- 子どもは8歳と5歳
- 今の生活費は月35万円
- 万一のあとの生活費は月28万円(夫婦ふたり分の生活費が、ひとり分になるため)
- 夫の平均標準報酬月額30万円、厚生年金加入20年(240か月)
- 妻の平均標準報酬月額15万円、厚生年金加入10年(120か月)
- 妻のパート収入は月8万円
生活費を月28万円と置くのは、第1回のモデルケースと同じ考え方です。夫婦ふたりの生活費が月35万円なら、ひとりが亡くなったあとは、食費や光熱費などが少し小さくなって、月28万円くらいになる、という目安です。住居費については、住宅ローンを組んでいる家庭では団体信用生命保険(団信)でローン残高が返済される場合があります。団信については、こちらで紹介した『住宅ローンを組んだときの保障』で説明しています。
夫が亡くなった場合:遺族年金は月約13.6万円
まず、夫が亡くなった場合を計算してみましょう。妻と子ども2人が受け取る遺族年金は、遺族基礎年金と遺族厚生年金の2つです。
遺族基礎年金:月約11.1万円
遺族基礎年金は、国民年金から支給される年金です。子のある配偶者が受け取る場合、令和8年度の額は次のようになります。
- 本体:847,300円/年
- 子の加算:第1子・第2子 各243,800円 × 2人 = 487,600円/年
- 合計:847,300円 + 487,600円 = 1,334,900円/年
- 月額に直すと、約11.1万円です
ここでいう「子」は、18歳になった年度の3月31日までの子、または20歳未満で障害等級1級・2級の子です。モデルケースの子どもは8歳と5歳なので、ふたりとも対象です。
遺族厚生年金:月約2.5万円
遺族厚生年金は、厚生年金から支給される年金で、亡くなった人の老齢厚生年金の報酬比例部分の4分の3です。夫の平均標準報酬月額30万円、加入20年(240か月)で計算すると、次のようになります。
- 報酬比例部分:300,000円 × 5.481/1000 × 240か月 = 394,632円/年
- 遺族厚生年金:394,632円 × 4分の3 = 295,974円/年
- 月額に直すと、約2.5万円です
合計すると月約13.6万円、不足は月約14.4万円
遺族基礎年金と遺族厚生年金を合わせると、次のようになります。
| 遺族年金 | 月額の目安 |
|---|---|
| 遺族基礎年金 | 約11.1万円 |
| 遺族厚生年金 | 約2.5万円 |
| 合計 | 約13.6万円 |
| 生活費の目安(月28万円)との差 | 約14.4万円の不足 |
遺族年金だけでは、生活費の目安である月28万円に、月約14.4万円足りません。この不足分が、民間の死亡保障や預貯金、妻の収入でまかなう部分です。
なお、遺族年金を受け取るには、亡くなった人の保険料の納付要件を満たすことや、受け取る人の前年の収入が850万円未満(または所得655万5,000円未満)であることなどの条件があります。詳しい条件は、日本年金機構の案内でご確認ください。
妻が亡くなった場合:遺族年金は月約11.1万円
次に、妻が亡くなった場合を計算してみましょう。夫と子ども2人が受け取る遺族年金は、夫が亡くなった場合とちがう点があります。
遺族基礎年金:月約11.1万円
遺族基礎年金は、「子のある配偶者」が受け取れます。妻が亡くなった場合も、夫は「子のある配偶者」として受け取ることができます。金額は夫が亡くなった場合と同じで、子2人の場合の令和8年度額は次のようになります。
- 本体:847,300円/年
- 子の加算:第1子・第2子 各243,800円 × 2人 = 487,600円/年
- 合計:847,300円 + 487,600円 = 1,334,900円/年
- 月額に直すと、約11.1万円です
遺族厚生年金:0円
妻が亡くなった場合の大きなちがいは、遺族厚生年金です。妻の厚生年金の加入実績から計算すると、遺族厚生年金は次のようになります。
- 報酬比例部分:150,000円 × 5.481/1000 × 120か月 = 98,658円/年
- 遺族厚生年金:98,658円 × 4分の3 = 73,994円/年(約7.4万円/年)
金額としては約7.4万円/年あるのですが、夫はこれを受け取れません。遺族厚生年金の受給権者は、配偶者・子・父母・孫・祖父母ですが、夫は55歳以上でなければ受給権がなく、支給が始まるのは60歳からだからです。モデルケースの夫は40歳なので、遺族厚生年金の受給権がありません。
合計すると月約11.1万円、不足は月約16.9万円
妻が亡くなった場合の遺族年金は、遺族基礎年金だけになります。
| 遺族年金 | 月額の目安 |
|---|---|
| 遺族基礎年金 | 約11.1万円 |
| 遺族厚生年金 | 0円(夫は55歳未満のため受け取れない) |
| 合計 | 約11.1万円 |
| 生活費の目安(月28万円)との差 | 約16.9万円の不足 |
夫が亡くなった場合と比べると、遺族年金は月約2.5万円少なく、不足は月約2.5万円多くなります。さらに、妻のパート収入(月8万円)もなくなります。夫は、自分の収入だけで生活費月28万円と子どもの教育費をまかなうことになります。
妻が厚生年金に加入していないパート(扶養の範囲内で働いている場合など)のときは、妻の遺族厚生年金そのものがありません。その場合も、夫が受け取れるのは遺族基礎年金だけです。妻の働き方によって、遺族年金の金額は変わります。自分の家庭ではどうなるか、ねんきん定期便などで加入実績を確かめてみてください。
夫婦で比べると見えてくる「片方だけ」の落とし穴
夫が亡くなった場合と妻が亡くなった場合を並べると、次のようになります。
| 夫が亡くなった場合 | 妻が亡くなった場合 | |
|---|---|---|
| 遺族基礎年金 | 月約11.1万円 | 月約11.1万円 |
| 遺族厚生年金 | 月約2.5万円 | 0円 |
| 遺族年金の合計 | 月約13.6万円 | 月約11.1万円 |
| 生活費の目安 | 月28万円 | 月28万円 |
| 月の不足 | 約14.4万円 | 約16.9万円 |
| 下の子が18歳になるまでの不足の合計 | 約2,300万円 | 約2,700万円 |
下の子が18歳になるまでの不足の合計は、次のように計算しています。子どもが18歳になった年度の3月31日を過ぎると、遺族基礎年金は終わります。下の子は5歳なので、あと13年です。
夫が亡くなった場合の13年間の不足
- 最初の10年(子2人):遺族年金は月約13.6万円、不足は月約14.4万円で、10年間で約1,728万円
- 次の3年(下の子だけ):遺族基礎年金が子1人分になり、遺族年金は月約11.6万円、不足は月約16.4万円で、3年間で約592万円
- 合計すると、約2,320万円(およそ約2,300万円)です
妻が亡くなった場合の13年間の不足
- 最初の10年(子2人):遺族年金は月約11.1万円、不足は月約16.9万円で、10年間で約2,028万円
- 次の3年(下の子だけ):遺族基礎年金が子1人分になり、遺族年金は月約9.1万円、不足は月約18.9万円で、3年間で約680万円
- 合計すると、約2,708万円(およそ約2,700万円)です
妻が亡くなった場合のほうが、13年間の不足は約400万円多くなります。「夫だけに死亡保障をかけておけば大丈夫」と考えていると、妻に万一があったときに、不足の大きいほうの備えがない、ということになります。
死亡保障の目安は「不足分」から考える
死亡保障の目安は、遺族年金では足りない「不足分」から考えます。不足分をすべて民間の死亡保障でまかなう必要はありません。預貯金や、残された配偶者の収入も、不足分をまかなう材料です。ここでは、不足分と死亡保障の関係を、モデルケースで確かめてみましょう。
夫の死亡保障の考え方
夫が亡くなった場合、13年間の不足は約2,300万円です。モデルケースの夫には、定期保険で死亡保障1,500万円がかかっているとします(第11回で紹介した『保障の棚卸し』のモデルケースと同じ金額です)。
- 13年間の不足:約2,300万円
- 夫の死亡保障:1,500万円
- 残りの不足:約800万円
死亡保障1,500万円があれば、不足のうち1,500万円分をまかなえます。残りの約800万円は、妻の収入や預貯金でまかなうことになります。妻が働き続けることができれば、月8万円のパート収入だけでも、13年間で約1,248万円になります。不足の約800万円は、妻の収入と預貯金でまかなえる目安、という考え方ができます。
妻の死亡保障の考え方
妻が亡くなった場合、13年間の不足は約2,700万円です。妻の死亡保障がゼロだと、この不足は夫の収入と預貯金だけでまかなうことになります。夫の収入は変わりませんが、妻のパート収入(月8万円)はなくなります。家事や育児を外部のサービスに頼る場合は、その費用もかかります。
妻の死亡保障の目安も、同じように「不足分」から考えます。たとえば、妻に定期保険で死亡保障500万円がかかっているとすると、不足のうち500万円分をまかなえます。1,000万円なら、約1,000万円分です。いくらにするかは、夫の収入や預貯金、子どもの年齢によって変わります。「夫の半分」や「何となく500万円」ではなく、不足分を計算してから決めるのがおすすめです。
死亡保障を見直すときのチェックポイント
- 夫婦それぞれについて、万一のあとの生活費と遺族年金を比べたか
- 妻の死亡保障がゼロになっていないか
- 子どもが18歳になるまでの不足分を計算したか
- 預貯金や残された配偶者の収入も、不足分をまかなう材料に入れたか
- 受取人は今の家族の状況に合っているか(証券の受取人の確認方法は、こちらで紹介した『保険証券って、どこを見ればいいの?』で説明しています)
死亡保障の金額に「正解」はありません。家族構成や収入、預貯金によって、必要な金額は変わります。大切なのは、夫婦それぞれについて「万一のあとにいくら足りないか」を計算してから決めることです。
子どもが大きくなったら保障は変わる
死亡保障は、一度決めたら終わりではありません。子どもが大きくなると、必要な保障は小さくなっていきます。
遺族基礎年金が終わったあとはどうなるか
子どもが18歳になった年度の3月31日を過ぎると、遺族基礎年金は終わります。モデルケースでは、下の子が18歳になる頃、妻は51歳です。そのとき、妻は遺族厚生年金に「中高齢寡婦加算」を受けられる場合があります。
中高齢寡婦加算は、40歳から65歳になるまでの妻に、遺族厚生年金へ加算される仕組みです。令和8年度の額は年635,500円です。モデルケースでは、遺族厚生年金が約29.6万円/年なので、中高齢寡婦加算と合わせると約93.1万円/年、月額に直すと約7.8万円になります。子どもが独立したあとの生活費は小さくなっていることが多いため、遺族厚生年金と中高齢寡婦加算だけでも、生活費の目安に近づく場合があります。
ただし、中高齢寡婦加算は妻が対象の制度で、夫にはありません。妻が亡くなった場合、夫が55歳になって遺族厚生年金の受給権を得ても、中高齢寡婦加算のような加算はありません。夫婦で受け取れる給付がちがう、という点は、見直しのときに知っておきたいちがいです。
2028年4月からの見直しについて
2028年4月から、遺族厚生年金の見直しが予定されています。子のない配偶者の遺族厚生年金が、原則5年間の有期給付に見直される予定です。子のある配偶者は、この見直しの対象ではありません。モデルケースのように子どもがいる家庭では、現行のまま受け取れる予定です。制度は変わることがあるため、最新の内容は日本年金機構や厚生労働省の案内でご確認ください。
見直しのタイミング
死亡保障の見直しは、次のような節目がおすすめです。
- 子どもが生まれたとき
- 子どもが18歳になったとき(遺族基礎年金が終わるタイミング)
- 住宅ローンを組んだとき・返し終わったとき
- 転職や独立をして収入が変わったとき
- 預貯金が増えて、不足分が小さくなったとき
見直しのときは、証券を並べて現状を確かめる「棚卸し」から始めるのがおすすめです。棚卸しの手順は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』で、5つのステップで説明しています。
よくある質問
Q. 共働きなのに、妻の死亡保障は本当に必要ですか?
妻の収入が家計の一部になっている家庭では、必要になる場合が多いです。モデルケースでは、妻が亡くなった場合の13年間の不足は約2,700万円で、夫が亡くなった場合の約2,300万円より多くなります。妻の収入がなくなることと、夫が遺族厚生年金を受け取れないことが、不足が大きくなる理由です。妻の収入や預貯金、夫の収入をあわせて、不足分を計算してみてください。
Q. 夫婦で同じ金額の死亡保障に入るべきですか?
同じ金額にする必要はありません。夫婦それぞれの収入や遺族年金、子どもの年齢によって、不足分はちがいます。夫婦それぞれについて不足分を計算して、その不足分に合わせた金額を考えるのがおすすめです。
Q. 遺族年金は、子どもが何歳まで受け取れますか?
遺族基礎年金は、子が18歳になった年度の3月31日まで受け取れます。20歳未満で障害等級1級・2級の子は、20歳までが対象です。子どもが18歳を過ぎると、遺族基礎年金は終わります。そのあとは、遺族厚生年金や中高齢寡婦加算(妻の場合)が受け取れる場合があります。
Q. 妻が専業主婦の場合、死亡保障はどう考えればいいですか?
専業主婦の妻が亡くなった場合も、遺族基礎年金は受け取れます。妻に収入がなくても、家事や育児を担っていた分を、外部のサービスや夫の時間でまかなう費用がかかります。収入がなくても、万一のあとにかかる費用を考えて、死亡保障を検討するのがおすすめです。
Q. 死亡一時金や寡婦年金とは何ですか?
どちらも、国民年金独自の給付です。死亡一時金は、国民年金の第1号被保険者として保険料を36か月以上納めた人が亡くなったときに、生計を同じくしていた遺族に出る一時金で、12万円〜32万円です。ただし、遺族基礎年金を受け取れるときは出ません。寡婦年金は、国民年金の第1号被保険者として10年以上保険料を納めた夫が亡くなったときに、10年以上婚姻関係にあった妻が60歳から65歳になるまで受け取れる年金で、夫の老齢基礎年金額の4分の3です。会社員など厚生年金に加入している家庭では、遺族厚生年金のほうが関係することが多い給付です。
Q. 死亡保障の見直しは、どこに相談すればいいですか?
契約している保険会社や代理店に相談するのがおすすめです。証券を持っていけば、夫婦それぞれの不足分を一緒に確認できます。見直しの前に、証券を並べて現状を確かめておくと、話が早く進みます。
まとめ:夫婦それぞれの「万一」を並べて考える
共働き世帯の死亡保障は、夫だけでは足りません。夫婦それぞれが亡くなった場合を並べて考えると、次のことが分かります。
- 夫が亡くなった場合の遺族年金は月約13.6万円で、生活費の目安である月28万円には月約14.4万円足りません。13年間の不足は約2,300万円です
- 妻が亡くなった場合の遺族年金は月約11.1万円で、不足は月約16.9万円、13年間の不足は約2,700万円です。妻の分は、夫が55歳未満のため遺族厚生年金を受け取れない分、不足が大きくなります
- 死亡保障の目安は、遺族年金では足りない「不足分」から考えます。夫婦それぞれについて不足分を計算してから、金額を決めるのがおすすめです
- 子どもが18歳になった年度の3月31日を過ぎると遺族基礎年金は終わります。子どもが大きくなったら、保障の見直しも一緒に考えてみてください
夫婦ふたりで働いている家庭では、ふたりの「万一」を並べて考えることが大切です。まずは、証券を並べて、夫婦それぞれの死亡保障がいくらあるか確かめてみてください。不足分が分かったら、見直しの相談をしてみましょう。
保険の見直しや死亡保障のご相談は、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。制度の内容や金額は変更されることがあります。最新の制度や手続きは、契約している保険会社や代理店、または各制度の公式の案内でご確認ください。
この記事へのコメントはありません。