

住宅ローンを組んだら保障はどう変わる?団信と見直しのポイント
家を買って、住宅ローンを組む。共働き世帯にとって、いちばん大きな買い物です。
ローンを組むときに、ほとんどの人が入るのが「団信(団体信用生命保険)」です。ローンを組んだ人が亡くなったり、所定の高度障害状態になったりすると、住宅ローンの残高が保険金でゼロになります。
けれど、団信があるからといって、死亡保障がまるごと要らなくなるわけではありません。団信がカバーするのは「住宅ローンの残高」だけで、生活費や教育費まではカバーしないからです。
この記事では、団信の仕組みと種類、ペアローンの注意点、そして団信でローンがゼロになったあとに残るお金のモデルケースまで、住宅ローンを組んだときの保障の見直しポイントを整理します。
目次
- まず結論:住宅ローンを組んだら、死亡保障は「団信込み」で考え直す
- 団信とは?死亡・高度障害でローン残高がゼロになる仕組み
- 団信の種類と上乗せ金利の目安
- ペアローンの注意点:片方が亡くなっても、もう片方のローンは残る
- モデルケース:団信でローンがゼロになったあと、残るお金はいくら?
- 住宅ローンを組んだときの保障の見直しチェックリスト
- よくある質問
- まとめ:ローンと保障はセットで見直す
まず結論:住宅ローンを組んだら、死亡保障は「団信込み」で考え直す
住宅ローンを組む前と組んだあとで、死亡保障の考え方は大きく変わります。
ローンを組む前は、「自分にもしものことがあったら、家族は住む家を失うかもしれないし、ローンの返済も残る」という不安がありました。ローンを組んだあとは、団信があるおかげで「ローンの残高」の心配はなくなります。
だからこそ、死亡保障は「団信込み」で考え直すのが基本です。団信でカバーされるローンの残高分だけ、民間の死亡保険で備える金額は小さくできます。
ただし、団信がゼロにしてくれるのはローンの残高だけです。残された家族の生活費、子どもの教育費、固定資産税や家の修繕費は残ります。団信があるからといって、死亡保障をすべて解約してしまうのは、早計です。
こちらで紹介した『必要保障額はどう計算する?』でも触れたとおり、必要保障額は「家族に残したいお金」から「すでにあるお金」を引いて考えます。住宅ローンを組んだら、「すでにあるお金」の中に団信を入れて、もう一度計算し直してみてください。
団信とは?死亡・高度障害でローン残高がゼロになる仕組み
団信(団体信用生命保険)は、住宅ローンの契約者が死亡、または所定の高度障害状態になったときに、保険金で住宅ローンの残高を完済する生命保険です。
仕組みのポイントは、次の3つです。
- 保険金は家族ではなく、金融機関に直接支払われる — 保険金はローンの返済に充てられ、残高はゼロになります。家族の手元に現金が残る仕組みではありません。
- 保障額はローンの残高と同額 — 返済が進んでローン残高が減れば、団信の保障額もそれに連動して減っていきます。借りたときが最大で、あとは減る一方です。
- 一般団信の保険料は、住宅ローンの金利に含まれている — 多くの金融機関では、一般団信の保険料を契約者が別途払う必要はありません。金利の中に含まれています。
団信に加入できるのは、住宅ローンの契約時のみです。返済が始まったあとに、途中から団信へ加入することはできません。また、通常の生命保険と同じように、健康状態の告知が必要で、健康状態が一定の基準を満たしていないと加入できないこともあります。持病や傷病歴がある場合は、引受条件を緩やかにした「ワイド団信」という選択肢がある金融機関もあります。
団信への加入は、ほとんどの金融機関で住宅ローンを借りるための必須条件になっています。ただし、フラット35は団信への加入が任意で、団信に加入しない場合は金利が年0.20%引き下げられます。
もうひとつ知っておきたいのは、団信の保険料は生命保険料控除の対象にならないことです。団信の契約者は金融機関なので、契約者が払う保険料ではありません。年末調整の保険料控除の欄に、団信の分を書くことはできません。
団信の種類と上乗せ金利の目安
最近の団信は、死亡・高度障害だけではありません。がんや三大疾病、就業不能に備える特約付きの団信も増えています。保障が手厚くなる分、住宅ローンの基準金利に上乗せ金利がかかります。
| 団信の種類 | 保障内容の目安 | 上乗せ金利の目安 |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害で残高ゼロ | なし(金利に含む) |
| がん団信 | 一般団信+所定のがんと診断確定されたら残高ゼロ | 年0.1〜0.2%程度 |
| 三大疾病団信 | 一般団信+がん・急性心筋梗塞・脳卒中で所定の状態になったら残高ゼロ | 年0.2〜0.3%程度 |
| 就業不能保障付き団信 | 一般団信+就業不能状態が所定の期間を超えて続いたら残高ゼロ | 年0.2〜0.3%程度 |
※上乗せ金利は金融機関や商品によって異なります。あくまで目安としてお考えください。
特約付き団信を選ぶときの考え方は、「その保障を、民間の保険で別に持っているかどうか」です。たとえば、がんと診断されたときの給付金がもらえるがん保険にすでに入っているなら、がん団信を重ねて付ける必要は小さいかもしれません。逆に、がんへの備えが手薄なら、がん団信を付ける意味があります。
ただし、注意点もあります。がん団信でも、上皮内がんなどは対象外または一部保障になる場合があります。「がんと診断されたら、どんながんでも残高がゼロになる」とは限りません。所定の条件は、契約前に金融機関の案内で確かめてください。
また、団信は「死亡・高度障害」が基本で、病気になっただけでは保障が受けられないのが一般団信です。働けなくなったときの収入の減少に備えるには、就業不能保障付きの団信や、傷病手当金などの公的保障もあわせて考える必要があります。
ペアローンの注意点:片方が亡くなっても、もう片方のローンは残る
共働き世帯で多いのが、夫婦それぞれが別々のローンを組む「ペアローン」です。ペアローンでは、夫婦それぞれが債務者となり、お互いに連帯保証人となって、住宅ローンを組みます。
ペアローンの団信は、夫婦それぞれが自分のローンについて加入します。ここが、注意が必要なところです。
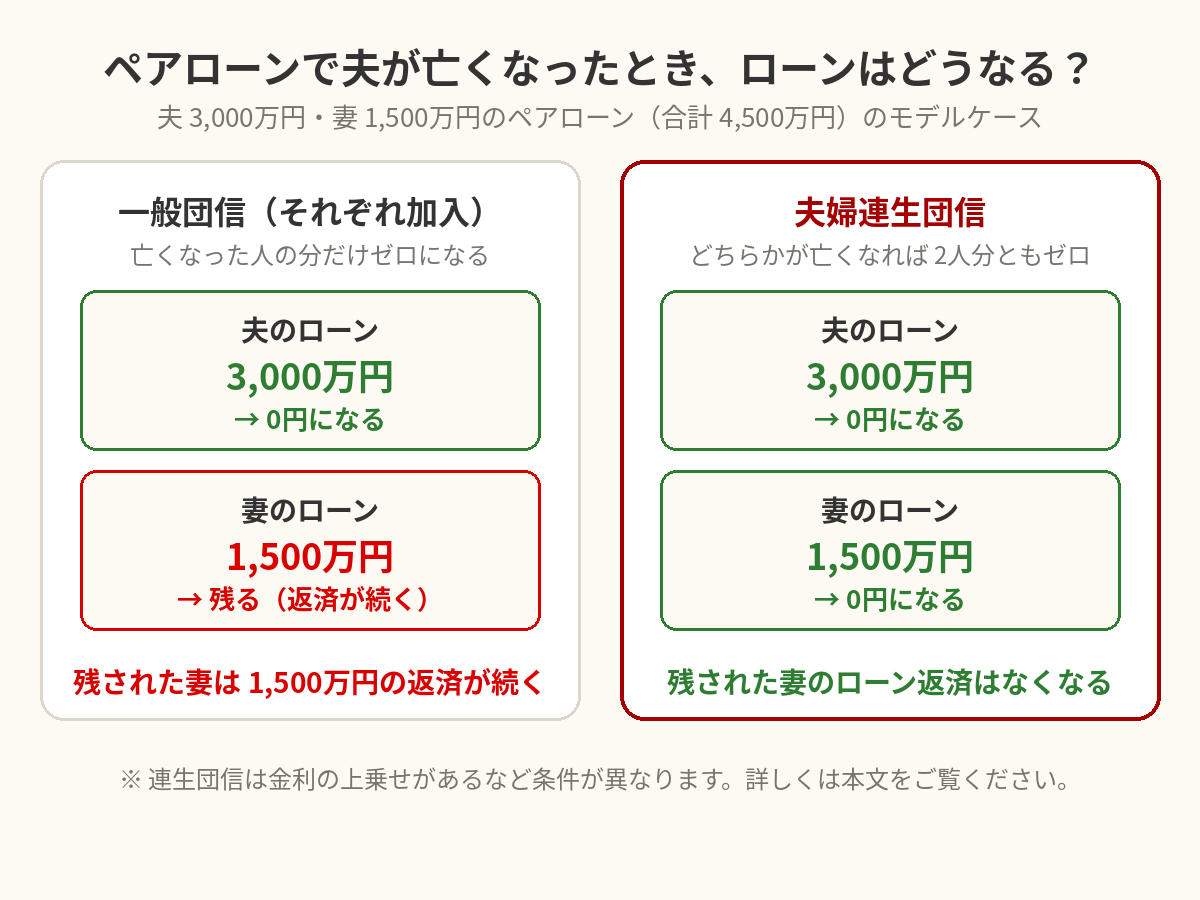
たとえば、夫が3,000万円、妻が1,500万円を借り入れるペアローンの場合、夫が亡くなると、夫のローン3,000万円は団信でゼロになります。けれど、妻のローン1,500万円は残ります。残された妻は、収入が減った状態で、自分のローンの返済と子育てを一人で続けなければなりません。
これを防ぐ仕組みが「夫婦連生団信(ペアローン団信)」です。夫婦連生団信では、夫婦のどちらかが死亡や所定の高度障害状態などの支払事由に該当すると、2人分の借入残高が両方ともゼロになります。フラット35の「デュエット(ペア連生団信)」は、年0.18%の金利上乗せで利用できます。
夫婦連生団信を選ぶときは、次の点も確かめてください。
- 夫婦ともに告知が必要 — 夫婦の片方または両方に持病や傷病歴があると、夫婦連生団信に加入できないことがあります。
- 税金の面の注意がある — 一方の支払事由で2人分の保険金が支払われると、支払事由に該当していない方の免除された債務が、一時所得とみなされ、所得税の課税対象になる場合があると案内している金融機関もあります。詳しくは、契約する金融機関に確認してください。
ペアローンの団信の落とし穴については、こちらで紹介した『ペアローンと団信の落とし穴』でも詳しく説明しています。ペアローンを組む前に、ぜひあわせてご覧ください。
モデルケース:団信でローンがゼロになったあと、残るお金はいくら?
団信があっても、残された家族には生活費と教育費が残ります。どれくらいのお金が公的保障から入ってくるのか、モデルケースで確かめてみましょう。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- ペアローン合計4,500万円(夫3,000万円・妻1,500万円)、一般団信にそれぞれ加入
- 夫:平均年収500万円、厚生年金に20年加入
- 夫が亡くなった場合を考えます
① 住宅ローン:夫の3,000万円がゼロに、妻の1,500万円が残る
団信で、夫のローン3,000万円はゼロになります。妻のローン1,500万円は残り、返済が続きます。
② 遺族年金:月約15.7万円が目安
夫が亡くなったとき、18歳到達年度末までの子がいる妻には、遺族基礎年金と遺族厚生年金が支給されます。令和8年度の金額で計算すると、次のようになります。
| 年金 | 計算 | 月額の目安 |
|---|---|---|
| 遺族基礎年金 | 847,300円+子の加算243,800円×2人=1,334,900円/年 | 約11.1万円 |
| 遺族厚生年金 | 報酬比例部分の4分の3(平均年収500万円・加入20年の場合) | 約4.6万円 |
| 合計 | — | 約15.7万円 |
遺族基礎年金は、子が18歳になった年度の3月31日まで受け取れます。遺族厚生年金は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3で、在職中に亡くなったときは、加入期間が25年に満たなくても25年(300月)あったものとして計算します。
③ それでも残る支出
遺族年金が月約15.7万円入ってきても、残る支出は少なくありません。
- 妻のローンの返済(1,500万円分)
- 家族の生活費
- 子どもの教育費
- 固定資産税や家の修繕費(ローンがゼロになっても、家を持ち続ける費用はかかります)
住む家が残るのは、団信の大きな安心です。けれど、生活費と教育費までは団信ではカバーできません。だからこそ、団信でローンがゼロになったあとの生活費を、民間の死亡保険や貯蓄でどれだけ備えるかを、遺族年金の目安とあわせて考えることが大切です。
なお、遺族年金の金額はあくまでモデルケースによる目安で、実際の金額は加入期間や標準報酬、家族構成によって異なります。ご自身の年金の見込み額は、ねんきん定期便やねんきんネットで確かめることができます。
住宅ローンを組んだときの保障の見直しチェックリスト
住宅ローンを組んだとき、または組む前に、次のチェックリストで確かめてみてください。
- 団信の種類を確認したか — 一般団信か、特約付き団信か。がん団信や三大疾病団信を付けている場合、その条件と上乗せ金利を確認したか
- ペアローンの場合は、片方が亡くなったときの扱いを確認したか — 一般団信のままなら、もう片方のローンは残る。夫婦連生団信にするかどうかを検討したか
- 団信でローンがゼロになったあとの生活費を計算したか — 遺族年金の目安と、残る生活費・教育費を比べて、足りない分を確かめたか
- 死亡保険の金額を見直したか — 団信でカバーされるローンの残高分だけ、民間の死亡保険の金額を減らせるかもしれない。必要保障額をもう一度計算したか
- 働けなくなったときの備えを確認したか — 一般団信は、病気になっただけでは保障されない。就業不能の備えや、傷病手当金のことを確かめたか
- 住宅ローン控除の手続きを確認したか — 住宅ローンを組んだ1年目は、年末調整では受けられず、確定申告が必要です。2年目以降は年末調整で受けることができます
住宅ローン控除の手続きについては、こちらで紹介した『年末調整の保険料控除、申告もれチェック』でも触れています。住宅ローンを組んだ1年目の確定申告を忘れないようにしてください。
よくある質問
Q. 団信に入っていれば、死亡保険は解約してもいいですか?
団信がカバーするのは住宅ローンの残高だけです。生活費や教育費は団信ではカバーできないので、死亡保険をすべて解約してしまうのはおすすめしません。団信でローンの残高分がカバーされる分だけ、死亡保険の金額を減らす、という考え方が基本です。金額は、遺族年金の目安とあわせて計算してみてください。
Q. 団信に入れなかったら、住宅ローンは組めませんか?
団信への加入が住宅ローンの条件になっている金融機関が多いので、団信に入れないと、その金融機関ではローンが組めないことがあります。ただし、引受条件を緩やかにしたワイド団信という選択肢がある金融機関もありますし、フラット35は団信への加入が任意です。団信に入れないときは、複数の金融機関の条件を比べてみてください。
Q. 夫婦連生団信と、一般団信のまま死亡保険を増やすのと、どちらがいいですか?
どちらにもメリットがあります。夫婦連生団信は、どちらかが亡くなれば2人分のローンがゼロになるので、残された家族の住居費の心配がなくなります。一方で、一般団信のまま死亡保険を増やす方法は、保険金の使い道を家族が自由に決められるという良さがあります。金利の上乗せと保険料のバランス、夫婦の健康状態も含めて、比べてみてください。
Q. 住宅ローンを借り換えるとき、団信はどうなりますか?
借り換えは、新しい住宅ローンを組み直すことになるので、団信も新しく加入し直すことになります。借り換えのときの健康状態によっては、団信に加入できないこともあります。借り換えを検討するときは、団信の加入条件もあわせて確かめてください。
まとめ:ローンと保障はセットで見直す
住宅ローンを組んだら、保障の見直しは「団信込み」で考えるのが基本です。
- 団信は、死亡・所定の高度障害でローンの残高をゼロにしてくれます。保障額は残高と同額で、返済が進むほど減っていきます。
- 一般団信の保険料は金利に含まれています。特約付き団信は、年0.1〜0.3%程度の金利上乗せが目安です。
- ペアローンでは、片方が亡くなっても、もう片方のローンは残ります。夫婦連生団信なら、2人分ともゼロになります。
- 団信があっても、生活費と教育費は残ります。遺族年金の目安(モデルケースでは月約15.7万円)と比べて、足りない分を民間の死亡保険や貯蓄で備えることが大切です。
住宅ローンを組んだときこそ、死亡保障の金額をもう一度計算し直すタイミングです。ローンと保障はセットで見直すと、無駄な保険料を減らしながら、家族の安心を守ることができます。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険・雇用保険や家族構成、契約の内容によって異なります。最新の制度や手続きは、契約する金融機関、加入している健康保険(保険者)、日本年金機構にご確認ください。
この記事へのコメントはありません。