

遺族年金はいくらもらえる?子あり・子なし・自営業のモデルケースで計算
「万一のことがあったら、遺族年金はいくらもらえるんだろう」——そう思ったことはありませんか。
遺族年金は、亡くなった人の家族の生活を支える公的な給付です。でも、いくらもらえるかは、家族構成や働き方によって大きくちがいます。子どもがいる家庭なら月10万円以上もらえることもあれば、子どものいない夫婦では月数万円にとどまることもあります。
この記事では、共働き・子育て世帯向けに、遺族年金の金額を3つのモデルケースで計算します。子ありの会社員家庭、子なしの会社員夫婦、自営業の家庭——自分の家庭に近いケースを見れば、「うちの場合はいくらか」が見えてきます。あわせて、誰がいつまで受け取れるのか、2028年4月からの見直しで何が変わるのかも整理します。
目次
- まず結論:遺族年金は家族構成で大きくちがう
- 遺族年金は2つの年金からできている
- 遺族基礎年金:子どもの人数で決まる定額
- 遺族厚生年金:亡くなった人の厚生年金の4分の3
- モデルケースで計算:子あり・子なし・自営業
- 誰が、いつまで受け取れるのか
- 遺族年金以外にもある一時金・年金
- 2028年4月からの見直しで何が変わる?
- よくある質問
- まとめ:まず「うちの場合はいくらか」を確かめる
まず結論:遺族年金は家族構成で大きくちがう
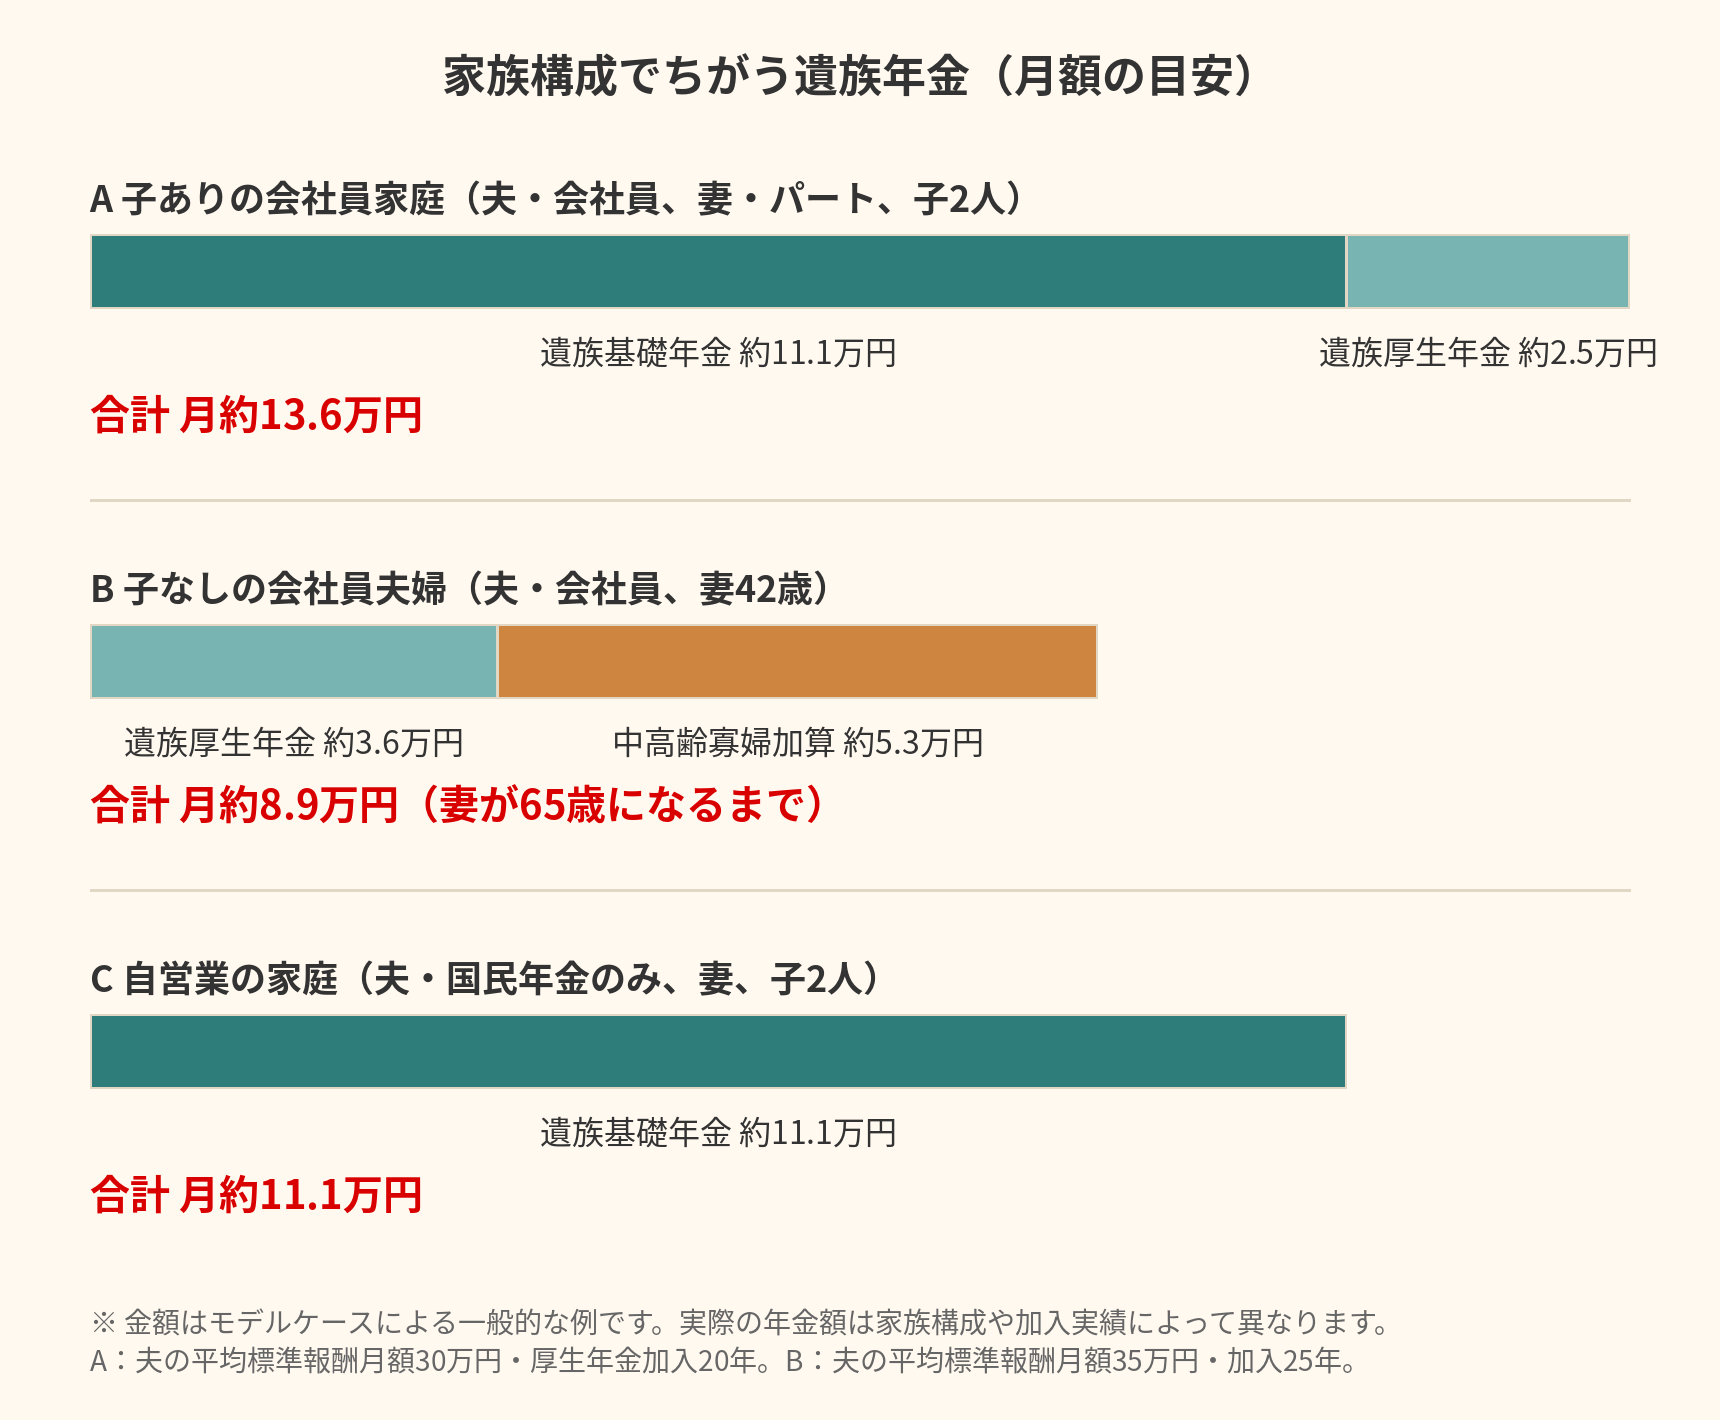
結論から言えば、遺族年金の金額は、家族構成と働き方で大きくちがいます。この記事のモデルケースでは、次のようになります。
| モデルケース | 遺族年金の月額の目安 |
|---|---|
| 子ありの会社員家庭(夫・会社員、妻・パート、子2人) | 月約13.6万円 |
| 子なしの会社員夫婦(夫・会社員、妻42歳) | 月約8.9万円(妻が65歳になるまで) |
| 自営業の家庭(夫・国民年金のみ、妻、子2人) | 月約11.1万円 |
子ありの会社員家庭が一番多く、月約13.6万円です。遺族基礎年金(月約11.1万円)に、夫の厚生年金から出る遺族厚生年金(月約2.5万円)が上乗せされるからです。
子なしの会社員夫婦は月約8.9万円で、子ありの家庭より少なくなります。子どもがいないと遺族基礎年金が出ないためです。そのかわり、40歳以上の妻には中高齢寡婦加算(月約5.3万円)がつきます。
自営業の家庭は月約11.1万円で、遺族基礎年金だけになります。厚生年金に加入していないため、遺族厚生年金はありません。
このあとご説明しますが、遺族年金は「遺族基礎年金」と「遺族厚生年金」の2つからできています。自分の家庭ではどちらが受け取れるのかを知ると、金額の目安が見えてきます。
遺族年金は2つの年金からできている
遺族年金には、「遺族基礎年金」と「遺族厚生年金」の2種類があります。どちらが受け取れるかは、亡くなった人がどの年金に加入していたかで決まります。
- 遺族基礎年金 — 国民年金から支給される年金です。子のある配偶者、または子が受け取れます。金額は定額で、子どもの人数で決まります
- 遺族厚生年金 — 厚生年金から支給される年金です。会社員や公務員など、厚生年金に加入していた人の遺族が受け取れます。金額は、亡くなった人の厚生年金の加入実績で決まります
会社員の家庭では、遺族基礎年金と遺族厚生年金の両方を受け取れる場合があります。自営業など国民年金のみの家庭では、遺族基礎年金だけになります。
受け取るには、亡くなった人の保険料の納付要件を満たすことや、受け取る人の前年の収入が850万円未満(または所得655万5,000円未満)であることなどの条件があります。また、遺族年金は自動的には支給されず、請求が必要です。亡くなった月の翌月分から受け取れます。遺族年金は非課税で、所得税や住民税はかかりません。
遺族基礎年金:子どもの人数で決まる定額
遺族基礎年金は、子のある配偶者、または子が受け取れる年金です。金額は定額で、子どもの人数によって決まります。令和8年度の額は、次のとおりです。
| 子どもの人数 | 年額 | 月額の目安 |
|---|---|---|
| 子1人 | 1,091,100円 | 約9.1万円 |
| 子2人 | 1,334,900円 | 約11.1万円 |
| 子3人 | 1,416,200円 | 約11.8万円 |
内訳は、本体847,300円/年に、子の加算(第1子・第2子は各243,800円、第3子以降は各81,300円)を足したものです。たとえば子2人なら、847,300円 + 243,800円 × 2人 = 1,334,900円/年です。
ここでいう「子」は、18歳になった年度の3月31日までの子、または20歳未満で障害等級1級・2級の子です。子どもが18歳になった年度の3月31日を過ぎると、遺族基礎年金は終わります。
大切なのは、子どもがいない配偶者は、遺族基礎年金を受け取れない、という点です。子どものいない夫婦では、遺族基礎年金はゼロになります。子どものいない家庭の遺族年金は、遺族厚生年金と中高齢寡婦加算だけになります。
遺族厚生年金:亡くなった人の厚生年金の4分の3
遺族厚生年金は、厚生年金に加入していた人の遺族が受け取れる年金です。金額は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3です。
報酬比例部分は、平成15年4月以降の加入期間については「平均標準報酬額 × 5.481/1000 × 加入月数」で計算します。平均標準報酬額は、おおまかに言えば、厚生年金に加入していた間の月収の平均です。加入期間が短い場合には、300月とみなして計算する特例があります。
たとえば、平均標準報酬月額30万円で20年(240か月)加入していた人の場合、次のようになります。
- 報酬比例部分:300,000円 × 5.481/1000 × 240か月 = 394,632円/年
- 遺族厚生年金:394,632円 × 4分の3 = 295,974円/年
- 月額に直すと、約2.5万円です
遺族厚生年金の受給権者は、配偶者・子・父母・孫・祖父母の順です。ただし、夫が遺族厚生年金を受け取るには、55歳以上であることが必要で、支給が始まるのは60歳からです。40代の夫は、妻が亡くなっても遺族厚生年金を受け取れません。この点は、こちらで紹介した『共働き世帯の死亡保障、片方だけで大丈夫?』で、夫婦それぞれの場合を計算して説明しています。
自分の厚生年金の加入実績は、ねんきん定期便や「ねんきんネット」で確かめられます。平均標準報酬額や加入月数が分かれば、上の計算式でおおよその遺族厚生年金を見積もることができます。
モデルケースで計算:子あり・子なし・自営業
ここからは、3つのモデルケースで遺族年金を計算してみましょう。金額はあくまでモデルケースによる一般的な例で、実際の年金額は家族構成や加入実績によって異なります。
モデルケースA:子ありの会社員家庭(月約13.6万円)
- 夫(40歳・会社員)、妻(38歳・パート)、子ども8歳と5歳
- 夫の平均標準報酬月額30万円、厚生年金加入20年(240か月)
夫が亡くなった場合、妻と子ども2人が受け取る遺族年金は、次のようになります。
| 遺族年金 | 月額の目安 |
|---|---|
| 遺族基礎年金(子2人) | 約11.1万円 |
| 遺族厚生年金 | 約2.5万円 |
| 合計 | 約13.6万円 |
遺族基礎年金は、子2人の場合の令和8年度額1,334,900円/年を月額に直したものです。遺族厚生年金は、夫の報酬比例部分394,632円/年の4分の3(295,974円/年)を月額に直したものです。生活費の目安が月28万円の家庭では、月約14.4万円の不足になります。不足分をどうまかなうかは、こちらで紹介した『共働き世帯の死亡保障、片方だけで大丈夫?』で、夫婦それぞれの場合を計算しています。
モデルケースB:子なしの会社員夫婦(月約8.9万円)
- 夫(45歳・会社員)、妻(42歳)
- 夫の平均標準報酬月額35万円、厚生年金加入25年(300か月)
夫が亡くなった場合、妻が受け取る遺族年金は、次のようになります。
| 遺族年金 | 月額の目安 |
|---|---|
| 遺族基礎年金 | 0円(子どもがいないため) |
| 遺族厚生年金 | 約3.6万円 |
| 中高齢寡婦加算 | 約5.3万円 |
| 合計 | 約8.9万円 |
遺族厚生年金は、夫の報酬比例部分575,505円/年(350,000円 × 5.481/1000 × 300か月)の4分の3(431,629円/年)を月額に直したものです。中高齢寡婦加算は、40歳から65歳になるまでの妻に、遺族厚生年金へ加算される仕組みで、令和8年度は年635,500円です。月額に直すと約5.3万円で、妻が65歳になるまで続きます。合計は月約8.9万円で、子ありの家庭より少なくなります。子どものいない夫婦では、遺族基礎年金が出ない分、民間の死亡保障や預貯金の役割が大きくなります。
モデルケースC:自営業の家庭(月約11.1万円)
- 夫(自営業・国民年金のみ)、妻、子ども8歳と5歳
夫が亡くなった場合、妻と子ども2人が受け取る遺族年金は、遺族基礎年金だけになります。
| 遺族年金 | 月額の目安 |
|---|---|
| 遺族基礎年金(子2人) | 約11.1万円 |
| 遺族厚生年金 | 0円(厚生年金に加入していないため) |
| 合計 | 約11.1万円 |
厚生年金に加入していないため、遺族厚生年金はありません。そのかわり、国民年金独自の給付として、死亡一時金を受け取れる場合があります。夫が国民年金の保険料を20年(240か月)納めていた場合、死亡一時金は17万円です。死亡一時金については、このあとご説明します。
3つのケースを比べると、同じ「遺族年金」でも、家族構成と働き方で月額が5万円近くちがうことが分かります。自分の家庭ではどのケースに近いか、まずは家族構成と加入している年金を確認してみてください。
誰が、いつまで受け取れるのか
遺族年金は、誰でも受け取れるわけではありません。受け取れる人と、受け取れる期間には、決まりがあります。
受け取れる人
遺族基礎年金は、「子のある配偶者」または「子」が受け取れます。子どもがいない配偶者は受け取れません。遺族厚生年金は、配偶者・子・父母・孫・祖父母の順で、最も優先順位の高い人が受け取れます。夫が受け取る場合は、55歳以上で受給権があり、支給は60歳から始まります。
いつまで受け取れるのか
遺族基礎年金は、子が18歳になった年度の3月31日まで受け取れます。子どもが18歳を過ぎると、遺族基礎年金は終わります。そのあと、妻には遺族厚生年金に中高齢寡婦加算がつく場合があります。中高齢寡婦加算は、40歳から65歳になるまでの妻が対象で、令和8年度は年635,500円です。たとえばモデルケースAでは、下の子が18歳になる頃、妻は51歳です。そのとき、遺族厚生年金(月約2.5万円)に中高齢寡婦加算(月約5.3万円)が加わり、月約7.8万円になります。
65歳を過ぎると、自分の老齢厚生年金が優先され、遺族厚生年金は調整(併給調整)されます。自分の老齢厚生年金と遺族厚生年金を比べ、多いほうを基本に調整される仕組みです。詳しい調整の内容は、日本年金機構の案内でご確認ください。
請求しないと受け取れない
遺族年金は、請求しないと受け取れません。請求の手続きは、亡くなった人の住所地を管轄する年金事務所などで行います。亡くなった月の翌月分から受け取れるため、手続きは早めに始めるのがおすすめです。請求には、年金手帳や戸籍謄本、亡くなった人の死亡診断書などが必要です。
遺族年金以外にもある一時金・年金
遺族年金以外にも、亡くなった人の年金加入の状況によって受け取れる給付があります。代表的なものが、死亡一時金と寡婦年金です。どちらも国民年金独自の給付です。
| 給付 | 対象 | 金額の目安 |
|---|---|---|
| 死亡一時金 | 国民年金第1号として36か月以上保険料を納めた人が亡くなったとき、生計を同じくしていた遺族 | 12万円〜32万円(一時金) |
| 寡婦年金 | 国民年金第1号として10年以上保険料を納めた夫が亡くなったとき、10年以上婚姻関係にあった妻が60歳から65歳になるまで | 夫の老齢基礎年金の4分の3 |
死亡一時金は、納めた期間が長いほど多くなり、12万円〜32万円の範囲です。たとえば20年(240か月)納めていた場合は17万円です。ただし、遺族基礎年金を受け取れるときは、死亡一時金は出ません。モデルケースCの自営業の家庭では、妻と子2人が遺族基礎年金を受け取れるため、死亡一時金は出ません。死亡一時金が出るのは、遺族基礎年金を受け取れる人がいない場合です。
寡婦年金は、夫が国民年金を受けずに亡くなり、10年以上婚姻関係にあった妻が、60歳から65歳になるまで受け取れる年金です。金額は、夫の老齢基礎年金の4分の3です。会社員など厚生年金に加入している家庭では、遺族厚生年金のほうが関係することが多い給付です。
2028年4月からの見直しで何が変わる?
2025年6月に成立した年金制度改正法で、遺族年金が見直されます。施行は2028年4月が予定されています。変わるのは、主に子のない配偶者の遺族厚生年金です。
変わること
- 子のない60歳未満の配偶者の遺族厚生年金は、原則5年間の有期給付になります。そのかわり、金額は今の約1.3倍(報酬比例部分の全額に相当)になります
- 60歳未満の夫も、遺族厚生年金を受け取れるようになります。今は夫は55歳以上でなければ受給権がありませんが、見直し後は夫も対象になります
- 受け取る人の前年の収入が850万円未満という収入要件は、なくなります
- 中高齢寡婦加算は、25年かけて段階的に縮小される予定です。ただし、受け取り始めた額は、そのあと減りません
- 子の加算額の引き上げも予定されています
変わらないこと
- 子のある配偶者の遺族厚生年金は、見直しの対象ではありません。子どものいる家庭では、今のまま受け取れる予定です
- すでに遺族厚生年金を受け取っている人の給付は、変わりません
モデルケースAやCのように子どもがいる家庭では、2028年の見直しの影響は小さいと言えます。影響が大きいのは、子どものいない60歳未満の配偶者です。制度は変わることがあるため、最新の内容は日本年金機構や厚生労働省の案内でご確認ください。
よくある質問
Q. 遺族年金だけで生活できますか?
家族構成によってちがいます。モデルケースA(子ありの会社員家庭)では月約13.6万円ですが、生活費の目安が月28万円の家庭では月約14.4万円の不足になります。遺族年金だけで生活費をまかなえる家庭は少なく、預貯金や残された配偶者の収入、民間の死亡保障とあわせて考えるのがおすすめです。不足分の考え方は、こちらで紹介した『必要保障額はどう計算する?』で説明しています。
Q. 夫婦共働きで、妻が亡くなった場合も同じ金額ですか?
同じではありません。妻が亡くなった場合、夫は55歳未満だと遺族厚生年金を受け取れません。モデルケースAの夫婦で妻が亡くなった場合、夫が受け取れるのは遺族基礎年金(月約11.1万円)だけで、遺族厚生年金は0円です。夫婦それぞれの場合の金額のちがいは、こちらで紹介した『共働き世帯の死亡保障、片方だけで大丈夫?』で計算しています。
Q. 遺族年金は、子どもが何歳まで受け取れますか?
遺族基礎年金は、子が18歳になった年度の3月31日まで受け取れます。20歳未満で障害等級1級・2級の子は、20歳までが対象です。子どもが18歳を過ぎると、遺族基礎年金は終わります。そのあとは、遺族厚生年金や中高齢寡婦加算(妻の場合)が受け取れる場合があります。
Q. 遺族年金の請求は、いつまでにすればいいですか?
遺族年金は、亡くなった月の翌月分から受け取れますが、請求しないと支給されません。請求の手続きは早めに始めるのがおすすめです。なお、年金の請求には時効があり、遺族年金は5年で時効になります。請求が遅れると、受け取れる分が少なくなることがあります。
Q. 自営業でも遺族厚生年金は受け取れますか?
国民年金のみに加入している自営業の家庭では、遺族厚生年金はありません。受け取れるのは遺族基礎年金だけで、モデルケースCでは月約11.1万円です。厚生年金に加入していない分、民間の死亡保障や預貯金の役割が大きくなります。
Q. 遺族年金の見直しは、どこに相談すればいいですか?
契約している保険会社や代理店に相談するのがおすすめです。証券を持っていけば、遺族年金の見込み額と死亡保障の不足分を一緒に確認できます。見直しの前に、証券を並べて現状を確かめておくと、話が早く進みます。証券の確認方法は、こちらで紹介した『保険証券って、どこを見ればいいの?』で説明しています。
まとめ:まず「うちの場合はいくらか」を確かめる
遺族年金は、家族構成と働き方で金額が大きくちがいます。この記事のモデルケースでは、次のようになりました。
- 子ありの会社員家庭(夫・会社員、妻・パート、子2人)は、遺族基礎年金 月約11.1万円と遺族厚生年金 月約2.5万円で、合計 月約13.6万円です
- 子なしの会社員夫婦(夫・会社員、妻42歳)は、遺族厚生年金 月約3.6万円と中高齢寡婦加算 月約5.3万円で、合計 月約8.9万円です。子どもがいないと遺族基礎年金は出ません
- 自営業の家庭(夫・国民年金のみ、妻、子2人)は、遺族基礎年金 月約11.1万円だけで、遺族厚生年金はありません
- 遺族基礎年金は、子が18歳になった年度の3月31日までです。子どもが大きくなったら、受け取れる金額が変わります
- 2028年4月からの見直しでは、子のない60歳未満の配偶者の遺族厚生年金が原則5年の有期給付になります。子のある配偶者とすでに受け取っている人は対象外です
遺族年金の金額が分かると、「万一のあとにいくら足りないか」が計算できます。まずは、ねんきん定期便や「ねんきんネット」で、家族の加入実績を確かめてみてください。不足分が分かったら、証券を並べて死亡保障の見直しを考えてみましょう。見直しの手順は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』で、5つのステップで説明しています。
保険の見直しや死亡保障のご相談は、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。制度の内容や金額は変更されることがあります。最新の制度や手続きは、契約している保険会社や代理店、または各制度の公式の案内でご確認ください。
この記事へのコメントはありません。