

がん保険の診断給付金って何に使える?100万円の使い道と金額の目安
がんと診断されたとき、治療費の心配と同時に浮かぶのが「仕事を休む間の生活費はどうなるのか」という不安です。治療は入院だけでは終わらず、通院が何か月も続くこともあります。
そんなときに役立つのが、がん保険の「診断給付金」です。がんと診断されたときに、まとまったお金を一度に受け取れる一時金で、使い道は自由です。治療費だけでなく、通院の交通費や、収入が減る期間の生活費にも充てられます。
日本人が生涯でがんと診断される確率は、男性61.1%、女性50.1%(2023年データ、国立がん研究センター「がん統計」)で、およそ2人に1人です。だからこそ、「診断給付金は何に使えるのか」「いくらあれば足りるのか」を、元気なうちに知っておく意味があります。この記事では、100万円のモデルケースで使い道を金額まで分けて説明します。
目次
- まず結論:診断給付金は「がんと分かったときにまとめて受け取れるお金」
- 診断給付金とは?診断されたら一時金がもらえる仕組み
- 何に使える?使い道は自由 — 治療費だけじゃない4つの使い道
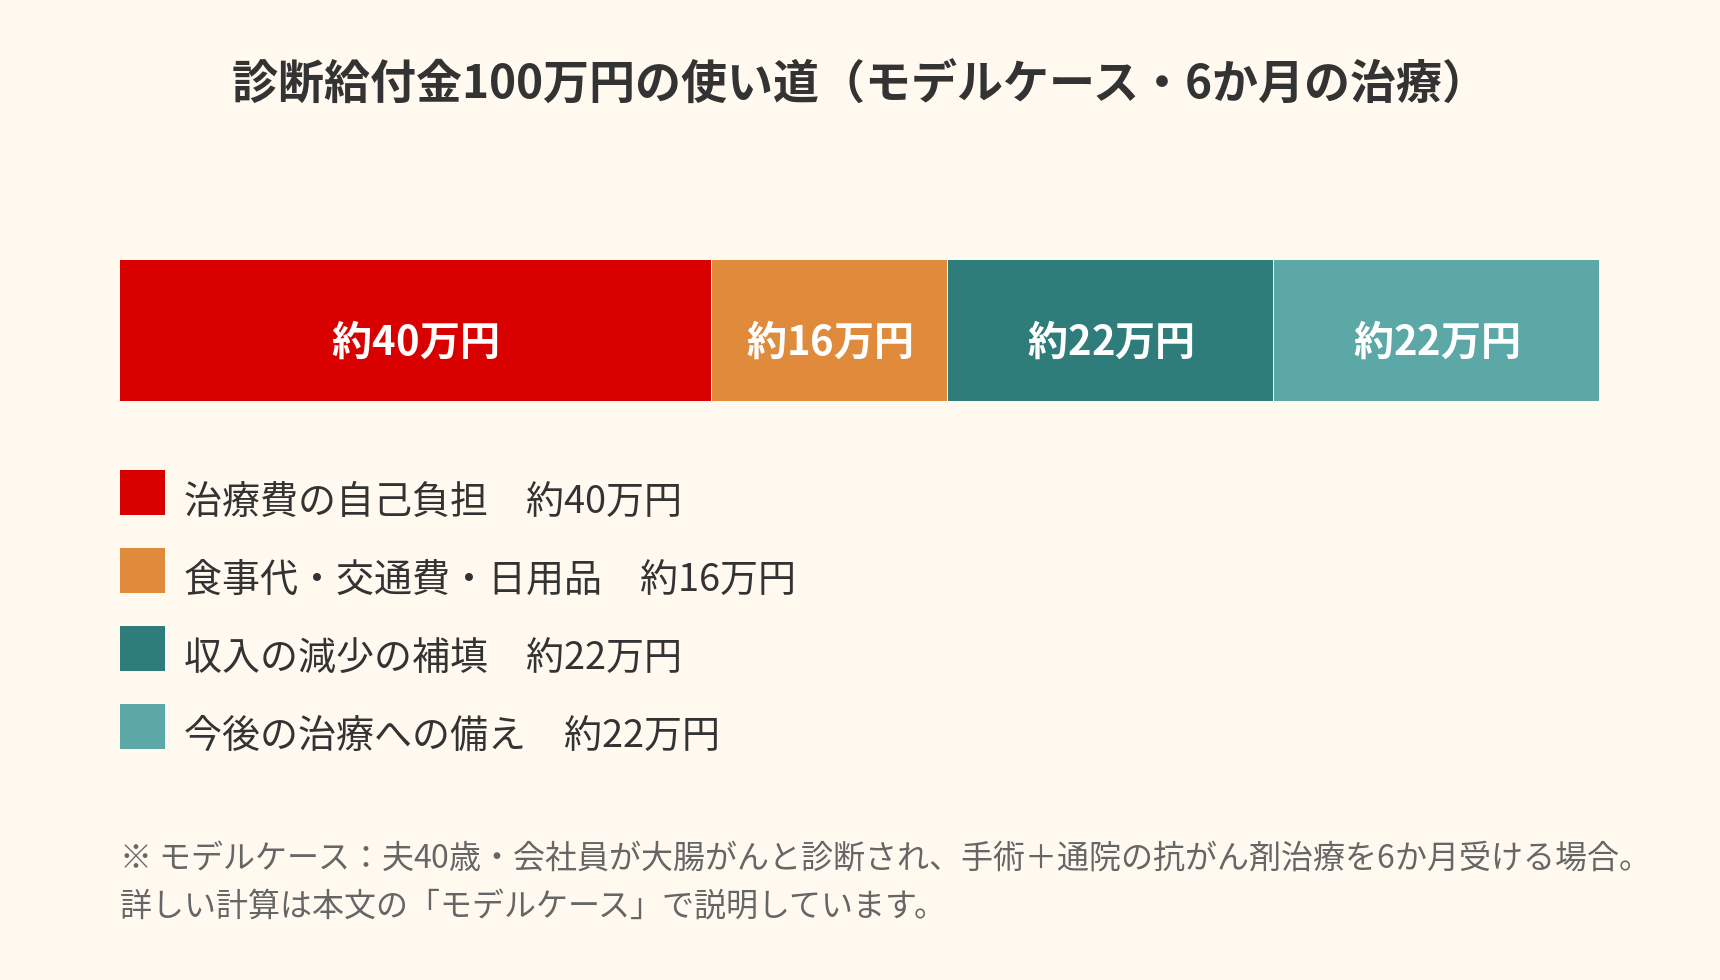
- モデルケース:診断給付金100万円の使い道と、6か月の治療費
- 診断給付金はいくらにする?50万円と100万円の目安
- 診断給付金と入院一時金・治療給付金の違い
- 選ぶときのチェックポイント5つ
- よくある質問
- まとめ:診断給付金は「治療の初めのまとまったお金」と「生活費の支え」
まず結論:診断給付金は「がんと分かったときにまとめて受け取れるお金」
結論から言えば、診断給付金は「がんと診断されたときに、治療が始まる前にまとめて受け取れるお金」です。
いちばんの特徴は、使い道が自由なことです。治療費の自己負担はもちろん、通院の交通費や、仕事を休む期間の生活費、先進医療の技術料のような健康保険の対象にならない費用にも充てられます。領収書の提出を求められることも基本的にありません。
金額は契約時に自分で決めます。多くの商品では50万円〜100万円程度の金額が選べるようになっており、商品によっては200万円・300万円まで選べる場合もあります。金額が大きいほど保険料も上がるので、「いくらあれば足りるか」をモデルケースで考えることが大切です。このあとご説明します。
治療と仕事の両立の全体像については、こちらで紹介した『がん治療とお金、働きながら治療するときの備え』で整理しています。診断給付金は、その全体像の中で「公的保障でまかなえない部分」を補う役割です。
診断給付金とは?診断されたら一時金がもらえる仕組み
診断給付金とは、医師によりがんと診断確定されたときに支払われる一時金です。「がん診断一時金」「がん診断給付金」などの名前で、がん保険の主契約に含まれている場合と、特約として付ける場合があります。
入院日額や手術給付金との違いは、受け取るタイミングです。入院や手術をした日数・内容に応じて支払われるのではなく、「がんと診断された」という事実そのものが支払いの条件になります。そのため、入院をしない通院だけの治療でも、診断された時点で受け取れます。
受け取るまでの流れは、おおむね次のようになります。
- 医師からがんと診断される — 診断確定が条件です。検査中の段階では対象になりません。
- 診断書を用意する — 医師による診断書が必要になるのが一般的です。発行に時間がかかる場合もあるので、早めに手続きを始めると安心です。
- 保険会社へ請求する — 診断書と請求書類を保険会社へ送ります。
- 給付金を受け取る — 審査のうえ、指定した口座へ振り込まれます。
注意したいのが、がん保険には契約から90日間の「免責期間」があるのが一般的だということです。契約してから90日以内にがんと診断されても、診断給付金は支払われません。加入を検討するときは、この期間も含めて考えてください。
| 項目 | 診断給付金の基本 |
|---|---|
| 受け取るタイミング | がんと診断確定されたとき |
| 金額の決まり方 | 契約時に設定する(50万円〜100万円程度が一般的。商品によって異なる) |
| 使い道 | 自由(治療費・通院費・生活費など、何に使ってもよい) |
| 支払回数 | 初めての診断の1回だけの商品と、再発・転移のときにも支払われる商品がある |
| 受け取りに必要なもの | 医師による診断書が一般的 |
何に使える?使い道は自由 — 治療費だけじゃない4つの使い道
診断給付金の使い道は自由ですが、「何に使うか」をあらかじめ分けて考えておくと、受け取ったあとに慌てずに済みます。代表的な使い道は、次の4つです。
使い道1:治療費の自己負担
健康保険が使える治療であれば、1か月の自己負担には高額療養費制度の上限があります。ただし、上限額自体は毎月発生します。治療が6か月続けば、上限額が6か月分かかります。モデルケースでは、6か月の自己負担は約40万円になります。詳しい計算は、このあとご説明します。
使い道2:健康保険の対象にならない出費
入院中の食事代、差額ベッド代、通院の交通費、入院中の日用品代、ウィッグや身の回りのものなどは、高額療養費制度の対象になりません。通院が長引くほど、交通費や日用品の出費は積み重なります。
使い道3:収入が減る期間の生活費
治療のために仕事を休むと、収入が減ります。会社員の方には健康保険の傷病手当金があり、標準報酬日額の3分の2が最長1年6か月まで支給されますが、給与との差は残ります。診断給付金は、その差を埋める生活費の補填に使えます。
使い道4:先進医療や今後の治療への備え
陽子線治療や重粒子線治療を、保険適用外の「先進医療」として受ける場合、技術料は全額自己負担になります。厚生労働省「令和7年度 先進医療実績報告」では、陽子線治療は1件あたり約278万円、重粒子線治療は約319万円です。診断給付金を一部手元に残しておくと、治療の選択肢が広がります。先進医療特約が付いている場合は、特約から技術料が出ることもあるので、契約内容で確かめてください。
使い道に制限はないからこそ、「治療費にいくら、生活費にいくら」と分けておくことが大切です。次のモデルケースでは、診断給付金100万円を4つの使い道に分けてみます。
モデルケース:診断給付金100万円の使い道と、6か月の治療費
では、具体的なモデルケースで計算してみましょう。手術と通院の抗がん剤治療を合わせて6か月受けるケースです。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- 夫(40歳・会社員、年収約500万円)が大腸がんと診断された
- 手術のため5日間入院し、その後通院での抗がん剤治療を5か月受ける(治療期間は合計6か月)
- 標準報酬月額は30万円
- 70歳未満・年収の目安約370万〜770万円の区分で計算
- 診断給付金は100万円
① 治療費の自己負担:約40万円
保険診療の自己負担は、高額療養費制度の上限で計算します。2026年8月診療分からの上限額は、85,800円+(総医療費−286,000円)×1%です。月の上限額の計算方法は、こちらで紹介した『高額療養費制度の上限はいくら?』で詳しく説明しています。
手術の月:その月の総医療費(10割の金額)は80万円です。
85,800円 +(800,000円 − 286,000円)× 1% = 90,940円(約9.1万円)
通院の月(2・3か月目):その月の総医療費は30万円です。
85,800円 +(300,000円 − 286,000円)× 1% = 85,940円(約8.6万円)× 2か月 = 約17.2万円
4〜6か月目:直近12か月で3回上限に達したため、4回目からは「多数回該当」で上限が月44,400円に下がります。
44,400円 × 3か月 = 133,200円(約13.3万円)
合計すると、90,940円 + 85,940円 × 2 + 133,200円 = 396,020円で、約40万円になります。なお、年間上限53万円(2026年8月〜2027年7月の合計)には届かないため、年間上限による払い戻しは発生しません。
② 食事代・交通費・日用品:約16万円
手術入院の食事代は、一般の方の標準負担額1食550円で計算すると、550円 × 3食 × 5日 = 8,250円(約0.8万円)です。これに、通院の交通費や日用品、ウィッグなどの身の回りのものを約15万円と仮定すると、合計で約16万円になります。
③ 収入の減少の補填:約22万円
2か月休職したとします。傷病手当金は、標準報酬日額(30万円 ÷ 30日 = 1万円)の3分の2で、1日あたり約6,667円です。連続する3日間の待期期間を除く57日分で、約38万円が支給されます。2か月の給与(月30万円 × 2か月 = 60万円)との差は、約22万円です。
④ 今後の治療への備え:約22万円
先進医療の技術料や、再発したときの治療に備えて、手元に残しておく分です。治療が終わったあとも、経過観察のための通院が続くことがあります。
診断給付金100万円の使い道の内訳
| 使い道 | 金額 |
|---|---|
| 治療費の自己負担(保険診療・6か月分) | 約40万円 |
| 食事代・交通費・日用品などの対象外の出費 | 約16万円 |
| 収入の減少の補填(2か月休職) | 約22万円 |
| 先進医療や今後の治療への備え | 約22万円 |
| 合計 | 100万円 |
モデルケースでは、診断給付金100万円が、6か月の治療にかかる出費とほぼ見合う金額になりました。もちろん、これはあくまでモデルケースです。がんの種類や治療の内容、通院の回数、休職の期間によって金額は大きく変わります。ただ、「治療費の自己負担だけを見るのではなく、対象外の出費と収入の減少まで含めて考える」ことは、どのケースでも同じです。
診断給付金はいくらにする?50万円と100万円の目安
診断給付金の金額は、50万円と100万円がよく選ばれる水準です。どちらにするかは、次の3つで考えてみてください。
目安1:50万円 — 治療費の自己負担をカバーしたい場合
モデルケースでは、6か月の治療費の自己負担は約40万円でした。50万円あれば、この自己負担の部分はほぼまかなえます。貯蓄があって、生活費や通院費は貯蓄でまかなえるご家庭では、50万円が一つの目安になります。
目安2:100万円 — 治療費に加えて、通院費や収入減まで備えたい場合
モデルケースのように、通院費や収入の減少まで含めると、出費は100万円に近づきます。共働き世帯で、休職中の生活費まで備えたいときや、貯蓄を取り崩したくない時期には、100万円が目安になります。
目安3:200万円以上 — 先進医療の技術料まで見据える場合
陽子線治療の技術料は1件あたり約278万円、重粒子線治療は約319万円です。先進医療を受ける可能性まで見据える場合は、200万円以上の金額や、先進医療特約との組み合わせを考えることになります。ただし、金額を大きくすれば保険料も上がるので、貯蓄や特約とのバランスで考えてください。
この「公的保障と貯蓄でまかなえる分を引いて、足りない分だけを保険で備える」という考え方は、こちらで紹介した『必要保障額はどう計算する?』と同じです。保険料とのバランスも含めて、無理のない金額を選んでください。
診断給付金と入院一時金・治療給付金の違い
がん保険や医療保険には、診断給付金と似た名前の一時金があります。役割が違うので、比べてみましょう。
| 給付金の種類 | 受け取るタイミング | 金額の決まり方 | 向いている場面 |
|---|---|---|---|
| 診断給付金 | がんと診断確定されたとき | 契約時に設定する(50万円〜100万円程度が一般的) | 治療の初めのまとまった出費と、収入が減る期間の生活費 |
| 入院一時金 | 入院したとき | 契約時に設定する(10万円・20万円程度が一般的) | 入院の初めにまとまって発生する出費 |
| 治療給付金(通院) | 治療を受けた月ごと | 治療を受けた月に決まった額(月10万円程度の商品が多い) | 通院治療が長引き、毎月お金がかかり続けるとき |
入院一時金については、こちらで紹介した『医療保険の入院一時金は必要?』で、5日入院のモデルケースとあわせて説明しています。入院一時金は「入院したとき」の一時金で、診断給付金は「がんと診断されたとき」の一時金です。入院を伴わない通院だけの治療では、入院一時金は受け取れませんが、診断給付金は受け取れます。
3つの給付金は、どれかひとつが万能というものではありません。「診断されたときにまとまったお金が要るのか」「入院のたびにお金が要るのか」「通院が長引いたときに毎月お金が要るのか」で、必要なものが変わります。すでに加入している保険があるときは、証券を並べて「何が、いくら、いつ受け取れるか」を確認してから、足りない分を考えるのがおすすめです。
選ぶときのチェックポイント5つ
診断給付金の金額が決まったら、金額以外のポイントも確かめてみてください。
- 免責期間(90日) — 契約から90日間は、がんと診断されても給付金が出ないのが一般的です。加入を検討するときは、この期間も含めて考えてください。契約してすぐの診断は対象外になる場合があります。
- 上皮内新生物の扱い — 早期のがんである上皮内新生物が、保障の範囲に含まれるかは商品によって異なります。給付金が半額になる場合や、対象外の場合もあります。証券の「保障の範囲」の欄で確かめてください。
- 再発・転移のときの支払い — 初めての診断の1回だけ支払われる商品と、再発・転移のときにも支払われる商品があります。支払回数の上限(2年に1回まで、など)も含めて確認してください。
- 支払回数と金額の組み合わせ — 1回100万円で受け取るタイプと、複数回に分けて受け取れるタイプがあります。治療が続くあいだ、毎年決まった額を受け取れるタイプもあります。どちらが合うかは、治療の見通しと家計で考えてみてください。
- 保険料と保障期間 — 金額を大きくすれば保険料も上がります。終身型か定期型か、払込期間も含めて、家計の負担にならない範囲で、必要な期間の保障が続くかどうかを確かめてください。
診断給付金以外の保障(入院・手術・通院・先進医療特約)との組み合わせも、あわせて確認してください。一時金だけを見るのではなく、全体の組み合わせで見ることが大切です。
よくある質問
Q. 診断給付金は、がんと診断されたらすぐにもらえますか?
診断確定のあと、医師による診断書を用意して保険会社へ請求します。診断書の発行に時間がかかる場合もあるので、早めに手続きを始めるのがおすすめです。請求の進め方は、保険会社のコールセンターに確認してください。
Q. 診断給付金は、治療費にしか使えませんか?
いいえ、使い道は自由で、基本的に制限はありません。治療費だけでなく、通院の交通費や生活費、ウィッグなどの身の回りのものにも充てられます。ただし、受け取れる回数や保障の範囲は商品によって違うので、契約内容を確認してください。
Q. 上皮内がんでも診断給付金は出ますか?
商品によって異なります。上皮内新生物も保障の範囲に含まれる商品と、含まれない商品があります。含まれる場合でも、給付金が半額になる場合があります。契約内容で確かめてください。
Q. 診断給付金があれば、医療保険はいらないですか?
役割が違うので、どちらか一方で十分とは言えません。診断給付金は診断されたときにまとめて受け取れるお金で、医療保険は入院や通院のたびに受け取れる給付金です。治療が長引くほど、入院・通院の給付金の積み重ねも支えになります。両方の役割を分けて考えるのがおすすめです。
Q. すでにがん保険に入っている場合、診断給付金の金額はどう確認する?
保険証券で確認できます。見方が分からないときは、契約している保険会社や代理店に確認してください。
まとめ:診断給付金は「治療の初めのまとまったお金」と「生活費の支え」
がん保険の診断給付金は、がんと診断されたときにまとめて受け取れる、使い道自由な一時金です。
- 診断給付金は、がんと診断確定されたときに受け取れる一時金で、入院をしない通院だけの治療でも受け取れます。
- 使い道は自由で、治療費の自己負担だけでなく、通院の交通費や日用品、収入が減る期間の生活費にも充てられます。
- モデルケース(6か月の治療・診断給付金100万円)では、治療費の自己負担が約40万円、食事代・交通費・日用品が約16万円、収入の減少の補填が約22万円、今後の治療への備えが約22万円で、合計100万円になりました。
- 金額の目安は、治療費の自己負担をカバーしたいなら50万円、通院費や収入減まで含めて備えたいなら100万円です。先進医療の技術料(陽子線治療で1件あたり約278万円、重粒子線治療で約319万円)まで見据える場合は、貯蓄や先進医療特約との組み合わせで考えてください。
- 選ぶときは、免責期間90日、上皮内新生物の扱い、再発・転移時の支払い、支払回数、保険料と保障期間の5つを確かめてください。
「治療費はいくらかかるか」だけでなく、「治療のあいだ家計はどう回るか」まで含めて考える——それが、診断給付金の金額を決めるときのポイントです。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険や家族構成、契約の内容によって異なります。治療や就業の可否については主治医の判断に従ってください。最新の制度や手続きは、加入している健康保険(保険者)や厚生労働省にご確認ください。
この記事へのコメントはありません。