

地震保険は必要?火災保険とセットで考える補償と保険料の目安
「火災保険に入っているから、地震のときも大丈夫」——そう思っていませんか。実は、地震が原因の火災は、火災保険では補償されません。地震・噴火・津波による損害に備えるには、火災保険にセットで付ける地震保険が必要です。
とはいえ、地震保険は「家を建て直すための保険」ではありません。補償は火災保険の保険金額の30〜50%の範囲で、建物は5,000万円、家財は1,000万円が上限です。財務省も、地震保険の目的を「被災者の生活の安定」と説明しています。つまり、地震保険は、被災したあとの当面の生活費や住まいの立て直しの資金を支えるための備えです。
では、わが家にとって地震保険は必要なのでしょうか。判断の材料は、補償の上限と、損害の程度で決まる支払額、そして毎年の保険料の3つです。この記事では、千葉県の木造戸建てと茨城県のマンションのモデルケースで、保険料と支払額を具体的に計算します。割引と税金の控除まで含めて、「付ける・付けない」を考えるための目安をお伝えします。
目次
- まず結論:地震保険は「生活再建の資金」として考える
- 火災保険だけでは、地震の火災は補償されない
- 地震保険の補償の範囲と上限
- 保険金はいくらもらえる?4つの損害区分
- 保険料はいくら?モデルケースで計算
- 割引と5年契約で保険料を抑える
- 地震保険料控除:年末調整で戻るお金
- 30%と50%、どちらを選ぶ?
- よくある質問
- まとめ:証券で「建物・家財の両方」を確かめる
まず結論:地震保険は「生活再建の資金」として考える
結論から言えば、地震保険は「家を元通りに建て直すための保険」ではなく、「被災したあとの生活を立て直すための資金」として考えるのが合っています。補償には上限があり、建物は火災保険の保険金額の30〜50%の範囲で、5,000万円が限度です。火災保険の建物保険金額が2,000万円の家なら、地震保険の建物は600万円から1,000万円の間で決めることになります。
それでも、地震保険を付ける意味は小さくありません。大きな地震で家が全損になった場合、地震保険の建物1,000万円なら1,000万円が支払われます。仮住まいの家賃や、家財の買い直し、当面の生活費に充てることができます。反対に、地震保険がなければ、被災したあとの支出はすべて貯金や借り入れでまかなうことになります。
判断の目安は、次の3つです。
- 住んでいる場所の料率:千葉県と茨城県は、全国でも保険料が高い地域です。同じ1,000万円の補償でも、木造なら年41,100円かかります。
- 建物の構造と耐震性能:耐震等級3の家なら保険料が半額になります。古い木造の家ほど、保険料は高くなります。
- 貯金と住宅ローンの残高:被災したあと、住宅ローンの返済は続きます。ローンが多く残っている家ほど、地震保険の「生活再建の資金」の意味は大きくなります。
このあとご説明しますが、まずは火災保険と地震保険のちがいから確かめていきましょう。
火災保険だけでは、地震の火災は補償されない
火災保険と地震保険は、補償する事故がちがいます。火災保険は、火事や落雷、風災・雪災などが中心です。地震保険は、地震・噴火、またはこれらによる津波を原因とする火災・損壊・埋没・流失が対象です。
いちばんの注意点は、地震が原因の火災は、火災保険では補償されないことです。地震で火事が起きたり、地震で燃え広がったりした損害は、地震保険がなければ補償されません。財務省の説明でも、この点ははっきりと書かれています。
| 項目 | 火災保険 | 地震保険 |
|---|---|---|
| 主な対象 | 火災・落雷・風災・雪災など | 地震・噴火・津波による損害 |
| 地震が原因の火災 | 補償されない | 補償される |
| 単独での契約 | できる | できない(火災保険とセット) |
| 加入 | 任意 | 任意(火災保険に付ける形) |
| 保険金額の決め方 | 建物・家財の評価で決める | 火災保険金額の30〜50%の範囲 |
| 保険金額の上限 | 商品・契約による | 建物5,000万円・家財1,000万円 |
地震保険は、火災保険にセットで入るしくみです。単独では契約できませんが、加入自体は任意です。すでに火災保険に入っている人は、契約期間の途中からでも地震保険を付けることができます(中途付帯)。
2024年度に契約された住宅の火災保険のうち、地震保険を付けた割合(付帯率)は全国平均で70.4%でした。火災保険に入っている人の7割が、地震保険も付けていることになります。一方で、全世帯のうち地震保険に入っている割合(世帯加入率)は、千葉県で35.9%、茨城県で32.1%です。火災保険そのものに入っていない世帯も含めると、地震保険に入っているのは3世帯に1世帯ほどです。
「火災保険に入っているから大丈夫」と思って、地震保険が付いていないままになっている家も少なくありません。まずは保険証券で、地震保険が付いているかどうかを確かめることが出発点です。証券の見方は、こちらで紹介した『保険証券って、どこを見ればいいの?』も参考にしてください。
地震保険の補償の範囲と上限
地震保険の対象は、居住用の建物と家財です。マンションの共用部分も対象になります。補償する損害は、地震・噴火、またはこれらによる津波を原因とする火災・損壊・埋没・流失です。
ただし、すべてが対象になるわけではありません。次のものは、地震保険の対象外です。
- 工場や事務所だけに使う建物など、住居として使われない建物
- 1個または1組の価額が30万円を超える貴金属・宝石・骨とう
- 通貨、有価証券(小切手・株券・商品券など)、預貯金証書、印紙、切手
- 自動車
また、地震保険の保険金額には、上限があります。火災保険の保険金額の30〜50%の範囲で決め、建物は5,000万円、家財は1,000万円が限度です。
| 対象 | 保険金額の決め方 | 上限 |
|---|---|---|
| 建物 | 火災保険の建物保険金額の30〜50% | 5,000万円 |
| 家財 | 火災保険の家財保険金額の30〜50% | 1,000万円 |
たとえば、火災保険の建物保険金額が2,000万円なら、地震保険の建物は600万円(30%)から1,000万円(50%)の間で決めます。火災保険の家財保険金額が1,000万円なら、地震保険の家財は300万円(30%)から500万円(50%)の間です。
上限があるのは、地震保険の目的が「家を元通りに建て直すこと」ではなく、「被災した人の生活の再スタートを支えること」だからです。1回の地震等で支払われる保険金の総支払限度額も、12兆円と決まっています。過去の阪神・淡路大震災や東日本大震災でも、支払額はこの限度額の範囲内でした。
なお、地震保険では、保険金が支払われない主な場合も決まっています。故意や重大な過失、法令違反による損害、地震等の発生日の翌日から起算して10日が経過したあとに生じた損害、戦争や内乱による損害、地震等の際の紛失・盗難などです。地震のあとに起きた損害でも、発生から10日を過ぎたものは対象外になるため、被害に気づいたら早めに連絡するのがおすすめです。
保険金はいくらもらえる?4つの損害区分
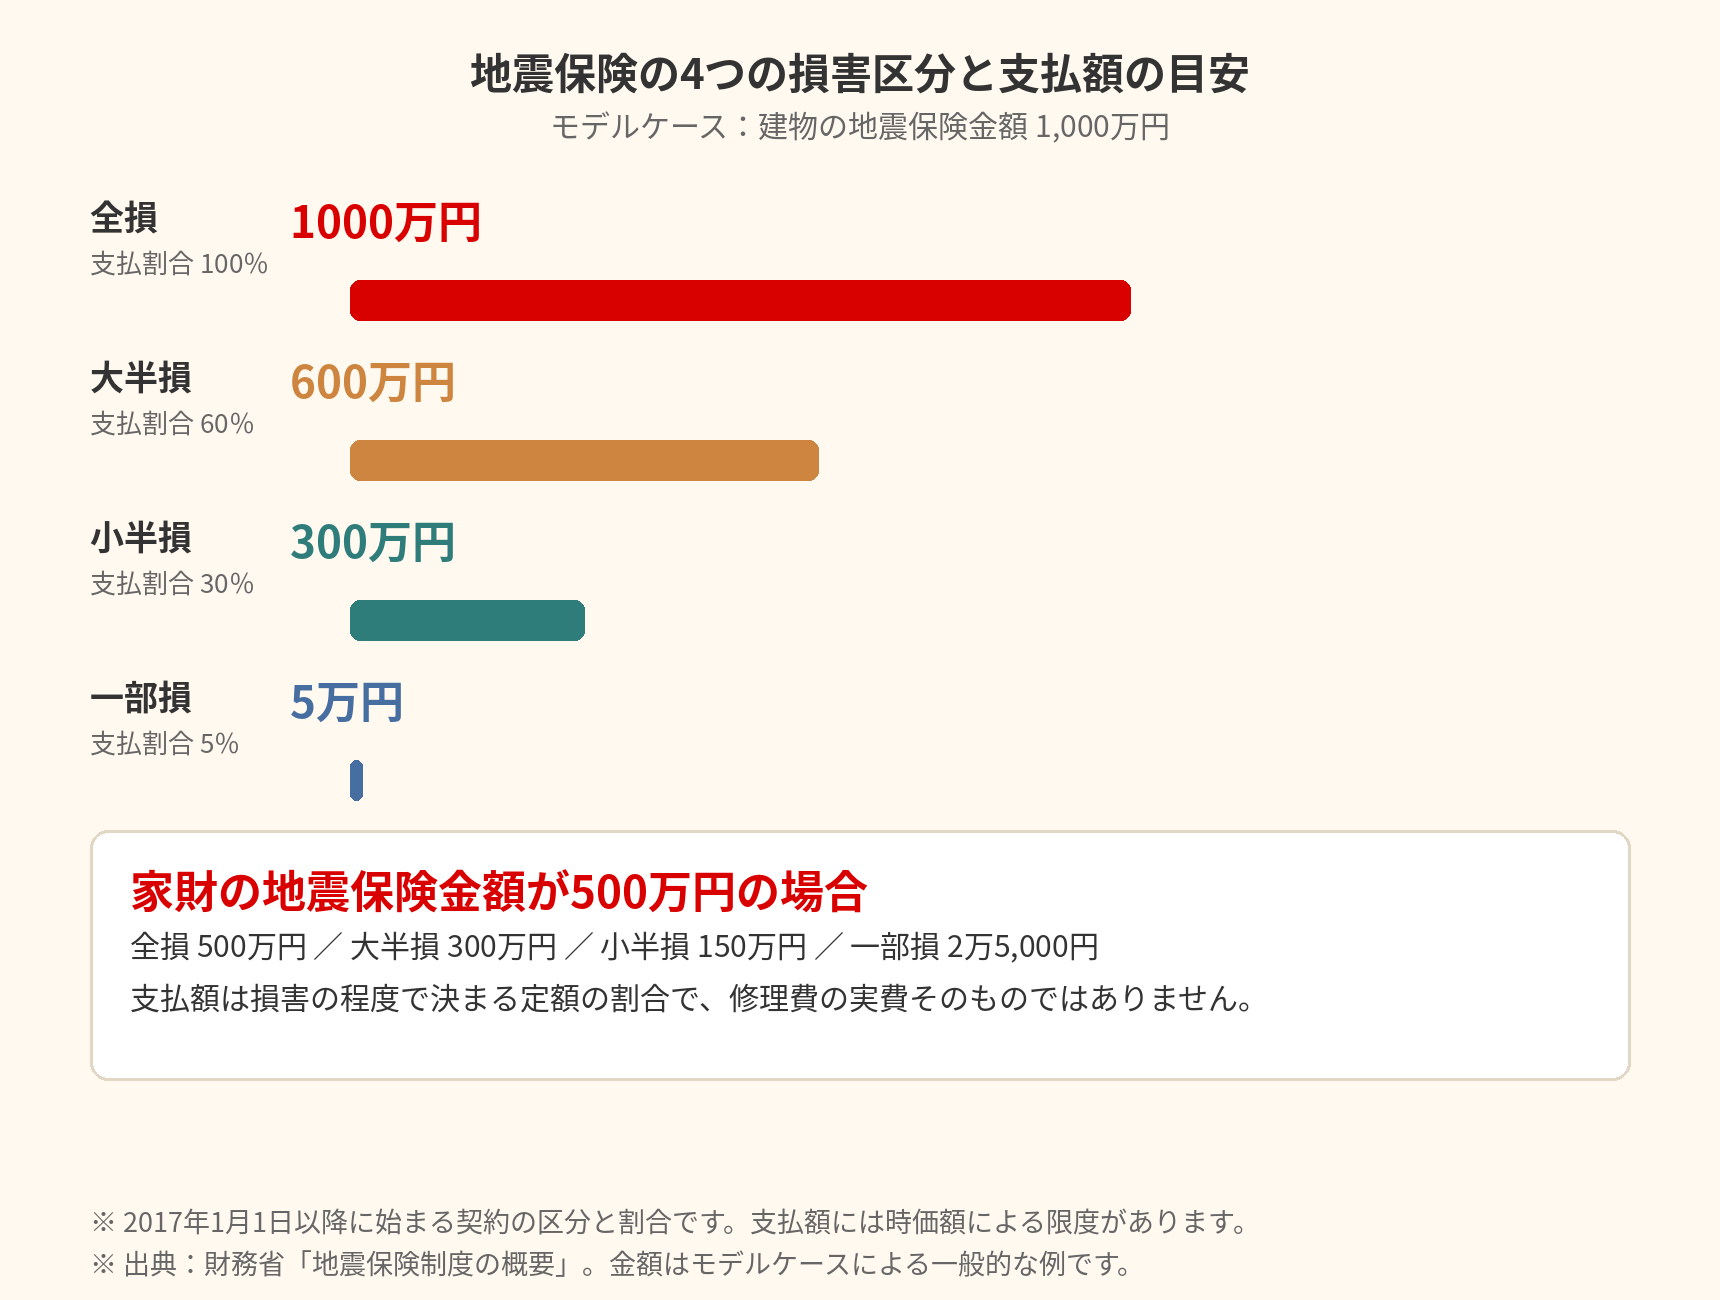
地震保険の保険金は、修理にかかった実費をそのまま払うしくみではありません。建物や家財の損害の程度を4つに区分し、区分ごとに決まった割合で支払われます。2017年1月1日以降に始まった契約では、次の4区分です。
| 損害区分 | 支払われる割合(地震保険金額に対して) | 建物の認定の目安(主要構造部の損害額が時価額の…) |
|---|---|---|
| 全損 | 100%(時価額が限度) | 50%以上、または焼失・流失した部分の床面積が延床面積の70%以上 |
| 大半損 | 60%(時価額の60%が限度) | 40%以上50%未満、または焼失・流失が延床面積の50%以上70%未満 |
| 小半損 | 30%(時価額の30%が限度) | 20%以上40%未満、または焼失・流失が延床面積の20%以上50%未満 |
| 一部損 | 5%(時価額の5%が限度) | 3%以上20%未満、または床上浸水・地盤面から45cmを超える浸水 |
家財の認定の目安は、建物とはちがいます。損害額が家財全体の時価額の80%以上で全損、60%以上80%未満で大半損、30%以上60%未満で小半損、10%以上30%未満で一部損です。支払われる割合は、建物と同じ100%・60%・30%・5%です。
モデルケースで計算してみましょう。建物の地震保険金額が1,000万円、家財の地震保険金額が500万円の場合、支払額の目安は次のようになります。
| 損害区分 | 建物(地震保険金額1,000万円) | 家財(地震保険金額500万円) |
|---|---|---|
| 全損 | 1,000万円 | 500万円 |
| 大半損 | 600万円 | 300万円 |
| 小半損 | 300万円 | 150万円 |
| 一部損 | 5万円 | 2万5,000円 |
一部損の5万円は、決して大きな金額ではありません。壁にひびが入った程度の損害では、支払額は小さくなります。地震保険は、軽い損害の修理費をまかなう保険というより、大きな損害を受けたときの生活再建の資金だと考えると、しくみが見えてきます。
また、支払額は保険会社の査定の結果で決まります。財務省も、地震保険は「一律で見舞金のようなものをお支払いするものではない」と説明しています。損害の区分は、主要構造部(土台・柱・壁・屋根など)の損害の程度で認定されます。門や塀だけが壊れた場合は、建物の損害として認められないのが一般的です。
保険料はいくら?モデルケースで計算
地震保険の保険料は、建物の所在地(都道府県)と構造で決まります。同じ都道府県・構造・保険金額・割引なら、どの保険会社で入っても同じ額です。保険料の目安は、財務省が公表している基本料率(令和4年10月1日以降に始まる契約)で計算できます。
千葉県と茨城県の基本料率は、保険金額1,000万円・保険期間1年あたり、割引なしで次のとおりです。
| 地域 | 鉄骨・コンクリート造など | 木造など |
|---|---|---|
| 千葉県 | 27,500円 | 41,100円 |
| 茨城県 | 23,000円 | 41,100円 |
料率は、建物の造りで2つに分かれます。鉄骨造や鉄筋コンクリート造など、耐火・準耐火の造りの建物は安い料率で、それ以外の木造などの建物は高い料率です。木造の戸建てでも、省令準耐火構造に当たれば安いほうの料率になります。千葉県と茨城県は、全国でも保険料が高い地域で、木造などの41,100円は全国で最も高い水準です。
モデルケースA:千葉県の木造戸建て
火災保険の建物保険金額2,000万円、家財保険金額1,000万円の家で、地震保険を建物・家財ともに50%で付けるとします。
- 建物の地震保険金額:2,000万円×50%=1,000万円 → 年間保険料 41,100円
- 家財の地震保険金額:1,000万円×50%=500万円 → 年間保険料 41,100円×0.5=20,550円
- 合計:41,100円+20,550円=年61,650円(月あたり約5,138円)
建物だけ30%(600万円)にすると、建物の年間保険料は41,100円×0.6=24,660円です。家財を付けなければ、建物だけの保険料になります。
モデルケースB:茨城県のマンション(鉄筋コンクリート造)
火災保険の建物保険金額1,500万円のマンションで、地震保険を建物50%で付けるとします。
- 建物の地震保険金額:1,500万円×50%=750万円 → 年間保険料 23,000円×0.75=17,250円
同じ750万円の補償でも、千葉県の木造戸建てなら木造の料率で30,825円になります。住んでいる場所と建物の構造で、保険料は大きくちがいます。
なお、実際の保険料は、保険会社の端数処理で数円から数十円ずれることがあります。また、構造の区分や割引の可否は、保険会社の確認によります。ここでの金額は、基本料率から計算した目安としてお考えください。
割引と5年契約で保険料を抑える
地震保険には、建物の耐震性能や建築年に応じた4種類の割引があります。割引率は10%から50%で、重ねて使うことはできず、いちばん大きい1つだけが適用されます。
| 割引制度 | 主な条件 | 割引率 |
|---|---|---|
| 免震建築物割引 | 品確法にもとづく免震建築物であること | 50% |
| 耐震等級割引 | 耐震等級3/2/1を有すること | 50%/30%/10% |
| 耐震診断割引 | 耐震診断・耐震改修の結果、1981年6月1日施行の耐震基準を満たすこと | 10% |
| 建築年割引 | 1981年6月1日以降に新築された建物であること | 10% |
モデルケースA(千葉県の木造戸建て、割引なしで年61,650円)に割引を当てはめると、次のようになります。
| 割引 | 割引後の年間保険料の目安 |
|---|---|
| 割引なし | 61,650円 |
| 建築年割引10%(1981年6月以降に新築) | 61,650円×0.9=55,485円 |
| 耐震等級3の割引50% | 61,650円×0.5=30,825円 |
耐震等級3の家なら、保険料が半額になります。新しい家ほど、地震保険の保険料は安くなるしくみです。反対に、1981年5月以前に建てられた古い木造の家は、割引がなく、料率も高いため、保険料は高くなります。耐震診断を受けて基準を満たせば10%の割引が使えますが、耐震改修そのものの費用もかかるため、費用と効果をあわせて考えるのがおすすめです。
割引の適用には、確認資料の提出が必要です。耐震等級の確認には住宅性能評価書、建築年の確認には登記事項証明書などが使われます。資料が手元にない場合は、保険会社や代理店に確認してください。
また、地震保険は1年契約のほか、2年から5年の長期契約ができます。長期契約の保険料は、1年分の保険料に期間ごとの係数をかけて出します。
| 期間 | 係数 |
|---|---|
| 2年 | 1.90 |
| 3年 | 2.85 |
| 4年 | 3.75 |
| 5年 | 4.70 |
モデルケースAで5年契約にすると、61,650円×4.70=289,755円です。1年契約を5回続けた場合(61,650円×5=308,250円)より、18,495円安くなります。長期契約は、途中で料率が変わっても、契約期間中は契約時の料率が続くしくみです。
地震保険料控除:年末調整で戻るお金
地震保険の保険料には、税金の控除があります。1年間に払った地震保険料は、所得税では最高5万円、住民税では最高2万5,000円まで、所得から控除できます。
控除額の決まり方は、国税庁のタックスアンサーNo.1145のとおりです。
| 1年間に払った地震保険料 | 所得税の控除額 |
|---|---|
| 5万円以下 | 払った全額 |
| 5万円超 | 一律5万円 |
モデルケースA(年間保険料61,650円)の場合、所得税の控除額は5万円、住民税の控除額は2万5,000円です。所得税率が10%の人なら、所得税は5,000円軽くなる目安です(復興特別所得税と住民税の軽減額は含まない、仮の計算です)。モデルケースB(年間保険料17,250円)の場合、所得税の控除額は17,250円の全額です。
控除を受けるには、年末調整で「給与所得者の保険料控除申告書」に地震保険料を書き、保険会社から届く控除証明書を添えます。火災保険とセットで払っていても、控除の対象になるのは地震保険の部分の保険料だけです。火災保険の保険料は入りません。申告書の書き方や証明書の見方は、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。
なお、平成18年までに結んで、その後変更していない古い長期契約の保険料は、「旧長期損害保険料」として最高1万5,000円まで控除でき、地震保険料と合わせて最高5万円になります。古い契約をお持ちの人は、控除証明書の区分を確かめてください。
30%と50%、どちらを選ぶ?
地震保険の保険金額は、火災保険金額の30〜50%の範囲で決めます。30%と50%では、保険料も支払額も変わります。モデルケースAの建物(火災保険2,000万円、木造・千葉県)で比べると、次のようになります。
| 建物の地震保険金額 | 年間保険料(建物のみ) | 全損の支払額 | 大半損の支払額 | 小半損の支払額 |
|---|---|---|---|---|
| 30%(600万円) | 24,660円 | 600万円 | 360万円 | 180万円 |
| 50%(1,000万円) | 41,100円 | 1,000万円 | 600万円 | 300万円 |
| 差額 | 年16,440円 | 400万円 | 240万円 | 120万円 |
50%にすると、年16,440円多く払いますが、全損のときの支払額は400万円多くなります。どちらが合うかは、被災したあとの生活にいくら必要かで考えます。
- 住宅ローンが多く残っている場合:ローンの返済は、被災しても続きます。仮住まいの家賃とローンの返済が重なるため、50%で多めに備える意味が大きくなります。住宅ローンと保障の関係は、こちらで紹介した『住宅ローンを組んだときの保障』も参考にしてください。
- 貯金に余裕がある場合:当面の生活費を貯金でまかなえるなら、30%で保険料を抑える考え方もあります。
- 家財も忘れずに:建物だけ付けて、家財を付けていない契約も少なくありません。家財の買い直しには、家具・家電だけでもまとまったお金がかかります。建物と家財の両方に付いているか、証券で確かめてください。
地震保険は、火災保険の見直しと一緒に考えるのがおすすめです。年末の大掃除のタイミングで保障全体を見直す方法は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』も参考にしてください。
よくある質問
Q. 地震保険は、火災保険に入っていれば自動で付きますか?
A. 自動では付きません。地震保険は火災保険にセットで入るものですが、加入は任意で、契約時に付けるかどうかを選びます。火災保険の契約時に付けなかった場合でも、契約期間の途中から付けることができます。まずは保険証券で、地震保険が付いているかどうかを確かめてください。
Q. 賃貸住宅でも地震保険に入れますか?
A. 家財の地震保険は、賃貸住宅でも入ることができます。対象は居住用の建物と家財で、借りている家の中の家財も対象になります。建物の地震保険は、建物の所有者が契約します。賃貸の場合は、火災保険の家財に地震保険を付ける形で検討します。
Q. 地震保険の保険料は、どこの保険会社でも同じですか?
A. 同じ都道府県・構造・保険金額・割引なら、基本料率が同じため、どの保険会社でも同じ額になります。保険会社を替えても保険料は下がりません。見直せるのは、契約期間・割引・保険金額です。
Q. 地震で家が壊れたら、修理費の全額がもらえますか?
A. 修理費の実費ではなく、損害の程度(全損・大半損・小半損・一部損)で決まった割合が支払われます。建物の地震保険金額が1,000万円で小半損なら300万円、一部損なら5万円です。軽い損害では支払額が小さくなるため、修理費の全額がまかなえるとは限りません。
Q. 地震保険に入っていれば、津波の損害も補償されますか?
A. 地震・噴火、またはこれらによる津波を原因とする損害が対象です。津波による流失や損壊も補償されます。ただし、台風や大雨による水の損害(水災)は、地震保険の対象ではなく、火災保険の水災補償で備えるものです。
Q. 保険料控除の証明書が年末調整に間に合わないときはどうすればいいですか?
A. 保険会社から届く控除証明書を、給与所得者の保険料控除申告書に添えて勤務先に出します。証明書が間に合わない場合は、翌年1月末日までに提出または提示することを条件に、控除して年末調整を行ってよいと国税庁のパンフレットで案内されています。詳しくは勤務先の担当者に確認してください。
まとめ:証券で「建物・家財の両方」を確かめる
地震保険は、火災保険だけでは補償されない、地震・噴火・津波による損害に備える保険です。補償は火災保険金額の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限です。保険金は損害の程度で決まる4つの区分(全損100%・大半損60%・小半損30%・一部損5%)で支払われます。
千葉県の木造戸建てのモデルケースでは、建物・家財ともに50%で付けると年61,650円、耐震等級3の割引があれば年30,825円が目安です。茨城県のマンションなら、建物50%で年17,250円が目安です。払った保険料は、所得税で最高5万円、住民税で最高2万5,000円まで控除できます。
今日できることは、ひとつだけです。保険証券を開いて、地震保険が付いているか、建物と家財の両方に付いているか、保険金額は何%かを確かめてください。付いていなければ、火災保険の契約期間の途中からでも付けることができます。地震保険は、被災したあとの生活を立て直すための資金です。わが家の貯金と住宅ローンの残高とあわせて、30%か50%かを選んでください。
※この記事は一般的な情報のご案内です。地震保険の補償内容・保険料・割引の適用条件は、契約する商品や約款、建物の構造・所在地によって変わります。具体的なご契約の内容は、保険証券や約款でご確認いただくか、ご加入の保険会社・代理店にご相談ください。税金の取り扱いは、制度の変更や個々の状況によって変わる場合があります。最新の情報は、財務省・国税庁の公表資料でご確認ください。
この記事へのコメントはありません。