

がん治療とお金、働きながら治療するときの備え
がんと診断されたとき、治療のことと同時に頭に浮かぶのが「お金」と「仕事」です。治療費はいくらかかるのか、仕事は続けられるのか、収入が減ったらどうなるのか。不安が重なると、診断の直後に「仕事を辞めよう」と決めてしまいそうになります。
けれど、すぐに辞めると決める必要はありません。国立がん研究センターの患者体験調査では、診断時に収入のある仕事をしていた人のうち、がん治療のために退職・廃業した人は19.4%で、休職・休業はしたが辞めなかった人は53.4%でした。働き方を変えながら治療を続けた人が、半数以上いたということです。
この記事では、働きながら治療するときのお金の流れを、「公的保障→職場の制度→民間の保険」の順番で整理します。順番を間違えなければ、民間の保険で備えるべき「足りない分」が見えてきます。
目次
- まず結論:辞める前に確かめる3つの順番
- 治療費の自己負担はどう決まる?
- 収入が減るときの公的保障:傷病手当金
- 働き方の相談:休職・時短・両立支援プラン
- がん保険の診断給付金は何に使える?
- 収入保障・医療保険との役割分担
- お金の流れを整理するチェックリスト
- よくある質問
- まとめ:備えは「足りない分」から
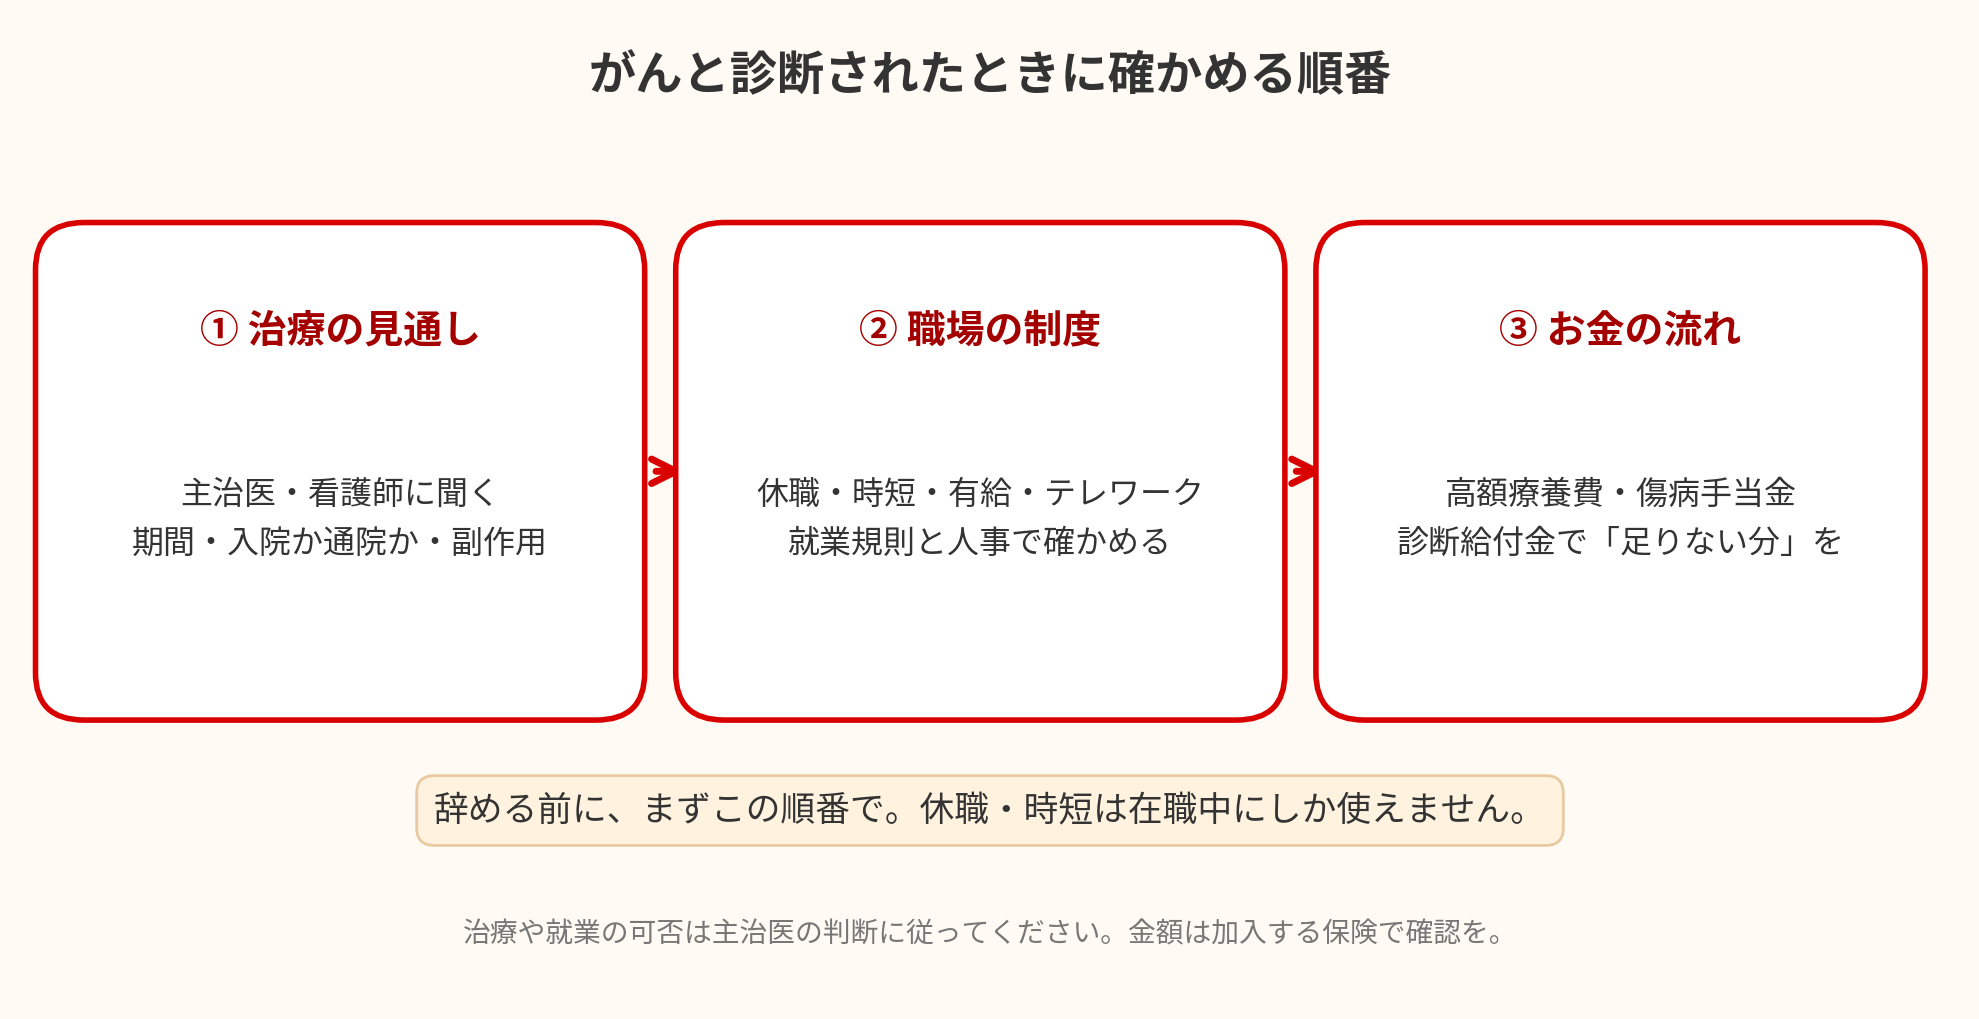
確かめる順番の早見表
| 順番 | 確かめること | 相手・窓口 |
|---|---|---|
| 1 治療の見通し | 治療の期間・予定、入院か通院か、副作用、今の仕事を続けられるか | 主治医・看護師 |
| 2 職場の制度 | 休暇・休職、時短勤務、時間単位の有給、テレワーク、配置の変更 | 就業規則、人事・総務、上司 |
| 3 お金の流れ | 高額療養費制度、傷病手当金、医療費控除、診断給付金 | 健康保険(保険者)、会社、保険の契約内容 |
まず結論:辞める前に確かめる3つの順番
がんと診断された直後に、いちばん避けたいのは「お金の不安だけで仕事を辞めてしまうこと」です。休職や時短勤務といった会社の制度は、在職しているあいだにしか使えません。辞めてからでは、使える制度が大きく減ってしまいます。
確かめる順番は、次の3つです。
- 治療の見通しを主治医に聞く — 治療の期間や予定、入院か通院か、副作用の出方、今の仕事を続けられるかどうか。治療の見通しが分からないまま働き方を決めることはできません。
- 職場の制度を確かめる — 休暇・休職、時短勤務、時間単位の有給、テレワークなどの制度が、就業規則にどう書かれているか。制度の有無や休める期間は、勤め先によって違います。
- お金の流れを確かめる — 高額療養費制度で治療費の自己負担がどうなるか、休んだときの収入がどうなるか、民間の保険で何が受け取れるか。ここまで分かってから、「足りない分」を考えます。
この順番で進めると、「辞めるかどうか」ではなく「どう働きながら治療するか」という選択肢が見えてきます。
治療費の自己負担はどう決まる?
がんの治療費は、がんの種類や治療法、入院か通院かで大きく違います。だからこそ、この記事では「いくらかかる」という総額の断定はしません。代わりに、自己負担がどう決まるかの仕組みを整理します。
健康保険が使える治療であれば、窓口での自己負担は原則として医療費の3割(年齢や所得で異なる場合があります)です。さらに、1か月の自己負担が一定の上限を超えた分は、高額療養費制度で払い戻される仕組みがあります。上限額は年齢や所得で決まります。2026年8月からの新しい上限額の計算方法は、こちら『高額療養費制度の上限はいくら?』で紹介しています。
ただし、高額療養費制度の対象にならない費用もあります。代表的なものは次のとおりです。
- 入院時の食事代の一部負担
- 差額ベッド代(個室などを希望した場合)
- 通院の交通費、入院中の日用品代
- 健康保険の対象にならない治療(先進医療の技術料など)の費用
つまり、「医療費の自己負担は高額療養費制度で抑えられるが、治療費以外の出費は別にかかる」というのが、現実のお金の流れです。診断給付金のような一時金が役に立つのは、まさにこの「対象外の費用」と「収入が減る期間の生活費」の部分です。詳しくは、このあとご説明します。
治療費の見通しは、主治医や病院の相談窓口(がん相談支援センターなど)でも聞くことができます。金額の目安を聞くときは、「入院か通院か」「治療の期間はどのくらいか」も一緒に確認すると、見通しが立てやすくなります。
収入が減るときの公的保障:傷病手当金
治療のために仕事を休むと、収入が減ります。そのときに使える公的保障が、健康保険の傷病手当金です。
傷病手当金は、会社員などが入る健康保険の制度で、病気やけがで仕事ができず、給与が受けられない(または少ない)ときに支給されます。ポイントは次の3つです。
- 金額の目安:1日あたり、標準報酬日額の3分の2が目安です。標準報酬日額とは、健康保険料などの計算の基準になる月給(標準報酬月額)を日額に直したものです。たとえば標準報酬月額の平均が30万円の場合、1日あたりの支給額は約6,667円(30万円÷30日×3分の2)になります。あくまでモデルケースの計算で、実際の額は加入する健康保険(保険者)で確認する必要があります。
- いつからもらえるか:連続する3日間の待期期間があり、4日目以降の仕事に就けなかった日について支給されます。有給休暇を使った日は、給与が出ているため支給の対象になりません。
- どれくらいの期間か:支給を開始した日から通算して1年6か月までです。2022年の法改正で「通算」になったため、一度復帰して、治療の都合で再び休むことになっても、復帰していた期間は1年6か月に算入されません。
注意点として、傷病手当金は健康保険(会社員などが入るもの)の制度です。自営業の人が入る国民健康保険には、原則としてこの制度はありません。加入する保険がどれか分からないときは、保険証の保険者名で確認してください。
また、傷病手当金は「給与の約3分の2」なので、休んでいるあいだも収入がゼロになるわけではありませんが、手取りが減ることは確かです。家計の見直しは、休む前に「収入がどれくらい減るか」を書き出すところから始めると、慌てずに済みます。家計の見直しチェックリストは、こちら『共働き家計の見直しチェックリスト』で紹介していますので、あわせて参考にしてください。
働き方の相談:休職・時短・両立支援プラン
治療と仕事の両立は、本人の申し出から始まります。2026年4月1日から、病気を抱える労働者の治療と就業の両立を支援することが、事業主の努力義務になりました。厚生労働省の「治療と就業の両立支援指針」(令和8年厚生労働省告示第28号)では、支援の流れが次のように示されています。
- 本人が、支援を求めて会社に申し出る
- 本人が、仕事の内容をまとめた勤務情報を主治医に渡す
- 主治医が意見書を書き、本人が会社に出す
- 会社と本人が話し合って、両立支援プランを作り、実行する。治療の経過に合わせて見直す
両立支援プランで決めるのは、たとえば次のような働き方です。
- 休職の期間と、復帰の進め方
- 時短勤務、時差出勤、フレックスタイム
- 時間単位の有給休暇、テレワーク
- 負担の大きい業務からの配置の変更
- 段階的な復帰(短時間勤務から始めて、少しずつ時間を延ばす)
ここで知っておきたいのは、休職は法律で定められた制度ではなく、就業規則で運用されているということです。休める期間や、休職中の給与の扱いは、勤め先によって違います。「うちの会社では何か月休めるのか」「休職中に使える制度は何か」は、就業規則と人事・総務で確かめてください。
また、指針は事業主に対し、病気を理由に安易に就業を禁止せず、配置転換や勤務時間の短縮などで、仕事を失わずに済むよう努めることを求めています。相談するときは、「辞めたい」のではなく「治療を受けながら、どう働けるか」という形で伝えると、話し合いが進みやすくなります。
職場への伝え方に迷うときは、病院のがん相談支援センターや、両立支援コーディネーターに相談する方法もあります。一人で抱えず、相談できる窓口を使うことも、備えのひとつです。
がん保険の診断給付金は何に使える?
がん保険の診断給付金は、医師によりがんと診断されたときに、まとまって給付されるお金のことです。診断されたら受け取れる一時金、とも呼ばれます。
いちばんの特徴は、使い道が自由だということです。治療費だけでなく、入院中の日用品代や交通費、生活費に充てることもできます。先ほど挙げた「高額療養費制度の対象外の費用」や「収入が減る期間の生活費」に充てられるのが、この一時金の役割です。
確認しておきたいポイントは、次の3つです。
1. 受け取れる回数
商品によって、初めてがんと診断されたときに1回のみ受け取れるタイプと、複数回に分けて受け取れるタイプがあります。契約内容で「何回まで」「どんな条件で」受け取れるかを確認してください。
2. 保障の範囲
がんの保障範囲は、悪性新生物(がん)のみが対象のケースと、上皮内新生物も対象になるケースがあります。上皮内新生物が保障の範囲ではない場合、診断されても一時金を受け取れません。証券の「保障の範囲」の欄で確かめてください。
3. 申請のタイミングと診断書
一時金を申請するには、医師による診断書が必要になるのが一般的です。診断直後に申請するか、手術や入院が終わってからまとめて申請するかで、診断書の枚数や文書料が変わることもあります。急いで申請したいときは、保険会社のコールセンターに「いちばん早い申請の進め方」を聞いてみてください。
診断給付金の金額は、契約時に決められた範囲内で自分で設定できる商品がほとんどです。「いくらあれば安心か」は、治療費の総額だけで決めるものではありません。先ほどの対象外の費用と、収入の減り具合を合わせて考えるのがおすすめです。「足りない分」から考える方法は、こちら『必要保障額はどう計算する?』でも紹介しています。
収入保障・医療保険との役割分担
がんの治療とお金では、診断給付金・医療保険・収入保障保険が、それぞれ違う役割を持っています。重ねて入っていると、どれが何をカバーするのか分からなくなりがちです。役割を分けて考えると、重複が見えてきます。
診断給付金(一時金)
診断されたときに、まとまったお金が一度に受け取れるものです。治療費以外の出費や、収入が減る期間の生活費に充てられる、使い道の自由さが特徴です。
医療保険(入院・手術・通院)
入院した日数や手術の内容、通院の回数に応じて、決まった額が給付されるものです。入院日数が短くなっている今の治療では、入院日額だけではカバーしきれないこともあります。通院の給付が、どんな条件で出るか(入院後の通院に限るのか、通院の期間に上限があるのか)を確認してください。
収入保障保険(毎月の収入の補填)
働けなくなったときに、毎月決まった額が受け取れるものです。診断給付金が「一度のまとまったお金」なのに対して、収入保障は「毎月の収入の代わり」です。治療が長引いて収入が減る期間が長いときに、生活費を支える役割があります。
この3つは、どれかひとつが万能というものではありません。「まとまったお金が要るのか」「毎月の収入を補いたいのか」「入院・通院の費用を補いたいのか」で、必要なものが変わります。すでに加入している保険があるときは、証券を並べて「何が、いくら、いつまで」受け取れるかを確認してから、足りない分を考えるのがおすすめです。
お金の流れを整理するチェックリスト
治療とお金の話は、情報が多くて頭の中だけで整理するのが難しくなります。次のチェックリストを、紙に書き出しながら進めてみてください。
- 治療の見通しを聞く — 治療の期間・予定、入院か通院か、副作用、今の仕事を続けられるか(主治医・看護師)
- 職場の制度を確かめる — 休暇・休職の期間、時短勤務、時間単位の有給、テレワーク(就業規則・人事・総務)
- 治療費の自己負担を確かめる — 高額療養費制度の上限額、対象外の費用(食事代・差額ベッド・交通費など)
- 収入の減り具合を計算する — 傷病手当金の目安(標準報酬日額の3分の2、通算1年6か月)、有給休暇の残り日数
- 民間の保険を確認する — 診断給付金の回数と保障範囲、医療保険の通院の条件、収入保障の有無
- 家計の固定費を見直す — こちら『共働き家計の見直しチェックリスト』で紹介している家計の見直しチェックリストで、夫婦で二重に払っているものがないかを確認する
- 医療費控除の領収書を残す — 1年間の医療費が一定額を超えた場合、確定申告で医療費控除が使えることがあります。領収書と交通費の記録は、治療の初めから残しておくと安心です
一度に全部を決める必要はありません。まず1〜3を確かめて、次に4〜5を書き出す。それだけでも、「何が分からないのか」がはっきりします。
よくある質問
Q. 診断されたら、すぐに会社に伝えなければいけませんか?
すぐに伝える義務はありません。ただ、休職や時短勤務などの制度を使うには、本人の申し出が必要です。治療の見通しが分かった段階で、上司や人事に「治療を受けながら、どう働けるか」を相談するのがおすすめです。伝え方に迷うときは、がん相談支援センターに相談する方法もあります。
Q. 治療費は、がん保険に入っていないと払えませんか?
健康保険が使える治療であれば、高額療養費制度で1か月の自己負担に上限があります。がん保険に入っていないからといって、治療を受けられないわけではありません。まずは高額療養費制度と傷病手当金で、どれくらいカバーされるかを確かめてください。そのうえで「足りない分」を、貯蓄と保険でどう備えるかを考えます。
Q. 診断給付金は、治療費にしか使えませんか?
使い道は自由で、基本的に制限はありません。治療費だけでなく、入院中の日用品代や交通費、生活費に充てることもできます。ただし、受け取れる回数や保障の範囲は商品によって違うので、契約内容を確認してください。
Q. 治療が終わったら、すぐに元の働き方に戻れますか?
体調や治療の経過によって違います。段階的な復帰(短時間勤務から始めて、少しずつ時間を延ばす)ができる場合もあります。復帰の進め方は、主治医の意見書をもとに、会社と話し合って決めます。無理をして元の働き方に戻るのではなく、体調に合わせて調整するのがおすすめです。
まとめ:備えは「足りない分」から
がん治療とお金で大切なのは、順番です。まず治療の見通しを主治医に聞き、次に職場の制度を確かめ、最後に公的保障と民間の保険で「足りない分」を見ます。
高額療養費制度と傷病手当金でカバーされる部分があり、診断給付金はその対象外の費用と、収入が減る期間の生活費に充てられます。民間の保険は、公的保障でまかなえない「足りない分」を補うためのものです。
「うちの場合はどうなるんだろう」と思ったら、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、加入する健康保険・雇用保険や家族構成、治療の内容によって異なります。治療や就業の可否については主治医の判断に従ってください。最新の給付額や手続きは、加入している健康保険(保険者)、ハローワーク、住んでいる市区町村にご確認ください。
この記事へのコメントはありません。