

年末の大掃除と一緒に保険の棚卸し|共働き世帯が見直す5つのステップ
年末の大掃除で、押し入れや引き出しを整理する人は多いと思います。そのついでに、保険の「棚卸し」もしてみませんか。
棚卸しというのは、家にある保険を全部並べて、「何に入っていて、いくら払っていて、何が足りないのか」を確かめる作業です。むずかしい計算はいりません。証券を並べて、年間の保険料を合計して、公的保障と比べるだけです。30分もあれば終わります。
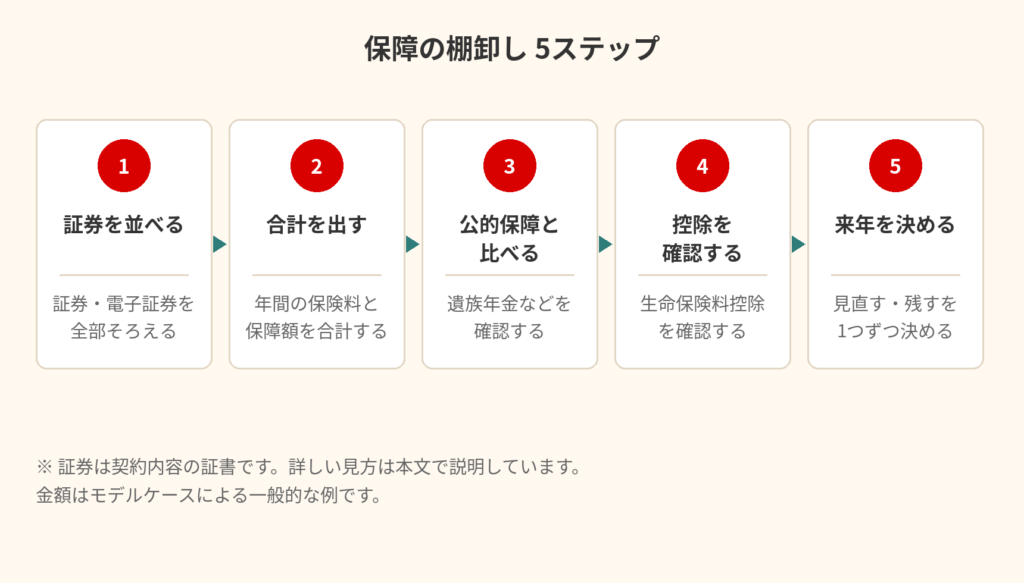
この記事では、共働き・子育て世帯向けに、保障の棚卸しを5つのステップで説明します。夫婦のモデルケースで、年間の保険料や遺族年金、年末調整の控除まで具体的に計算しています。年末調整の書類を出す前に、ぜひ一緒に確認してみてください。
目次
- まず結論:棚卸しは「並べる・比べる・決める」の3つだけ
- 保障の棚卸しとは?大掃除と同じ考え方
- ステップ1:証券を全部並べる
- ステップ2:年間いくら払っているか合計する
- ステップ3:公的保障と比べる
- ステップ4:年末調整の控除を確認する
- ステップ5:来年の見直しを決める
- よくある質問
- まとめ:棚卸しは年に1回の習慣に
まず結論:棚卸しは「並べる・比べる・決める」の3つだけ
結論から言えば、保障の棚卸しでやることは3つだけです。
- 並べる — 家族の保険証券を全部並べる
- 比べる — 年間の保険料と保障額を合計して、公的保障と比べる
- 決める — 来年、見直すことと残すことを1つずつ決める
この3つができれば、棚卸しは終わりです。「保険の見直し」と聞くと、商品を選び直すような大がかりな作業を思い浮かべる人もいますが、棚卸しはその前の「現状を確かめる」作業です。現状が分かれば、見直しが必要かどうかも、自然と見えてきます。
棚卸しに向いているのは、年末です。理由は2つあります。1つは、年末調整で生命保険料控除の申告をする時期だからです。控除証明書が手元に届くので、保険料の合計を確認しやすい時期です。もう1つは、大掃除で書類を整理する時期だからです。証券の置き場所を確かめるついでに、棚卸しができます。
このあとご説明しますが、棚卸しでよく見つかるのは「重なっている保障」と「期限が近い保障」です。夫婦で同じような医療保険に入っていたり、定期保険の満了が近づいていたり、といったことです。見つけたからといって、すぐに解約する必要はありません。まずは「ある」と知ることが、棚卸しの目的です。
保障の棚卸しとは?大掃除と同じ考え方
棚卸しは、もともとお店や会社で「在庫を数えて、帳簿と合っているか確かめる」作業のことです。家の大掃除にたとえると、押し入れの中身を全部出して、「何があって、何がいらなくなったか」を確かめる作業に近いです。
保険の棚卸しも同じです。入っている保険を全部出して、次の3つを確かめます。
- 何に入っているか — 保険の種類と保障の内容
- いくら払っているか — 月々・年間の保険料の合計
- いつまで続くか — 保険期間と払込期間、満了の時期
この3つが分かると、「うちは年間いくら払って、何が・いつまで保障されるのか」が、自分の目で確かめられるようになります。見直しの相談をするときも、棚卸しの結果を持っていけば、話が早く進みます。
棚卸しと「見直し」は、別の作業です。棚卸しは現状を確かめる作業で、見直しは現状を変える作業です。順番としては、まず棚卸しをして、それから見直すかどうかを決めます。棚卸しをした結果、「今のままで大丈夫」と分かることもあります。それも棚卸しの成果です。
証券の見方そのものについては、こちらで紹介した『保険証券って、どこを見ればいいの?』で、確認したい9つの項目を説明しています。証券を手元に置いて、読みながら進めてください。
ステップ1:証券を全部並べる
まず、家族の保険証券を全部並べます。紙の証券と、電子証券(契約者専用ページで確認できるもの)の両方を集めてください。
集めるものは、次のとおりです。
- 生命保険・医療保険・がん保険の証券 — 夫婦それぞれの分
- 自動車保険の証券 — 契約内容と等級が分かるもの
- 火災保険・地震保険の証券 — 建物と家財の補償内容が分かるもの
- 控除証明書 — 生命保険料控除証明書と地震保険料控除証明書(年末に保険会社から届くもの)
証券が見つからない場合は、契約者専用ページで確認するか、保険会社に再発行を依頼できます。証券をなくしても、契約自体はなくなりません。
並べるときのコツは、契約者ごとに分けることです。夫の分、妻の分、夫婦で入っているものの3つに分けると、重なりが見えやすくなります。たとえば、夫婦それぞれが医療保険に入っている場合、入院したときの保障が2人分あることが分かります。
このステップで確認したいのは、次の3つです。
- 証券の枚数 — 家族で何枚あるか
- 受取人 — 今の受取人はだれか(結婚前のままになっていないか)
- 保険期間と払込期間 — 保障はいつまで続くか、保険料はいつまで払うか
受取人が昔のまま、というのは、棚卸しでよく見つかるズレの1つです。結婚前は受取人が親のまま、結婚後も変更していない、というケースがあります。受取人の変更は、契約者の手続きでできます。証券の「受取人」欄で、今の受取人がだれになっているか確かめてください。
ステップ2:年間いくら払っているか合計する
証券が並んだら、次は年間の保険料を合計します。月払いの保険料は12倍して年額に直し、年払いのものと足し合わせます。
モデルケースで、実際に合計してみましょう。夫婦と子ども2人の4人家族で、証券が6枚あるケースです。
モデルケースの前提
- 夫婦と子ども2人の4人家族
- 夫(40歳・会社員)、妻(38歳・パート)
- 子どもは8歳と5歳
- 証券は全部で6枚
| 証券 | 保障内容 | 保険料 |
|---|---|---|
| 夫の医療保険 | 入院日額5,000円・入院一時金10万円 | 月4,000円 |
| 夫の定期保険 | 死亡保障1,500万円・保険期間20年 | 月6,500円 |
| 妻の医療保険 | 入院日額5,000円 | 月3,000円 |
| 夫婦のがん保険 | 診断給付金100万円 | 月4,500円 |
| 自動車保険 | 対人・対物無制限など | 年62,000円 |
| 火災保険+地震保険 | 建物・家財 | 年38,000円 |
年間の保険料はいくら?
月払いの保険料を年額に直して合計します。
- 夫の医療保険:4,000円 × 12か月 = 48,000円
- 夫の定期保険:6,500円 × 12か月 = 78,000円
- 妻の医療保険:3,000円 × 12か月 = 36,000円
- 夫婦のがん保険:4,500円 × 12か月 = 54,000円
- 自動車保険:62,000円
- 火災保険+地震保険:38,000円
合計すると、48,000円 + 78,000円 + 36,000円 + 54,000円 + 62,000円 + 38,000円 = 316,000円で、年間の保険料は約31.6万円、月あたりに直すと約2.6万円になります。
保障額も合計する
保険料とあわせて、保障額も合計します。モデルケースでは、死亡保障は夫の定期保険の1,500万円です。入院の保障は、夫の医療保険(日額5,000円+一時金10万円)と妻の医療保険(日額5,000円)で、夫婦それぞれにあります。がんの保障は、診断給付金100万円です。
保障額を合計すると、「万一のときにいくら受け取れるのか」が分かります。死亡保障の金額が足りているかどうかは、こちらで紹介した『必要保障額はどう計算する?』で、家族構成に合わせた考え方を説明しています。
このステップで気づきたいのは、次の2つです。
- 保険料の合計が、家計に対して大きすぎないか — 月あたり約2.6万円なら、家計の負担としてどう感じるか、夫婦で話してみてください
- 保障が重なっていないか — 夫婦で同じような医療保険に入っている場合、重なっている部分があるかもしれません
ステップ3:公的保障と比べる
保険料と保障額が分かったら、次は公的保障と比べます。公的保障というのは、国や健康保険から受けられる給付のことです。民間の保険に入る前に、公的保障でどれだけカバーされるかを知っておくと、「民間の保険で備えるのは、足りない分だけでいい」という考え方ができます。
共働き・子育て世帯に関係する公的保障は、主に次のとおりです。
| 公的保障 | 内容の目安 |
|---|---|
| 遺族年金 | 夫が亡くなった場合、妻と子どもに支給される年金。モデルケースでは月約11.1万円 |
| 傷病手当金 | 病気やけがで働けなくなったとき、健康保険から支給される手当。標準報酬日額の3分の2、通算1年6か月まで |
| 高額療養費制度 | 1か月の医療費の自己負担に上限を設ける制度。年収約370万〜770万円の世帯で、月約8.7万円が上限の目安(医療費100万円の場合) |
| 出産育児一時金 | 出産したときに支給される給付金。1児につき原則50万円 |
| 児童手当 | 子どもを育てている世帯に支給される手当。モデルケースでは年24万円 |
遺族年金のモデルケース
夫が亡くなった場合、妻と子ども2人に支給される遺族基礎年金は、次のように計算できます。
- 本体:847,300円/年
- 子の加算:第1子・第2子 各243,800円 × 2人 = 487,600円/年
- 合計:847,300円 + 487,600円 = 1,334,900円/年
- 月額に直すと、約11.1万円です
このほか、夫の厚生年金の加入実績に応じて、遺族厚生年金が別に支給される場合があります。遺族基礎年金だけで月約11.1万円、というのが、モデルケースでの目安です。死亡保障1,500万円とあわせて、「万一のときに、家族の生活費はどれだけまかなえるか」を考える材料にしてください。
傷病手当金のモデルケース
夫が病気やけがで働けなくなった場合、健康保険から傷病手当金が支給されます。支給額は、標準報酬日額の3分の2です。標準報酬月額が30万円の人の場合、次のようになります。
- 日額:300,000円 ÷ 30 × 3分の2 = 約6,667円
- 1か月(30日)休んだ場合の目安:約20万円
- 最初の3日は待期といって支給されないため、実際に受け取れるのは27日分で約18万円です
支給期間は、支給を始めた日から通算して1年6か月までです。途中で復職して支給されない期間があっても、その分は後ろに繰り越せます。
児童手当のモデルケース
児童手当は、2024年10月分から拡充されました。3歳未満は月1万5,000円、3歳から高校生年代までは月1万円、第3子以降は月3万円で、所得制限はありません。モデルケースの子どもは8歳と5歳で、第1子・第2子にあたるため、月1万円ずつです。
- 月額:10,000円 × 2人 = 20,000円
- 年額:20,000円 × 12か月 = 240,000円で、年24万円です
児童手当は、教育費の備えにあてる家庭も多いお金です。棚卸しのときに、児童手当の年額も一緒に確かめておくと、家計の全体像が見えやすくなります。
高額療養費制度の上限の目安
入院したときの医療費の自己負担には、高額療養費制度で上限があります。年収約370万〜770万円の世帯では、上限は「80,100円+(医療費−267,000円)×1%」です。医療費が100万円の場合、上限は80,100円+(1,000,000円−267,000円)×1%=87,430円で、約8.7万円になります。入院したときの自己負担の上限については、こちらで紹介した『高額療養費制度の上限はいくら?』で、年収ごとの上限額を説明しています。
公的保障と比べることで、「民間の保険で備えるのは、公的保障では足りない分」という考え方ができます。たとえば、入院したときの自己負担には高額療養費制度の上限があるため、入院日額を大きく取る必要はない、という考え方もあります。
ステップ4:年末調整の控除を確認する
棚卸しは、年末調整の時期にするのがおすすめです。生命保険料控除の申告をするときに、保険料の合計を確認できるからです。
生命保険料控除は、払った保険料に応じて、所得税と住民税が軽くなる制度です。控除の区分は、次の3つです。
| 区分 | 所得税の上限(新契約) | 住民税の上限(新契約) |
|---|---|---|
| 一般の生命保険料(死亡保障など) | 4万円 | 2万8,000円 |
| 介護医療保険料(医療保険・がん保険など) | 4万円 | 2万8,000円 |
| 個人年金保険料(税制適格特約つきのもの) | 4万円 | 2万8,000円 |
| 3つの合計 | 12万円 | 7万円 |
新契約というのは、2012年1月1日以後に結んだ契約のことです。2011年12月31日以前の契約は旧契約といい、上限は1区分5万円(住民税は3万5,000円)です。契約が新か旧かは、保険会社から届く控除証明書に書かれています。
モデルケースで控除額を計算する
夫の分で、生命保険料控除を計算してみましょう。夫が払っている保険料は、定期保険が年78,000円、医療保険が年48,000円、がん保険が年54,000円です。
- 一般の生命保険料:定期保険の78,000円から計算して、控除額は39,500円です
- 介護医療保険料:医療保険48,000円+がん保険54,000円=102,000円から計算して、控除額は上限の40,000円です
- 夫の控除の合計:39,500円+40,000円=79,500円です
2026年分と2027年分だけの特例に注意
2026年分と2027年分の所得税に限り、12月31日時点で23歳未満の扶養親族がいる人の一般の生命保険料(新契約)の上限は、4万円から6万円に上がります。モデルケースの夫は、8歳と5歳の子どもがいるため、この特例の対象です。
- 一般の生命保険料:定期保険の78,000円から特例の計算式で計算して、控除額は49,500円です
- 介護医療保険料:上限の40,000円です
- 夫の控除の合計:49,500円+40,000円=89,500円です
特例がある場合とない場合とで、夫の控除額は79,500円から89,500円に、1万円増えます。所得税率が10%の人なら、所得税で約8,950円、住民税で約5,600円、合わせて約1.5万円の軽減の目安になります(復興特別所得税を除く概算です)。
この特例は、2026年分と2027年分の所得税だけのもので、住民税にはありません。子どもがいる家庭は、年末調整の申告書を出す前に、控除証明書の区分と金額を確認しておくのがおすすめです。年末調整の申告のしかたについては、こちらで紹介した『年末調整の保険料控除、申告もれチェック』で、4つの欄の書き方を説明しています。
地震保険料控除も忘れずに
火災保険とセットで地震保険に入っている場合、地震保険料控除も受けられます。上限は、所得税で5万円、住民税で2万5,000円です。火災保険の控除証明書とあわせて、地震保険料控除証明書も確認してください。
ステップ5:来年の見直しを決める
棚卸しの最後は、来年どうするかを決めることです。決めるのは、次の3つです。
(1)残すもの
今のままで大丈夫な保険は、そのまま残します。棚卸しの結果、「保障が足りている」「保険料が家計に見合っている」と分かったものは、見直す必要はありません。
(2)見直すもの
次のようなものが見つかったら、来年の見直しの候補にします。
- 受取人が昔のままになっている
- 定期保険の満了が近い(モデルケースの夫の定期保険は、保険期間20年です)
- 夫婦で同じような保障が重なっている
- 保険料の合計が、家計に対して大きいと感じる
- 子どもの成長に合わせて、保障の内容を変えたい
(3)確認するもの
棚卸しで気づいたけれど、すぐには決められないものは、「確認するもの」として書き留めておきます。たとえば、約款の細かい条件や、更新型の保険の更新時期などです。確認するものは、保険会社や代理店に聞いてみてください。
見直すものを決めるときは、1つずつ決めるのがおすすめです。全部を一度に見直そうとすると、決められなくなります。まずは、受取人の変更や、満了が近い定期保険の確認など、決めやすいものから始めてみてください。
棚卸しのチェックリスト
来年の棚卸しでも使えるように、チェックリストにまとめておきます。
- 家族の証券を全部並べた
- 受取人を確認した
- 年間の保険料を合計した
- 保障額を合計した
- 遺族年金・傷病手当金・児童手当などの公的保障を確認した
- 年末調整の生命保険料控除を確認した
- 来年、見直すものと残すものを決めた
- 証券の保管場所を家族に伝えた
証券の保管場所を家族に伝えておくことは、棚卸しの仕上げです。万一のとき、家族が証券を探す手間が省めます。
よくある質問
Q. 棚卸しは、どのくらいの頻度ですればいいですか?
年に1回がおすすめです。年末の大掃除のタイミングや、誕生日のタイミングなど、覚えやすい時期に決めておくと続けやすくなります。結婚・出産・住宅購入・転職といった節目があった年は、そのタイミングでも棚卸しをするとよいでしょう。
Q. 棚卸しをしたら、保険を解約しなければいけませんか?
いいえ、棚卸しは現状を確かめる作業です。解約するかどうかは、棚卸しの結果を見てから決めることです。「今のままで大丈夫」と分かったら、そのまま残してかまいません。
Q. 証券が見つからないのですが、どうすればいいですか?
契約者専用ページで確認するか、保険会社に再発行を依頼してください。証券をなくしても、契約自体はなくなりません。証券番号が分からなくても、氏名や生年月日などで契約を特定できる場合が多いです。
Q. 夫婦で同じような保険に入っています。重なっているのは無駄ですか?
一概には言えません。夫婦それぞれに保障が必要な場合もありますし、重なっている部分が無駄な場合もあります。棚卸しで重なりを見つけたら、どちらか一方の保障で足りるのか、夫婦それぞれに必要なのかを、保障額と保険料を見ながら考えてみてください。
Q. 年末調整の申告を忘れたら、どうなりますか?
年末調整で申告し忘れた場合は、確定申告で申告できます。生命保険料控除証明書は、確定申告のときにも使えます。控除証明書は捨てずに保管しておいてください。
Q. 棚卸しの結果を、だれかに相談したほうがいいですか?
見直すかどうか迷うときは、契約している保険会社や代理店に相談するのがおすすめです。証券を持っていけば、どこが重なっているのか、どこが足りないのかを一緒に確認できます。
まとめ:棚卸しは年に1回の習慣に
年末の大掃除と一緒に、保険の棚卸しをしてみましょう。やることは「並べる・比べる・決める」の3つだけです。
- 証券を全部並べて、受取人と保険期間・払込期間を確認する
- 年間の保険料を合計する。モデルケース(夫婦と子ども2人の4人家族、証券6枚)では、年間の保険料は約31.6万円、月あたり約2.6万円でした
- 遺族年金・傷病手当金・児童手当などの公的保障と比べる。モデルケースでは、遺族基礎年金は月約11.1万円、児童手当は年24万円でした
- 年末調整の生命保険料控除を確認する。モデルケースの夫は、2026年分と2027年分の特例で控除額89,500円、所得税と住民税を合わせて約1.5万円の軽減の目安でした
- 来年、見直すものと残すものを1つずつ決める
棚卸しは、年に1回の習慣にするのがおすすめです。年末の大掃除のついでに、証券を並べて、年間の保険料と保障額を確かめるだけでも、見直しのきっかけになります。
保険の見直しや棚卸しの結果について、お気軽にウィズアイ保険へご相談ください。保険の見直し相談は無料で承っています。Instagram(@with_i_insu)でも共働き世帯向けのお金の知識を発信中ですので、あわせてどうぞ。
※この記事は一般的な情報提供を目的としたもので、個別の商品をおすすめするものではありません。金額はモデルケースによる一般的な例で、家族構成や契約の内容によって異なります。制度の内容や金額は変更されることがあります。最新の制度や手続きは、契約している保険会社や代理店、または各制度の公式の案内でご確認ください。
この記事へのコメントはありません。