

老後資金はいくら必要?共働き世帯の目安と準備の進め方
「老後資金は2,000万円必要」。そんな言葉を聞いたことがある人も多いでしょう。でも、その数字は、すべての家庭に当てはまるわけではありません。老後に必要なお金は、どんな生活を送りたいかで大きく変わります。
老後資金の考え方は、じつはシンプルです。老後に必要なお金から、年金などの収入を引いた分が、準備しておきたい金額です。
この記事では、老後の生活費と年金の目安を公的な数字で確かめ、共働き世帯のモデルケースで不足額を計算します。「老後2000万円」という言葉の意味と、預貯金・iDeCo・NISAの3つの準備方法、年代別の進め方も整理します。
目次
- まず結論:老後資金は「生活の水準」で決まる
- 老後の生活費はいくらかかる?3つの数字
- 年金はいくらもらえる?
- モデルケース:共働き夫婦の不足額を計算する
- 「老後2000万円」は今も通用する?
- 準備の3つの方法:預貯金・iDeCo・NISA
- いつから・いくらから始める?年代別の考え方
- よくある質問
- まとめ:今日できるのは、自分の年金額を確かめること
まず結論:老後資金は「生活の水準」で決まる
老後資金は、「いくら貯めれば安心」という一律の金額では決まりません。決めるのは、次の2つです。
- 老後の生活費:どんな生活を送りたいかで、月に必要な金額が変わります
- 年金などの収入:公的年金でまかなえる金額が、働き方や加入期間で変わります
老後に必要なお金から、年金などの収入を引いた分が、準備しておきたい老後資金の目安です。
たとえば、最低限の生活でよいなら、年金だけでほぼまかなえる家庭もあります。反対に、旅行や趣味を楽しむ「ゆとりある生活」を送りたいなら、2,000万〜3,000万円台の準備が目安になることもあります。
老後がどれくらい続くかも、目安を決める材料です。厚生労働省の「令和6年簡易生命表」によると、日本人の平均寿命は、男性81.09歳、女性87.13歳です。65歳で退職しても、そのあと20年以上、90歳まで生きれば25年間の生活が続きます。老後資金は、この長い期間の生活費をまかなうためのお金です。
このあとご説明しますが、まずは老後の生活費の目安を、公的な数字で確かめていきましょう。
老後の生活費はいくらかかる?3つの数字
老後の生活費の目安は、公的な調査に3つの数字があります。見ているものがちがうので、並べて比べることが大切です。
| くらしの水準 | 月額 | どんな数字か |
|---|---|---|
| 最低日常生活費 | 月23.9万円 | 夫婦2人で老後生活を送る上で、最低限必要と考える金額の平均 |
| 実際の平均的な支出 | 月26.4万円 | 65歳以上の夫婦のみの無職世帯の、実際の消費支出の平均 |
| ゆとりある老後生活費 | 月39.1万円 | 最低日常生活費に、ゆとりのための上乗せ額(月15.2万円)を加えた金額 |
最低日常生活費とゆとりある老後生活費は、生命保険文化センターの「2025年度 生活保障に関する調査」によるものです。実際の平均的な支出は、総務省の「家計調査」2025年平均で、65歳以上の夫婦のみの無職世帯の消費支出は月263,979円でした。
3つの数字のちがいは、見ているもののちがいです。最低日常生活費とゆとりある老後生活費は、回答者が「必要と考える金額」の平均です。実際の平均的な支出は、実際に使ったお金の平均です。考えている金額と、実際に使っている金額は、必ずしも同じではありません。
ゆとりのための上乗せ額(月15.2万円)の使い道として多く挙げられているのは、旅行やレジャーが59.5%、日常生活費の充実が50.1%、趣味や教養が47.9%、身内とのつきあいが43.1%です。旅行や趣味を楽しみたい人ほど、ゆとりある生活費に近い金額が必要になります。
反対に、持ち家で住宅ローンが終わっていて、旅行や趣味にお金をあまり使わない生活なら、最低日常生活費に近い金額で足りることもあります。老後資金の目安は、まず「自分たちはどんな生活を送りたいか」から考えるのが順番です。
年金はいくらもらえる?
老後の収入の中心は、公的年金です。令和8年度(2026年度)の年金額は、次のようになっています。
| 年金の種類 | 月額 | 前提 |
|---|---|---|
| 国民年金(老齢基礎年金)満額 | 月70,608円 | 20〜60歳の40年間、保険料をすべて納めた場合の1人分 |
| 厚生年金のモデル年金(夫婦2人分) | 月237,279円 | 夫が平均的な収入で40年間就業し、妻は専業主婦の場合 |
モデル年金の前提は、夫が平均的な収入(賞与を含む月額換算45.5万円)で40年間会社員として働き、妻は専業主婦で、2人分の老齢基礎年金を含む、というものです。出典は、厚生労働省「令和8年度の年金額改定について」(2026年1月23日公表)と日本年金機構の案内です。
モデル年金は「平均」ではありません。「平均的な収入で40年間働いた夫と、専業主婦の妻」という条件で計算した例です。実際の年金額は、働いた期間や収入、加入した制度で変わります。
共働き世帯では、妻にも厚生年金があります。妻が会社員として長く働いていれば、夫婦の年金額はモデル年金より多くなるのが一般的です。反対に、働いた期間が短かったり、収入が低かったりすれば、モデル年金より少なくなります。
年金額は額面であることにも注意が必要です。年金からは、税金や社会保険料が引かれます。手取りは、額面より少なくなります。自分の年金額を確かめるには、毎年届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」が役立ちます。
夫婦のどちらかに万一があったときの遺族年金も、老後の備えとあわせて確かめておきたい制度です。遺族年金の金額の目安は、こちらで紹介した『遺族年金はいくらもらえる?』も参考にしてください。
モデルケース:共働き夫婦の不足額を計算する
年金と生活費の目安が分かったところで、共働き夫婦のモデルケースで、不足額を計算してみましょう。
モデルケースの前提
- 夫(会社員・年収500万円・40年)、妻(会社員・年収300万円・40年)
- 65歳でともに退職し、90歳まで25年間と想定する
- 持ち家で住宅ローンは完済済み、子どもは独立済み
- 厚生年金の報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で計算し、平均標準報酬額は賞与込みの年収を12で割った額とみなす簡易計算とする
モデルケースの年金(額面)
- 夫:老齢基礎年金 70,608円 + 厚生年金(報酬比例部分)約91,000円 = 月約16.2万円
- 妻:老齢基礎年金 70,608円 + 厚生年金(報酬比例部分)約55,000円 = 月約12.6万円
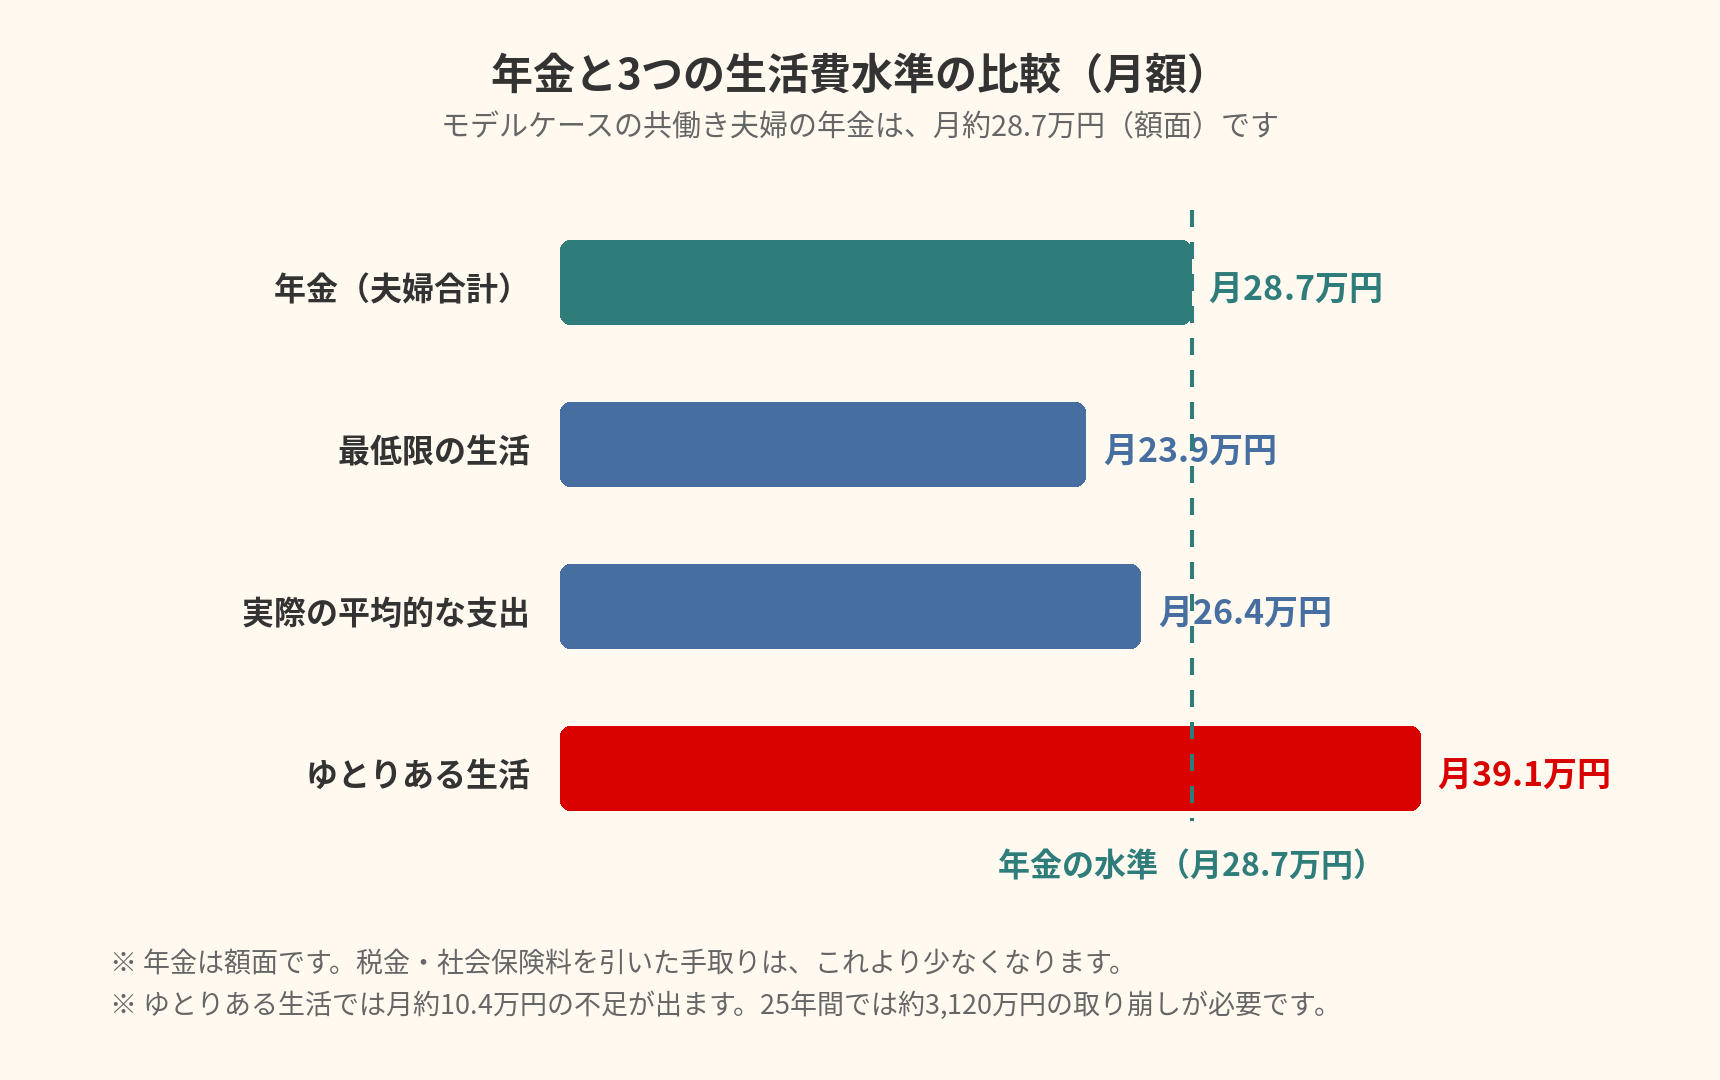
- 夫婦合計:月約28.7万円
夫婦の年金は、月約28.7万円です。モデル年金(夫婦2人分で月237,279円)より多いのは、妻にも厚生年金があるためです。
3つの生活水準での不足額
| 生活の水準 | 月の生活費 | 年金との差(月) | 25年間の不足額 |
|---|---|---|---|
| 最低限の生活 | 月23.9万円 | +約4.8万円(年金でまかなえる) | 不足なし |
| 実際の平均的な支出 | 月26.4万円 | +約2.3万円(年金でまかなえる) | 不足なし |
| ゆとりある生活 | 月39.1万円 | −約10.4万円(年金だけでは足りない) | 約3,120万円 |
ゆとりある生活の場合、月約10.4万円の不足が出ます。10.4万円×12か月×25年で、約3,120万円の取り崩しが必要になる計算です。
このモデルケースで気をつけたい点が3つあります。
ひとつめは、年金は額面だということです。年金からは税金や社会保険料が引かれるため、手取りは月約28.7万円より少なくなります。家計調査では、65歳以上の夫婦のみの無職世帯の税金・社会保険料などの非消費支出は、月32,850円でした。手取りで比べると、最低限の生活でも余裕は小さくなります。
ふたつめは、介護や住まいの修繕、医療費などの一時的な出費は、上の計算に入っていないことです。ゆとりある生活の不足額とは別に、まとまったお金が必要になることもあります。
みっつめは、持ち家で住宅ローンが完済していることが前提だということです。住宅ローンが残っている場合や、賃貸で家賃がかかる場合は、生活費がもっと多くなります。住宅ローンと保障の考え方は、こちらで紹介した『住宅ローンを組んだときの保障』も参考にしてください。
「老後2000万円」は今も通用する?
「老後資金は2,000万円必要」という言葉は、2019年6月に金融庁が公表した報告書がもとになっています。金融審議会市場ワーキング・グループの報告書「高齢社会における資産形成・管理」では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯で、毎月の不足額が約5万円、20年で約1,300万円、30年で約2,000万円になると書かれていました。
この試算のもとになったのは、2017年の家計調査です。当時の高齢夫婦無職世帯では、実収入が月約20.9万円、実支出が月約26.4万円で、月約5.5万円の差がありました。
ところが、家計調査の不足額は、年によって変わります。2025年の家計調査では、65歳以上の夫婦のみの無職世帯の不足額は、月42,434円でした。この不足額が25年間続くと、約1,273万円、30年間続くと、約1,528万円になります。
| 家計調査の年 | 毎月の不足額 | 25年間続いた場合 | 30年間続いた場合 |
|---|---|---|---|
| 2017年(報告書のもと) | 月約5.5万円 | 約1,650万円 | 約1,980万円 |
| 2025年 | 月42,434円 | 約1,273万円 | 約1,528万円 |
つまり、「2,000万円」は、あくまで2019年の報告書が出たときの試算で、固定の目標額ではありません。家計調査の数字が変われば、試算も変わります。2025年の数字で計算すれば、2,000万円より小さくなります。
それでも、「2,000万円」という言葉が広まったのには、理由があります。老後の不足額を「毎月いくら」と「何年間」で考える、という計算のしかたを示したからです。大切なのは、2,000万円という数字そのものではなく、自分の家庭の生活費と年金で、不足額を計算し直すことです。
準備の3つの方法:預貯金・iDeCo・NISA
老後資金の準備方法は、大きく3つに分けられます。それぞれ役割がちがうので、組み合わせるのが基本です。
| 方法 | 特徴 | 向いている使い方 |
|---|---|---|
| 預貯金 | 元本が減らない(預金保険の範囲内)、いつでも引き出せる、増えない | 生活費の取り崩し分や、急な出費への備え |
| iDeCo | 掛金が全額所得控除、原則60歳まで引き出せない、運用で増減する | 老後まで使わないお金を、税金の軽減を受けながら積み立てる |
| NISA | 運用益が非課税、いつでも引き出せる、運用で増減する | 教育費が終わったあとの積み立てや、老後資金の上乗せ |
iDeCo(個人型確定拠出年金)
iDeCoは、自分で掛金を出して運用し、60歳以降に受け取る制度です。掛金の全額が所得控除の対象になるため、所得税と住民税が軽くなります。反対に、掛けたお金は原則60歳まで引き出せません。老後まで使わないお金を積み立てるのに向いています。
2026年12月から、iDeCoの掛金の上限が大きく引き上げられます。2026年12月分の掛金(2027年1月引き落とし分)から、企業年金のない会社員は月23,000円から月62,000円へ、自営業等は月68,000円から月75,000円(国民年金基金等との合算)へ上がります。専業主婦(夫)などの第3号は、月23,000円のままです。加入できる年齢も、70歳未満まで広がります。
ただし、勤務先に企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などがある場合、iDeCoの上限は勤務先の制度の掛金相当額を引いた額になります。掛金を増やすには、届出の手続きも必要です。まずは勤務先の企業年金制度を確認してください。控除のしくみは、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。
NISA
NISAは、運用で得た利益が非課税になる制度です。つみたて投資枠は年120万円まで、成長投資枠は年240万円までで、生涯の非課税投資枠は1,800万円まで(うち成長投資枠は1,200万円まで)です。iDeCoとちがって、いつでも引き出せます。教育費の積み立てにも、老後資金の積み立てにも使えます。NISAのくわしい違いは、こちらで紹介した『学資保険とNISA・つみたての違い』も参考にしてください。
積立の試算(年3%で運用できた場合)
毎月の積立額と期間で、どれくらいになるかを見てみましょう。次の表は、年3%で運用できた場合の試算で、将来の運用成果を保証するものではなく、元本割れの可能性もあります。
| 毎月の積立額 | 期間 | 元本 | 年3%で運用できた場合 |
|---|---|---|---|
| 月2万円 | 30年 | 720万円 | 約1,165万円 |
| 月3万円 | 30年 | 1,080万円 | 約1,748万円 |
| 月5万円 | 35年 | 2,100万円 | 約3,708万円 |
月3万円を30年間積み立てると、元本は1,080万円で、年3%で運用できた場合は約1,748万円になります。月5万円を35年間積み立てると、元本は2,100万円で、年3%で運用できた場合は約3,708万円になります。
運用の利回りは、将来を保証するものではありません。元本が減る可能性もあります。運用を始める前に、値下がりしたときにどうするかも考えておくことが大切です。
いつから・いくらから始める?年代別の考え方
老後資金の準備は、「いつから始めるか」より、「いくら必要か」を先に確かめることが大切です。そのうえで、年代に合った進め方を考えます。
| 年代 | 考え方 |
|---|---|
| 30代 | 教育費と並行して、少額から始める。月1〜2万円でも、長く続けることが大切 |
| 40代 | 教育費のピークを過ぎたら、積立額を増やす。iDeCoやNISAの枠を確認する |
| 50代 | 子どもの独立が見えてきたら、本格的に積み立てる。退職金の見込みも確かめる |
| 60歳以降 | 取り崩しの計画を立てる。年金と取り崩しの組み合わせで、生活費をまかなう |
30代は、教育費と住宅ローンで、老後資金まで手が回らない家庭も多いでしょう。教育費の目安は、こちらで紹介した『教育費はいくらかかる?』も参考にしてください。子育て中は、月1〜2万円の少額から始めて、教育費が終わったタイミングで増やす、という進め方もあります。
50代になると、子どもの独立が見えてきます。教育費が終われば、その分を老後資金の積み立てに回すことができます。退職金がある場合は、退職金の見込み額も、老後資金の計算に入れてください。
60歳を過ぎてからでは遅い、ということはありません。65歳から90歳まで25年間あると考えれば、60歳を過ぎてからでも、取り崩しの計画を立てる時間はあります。大切なのは、年金と貯蓄の金額を確かめて、毎月の取り崩し額を決めることです。
よくある質問
Q. 老後資金は2,000万円あれば安心ですか?
A. 2,000万円は、2019年の金融庁の報告書の試算であって、固定の目標額ではありません。2025年の家計調査の不足額で計算すれば、25年間で約1,273万円、30年間で約1,528万円になります。自分の家庭の生活費と年金で、不足額を計算し直すことが大切です。ゆとりある生活を送りたい場合は、モデルケースでは25年間で約3,120万円の不足が出る計算になりました。
Q. 年金だけで生活できますか?
A. 生活の水準によります。モデルケースの共働き夫婦では、年金は月約28.7万円(額面)でした。最低限の生活(月23.9万円)や実際の平均的な支出(月26.4万円)なら、年金でまかなえる計算になります。ただし、年金は額面で、税金・社会保険料を引いた手取りはこれより少なくなります。ゆとりある生活(月39.1万円)では、年金だけでは足りません。
Q. iDeCoとNISA、どちらから始めればいいですか?
A. どちらか一方ではなく、組み合わせるのが基本です。iDeCoは掛金が全額所得控除になりますが、原則60歳まで引き出せません。NISAは運用益が非課税で、いつでも引き出せます。老後まで使わないお金はiDeCo、教育費など途中で使うかもしれないお金はNISA、という使い分けが考えられます。2026年12月からiDeCoの上限が引き上げられるため、勤務先の企業年金制度とあわせて確認してください。
Q. 60歳を過ぎてからでは遅いですか?
A. 遅いということはありません。65歳から90歳まで25年間あると考えれば、60歳を過ぎてからでも、取り崩しの計画を立てる時間はあります。年金と貯蓄の金額を確かめて、毎月の取り崩し額を決めることが大切です。60歳以降は、新しく積み立てるよりも、取り崩しの計画と、介護や住まいの修繕への備えが中心になります。
Q. 老後資金の相談は、どこにすればいいですか?
A. 年金の金額は「ねんきん定期便」や「ねんきんネット」で確かめることができます。iDeCoやNISAの制度の内容は、加入している金融機関や、勤務先の担当窓口に確認するのがおすすめです。保険の見直しとあわせて相談したい場合は、ご加入の保険会社や代理店に相談するのもひとつの方法です。
まとめ:今日できるのは、自分の年金額を確かめること
老後資金は、「いくら貯めれば安心」という一律の金額では決まりません。
- 老後資金は「生活の水準」で決まる:最低限の生活なら月23.9万円、ゆとりある生活なら月39.1万円が目安です。実際の平均的な支出は月26.4万円でした。
- 年金は、共働きならモデル年金より多くなる:令和8年度のモデル年金は夫婦2人分で月237,279円です。モデルケースの共働き夫婦では、妻の厚生年金も加わり、月約28.7万円(額面)になりました。
- モデルケースでは、ゆとりある生活なら25年間で約3,120万円の不足:最低限の生活や実際の平均的な支出なら、年金でまかなえる計算になります。ゆとりを求めるほど、準備する金額は大きくなります。
- 「2,000万円」は固定の目標ではない:2019年の金融庁の報告書の試算で、2025年の家計調査の不足額で計算すれば、25年間で約1,273万円、30年間で約1,528万円になります。
- 準備は預貯金・iDeCo・NISAの組み合わせ:預貯金は取り崩し分や急な出費への備え、iDeCoは税金の軽減を受けながら老後まで積み立てるお金、NISAは運用益が非課税でいつでも引き出せるお金です。2026年12月からiDeCoの上限が引き上げられます。
- 年代に合った進め方がある:30代は少額から、40代は教育費のピークを過ぎたら増やす、50代は子どもの独立が見えてきたら本格的に、60歳以降は取り崩しの計画を立てる、という進め方があります。
今日できることは、ひとつだけです。「ねんきん定期便」を出して、自分の年金額を確かめてみてください。自分の年金額が分かれば、老後に不足する金額の目安が見えてきます。分からない点があれば、ご加入の保険会社や代理店に相談するのがおすすめです。
※この記事は一般的な情報のご案内です。年金の金額やiDeCo・NISAの制度内容は、加入期間や収入、勤務先の制度、法令の改正で変わる場合があります。具体的な金額やお手続きの内容は、ねんきん定期便や日本年金機構、加入している金融機関でご確認ください。運用には元本割れの可能性があります。保険の保障内容・保険料は、契約する商品や約款、契約時の年齢・健康状態によって変わります。具体的なご契約やお手続きの内容は、保険証券や約款でご確認いただくか、ご加入の保険会社・代理店にご相談ください。公的保障の制度内容は、法令の改正で変わる場合があります。最新の情報は、生命保険文化センター・日本年金機構・総務省・厚生労働省・金融庁の公表資料でご確認ください。
この記事へのコメントはありません。