

保険の見直し、何年ごとにする?ライフステージ別のタイミングとチェックポイント
「保険は、何年ごとに見直すものなのだろう」。加入したきり、もう何年も証券を開いていない。そんな人も多いのではないでしょうか。
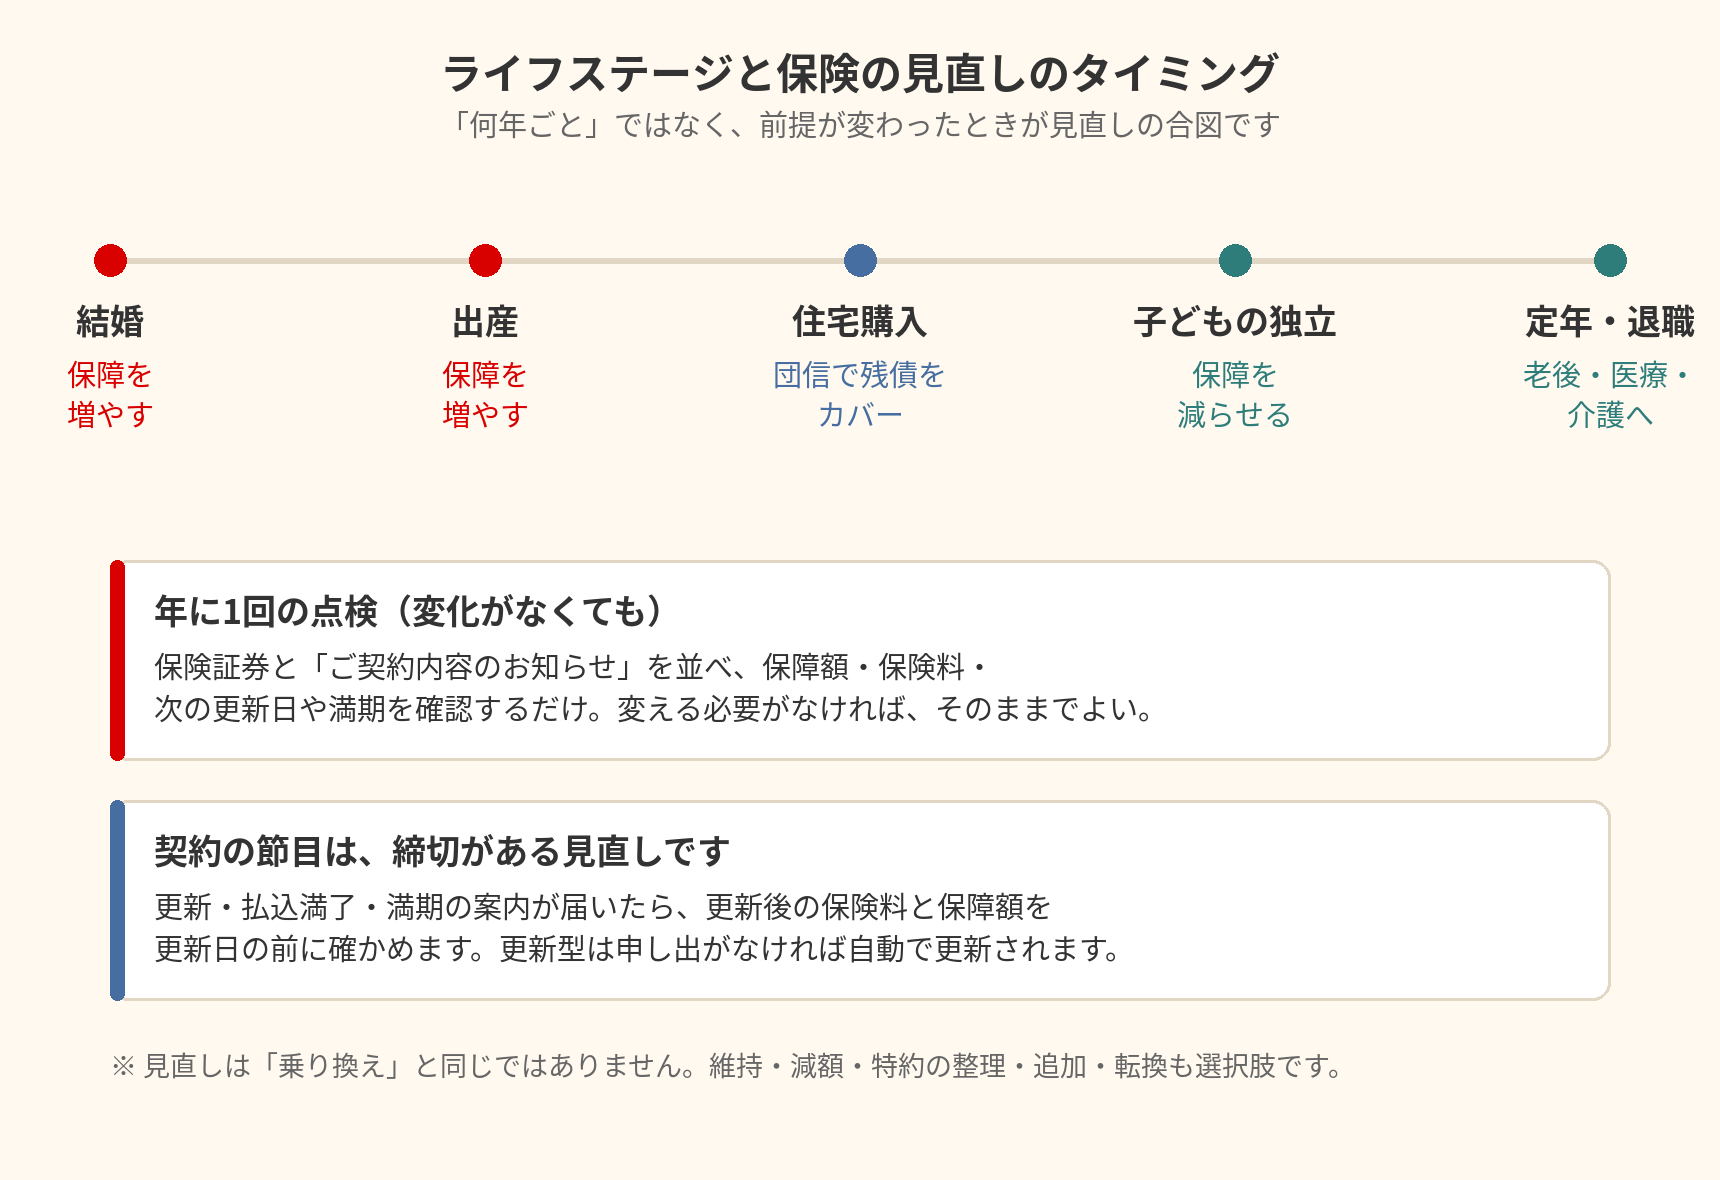
結論から言えば、保険の見直しに「何年ごと」という一律の決まりはありません。見直しの合図は、年数ではなく、加入したときの「前提」が変わったときです。結婚、出産、住宅購入、転職、子どもの独立、退職。こうした変化があったときが、保障を確認するタイミングです。
反対に、そうした変化が何もなければ、年に1回、決まった時期に証券を確認する「点検」だけで十分です。点検の結果、「今のままでよい」という結論になることも、立派な見直しの結果です。
この記事では、見直しのタイミングを決める4つの変化と、ライフステージごとのチェックポイント、モデルケースで見る必要保障額の変化、契約の節目(更新・満期)の前に確認することを整理します。
目次
- まず結論:「何年ごと」より「前提が変わったとき」
- 見直しの合図になる4つの変化
- ライフステージ別:いつ・何を確認するか
- モデルケース:必要保障額は子どもの成長とともに小さくなる
- 契約の節目:更新・払込満了・満期の前に確認すること
- 医療保険の見直し:入院の短期化に合わせる
- 見直しの方法は乗り換えだけじゃない
- 見直すときの注意点:保障の空白を作らない
- よくある質問
- まとめ:今日できるのは「次の節目」を書き出すこと
まず結論:「何年ごと」より「前提が変わったとき」
保険の見直しは、「3年ごと」「5年ごと」といった年数で決まるものではありません。生命保険文化センターの手引などでも、見直しのきっかけは、加入したときの前提が変わったときだとされています。
前提というのは、たとえば次のようなものです。
- 家族構成:結婚して扶養する人が増えた、子どもが生まれた、子どもが独立した
- 収入と支出:転職して収入が変わった、住宅ローンを組んで毎月の支出が変わった
- 公的保障や勤務先の保障:転職や退職で、勤務先の保障や公的保障の内容が変わった
- 契約そのものの条件:更新や払込満了、満期、特約の終了が近づいた
これらの前提が変われば、必要な保障の金額や期間も変わります。反対に、前提が何も変わっていなければ、今の保障が「合わなくなった」とは言えません。かんぽ生命の案内でも、生命保険は年に1度、見直す機会を設けることがすすめられています。年に1回、決まった時期に証券を並べて確かめる習慣があれば、見直しのタイミングを逃しにくくなります。
このあとご説明しますが、まずは見直しの合図になる4つの変化を、ひとつずつ見ていきましょう。
見直しの合図になる4つの変化
見直しの合図は、大きく4つの変化に分けられます。どれかひとつでも当てはまれば、保障を確認するタイミングです。
| 変化 | 具体例 | まず確認すること |
|---|---|---|
| 生活や家計の変化 | 結婚、出産、住宅購入、収入の増減、子どもの独立 | 必要保障額と保障が必要な期間、受取人 |
| 契約の節目 | 更新、保険料の払込満了、満期、特約の終了 | 更新後の保険料と保障額、満了後に残る保障 |
| 公的保障・勤務先の保障の変化 | 転職、独立、退職、制度の改正 | 公的保障と勤務先の保障の変化、保険料を払い続けられるか |
| 健康状態や保障内容の変化 | 病気の判明、健康診断での指摘、保障内容が時代に合わなくなった | 今の保障で足りるか、入り直す場合の告知と条件 |
4つの変化のうち、締切があるのは「契約の節目」だけです。更新日や満期は、こちらが何もしなくてもやって来ます。更新の案内が届いたら、更新日の前に確認することが大切です。ほかの3つの変化は、数か月遅れても取り返しがつくことが多いものです。まずは契約の節目を押さえ、ほかの変化は次の年1回の点検で一緒に確かめる、という進め方でも十分です。
点検と契約の変更は、別の作業です。点検とは、保障内容や保険料、次の節目の時期を確認し、4つの変化が起きていないかを確かめる作業のことです。点検をした結果、「今のままでよい」という結論になることもあります。見直しという言葉は、必ずしも「契約を変更すること」と同じ意味ではありません。
ライフステージ別:いつ・何を確認するか
同じ「見直し」でも、結婚と退職では確認する内容がちがいます。ライフステージごとに、保障がどちらへ動くかを見ていきましょう。
| ライフステージ | 保障の向き | 確認すること |
|---|---|---|
| 結婚 | 増やす | 死亡保障額、保障期間、受取人、保険料を負担する人 |
| 出産・子どもの増加 | 増やす | 死亡保障、就業不能への備え、公的保障、保障が必要な期間 |
| 住宅購入 | 組み替える | 団体信用生命保険(団信)でカバーされる住宅ローンの残債、死亡保障の重なり |
| 転職・独立 | 確かめ直す | 収入、勤務先の団体保険や死亡退職金、休業時の制度、保険料を払い続けられるか |
| 子どもの独立 | 減らせる | 大きな死亡保障を減らせるか、老後・医療・介護の備えとの配分 |
| 退職・定年 | 切り替える | 死亡保障から老後・医療・介護の備えへ、払い続けられる保険料か |
結婚や出産では、扶養する人が増えるため、死亡保障は増やす方向に動きます。受取人がまだ自分名義のままになっていないかも、あわせて確かめたい点です。
住宅購入では、団体信用生命保険(団信)で住宅ローンの残債がカバーされるようになります。団信に入ると、万一のときに住宅ローンの残債がなくなるため、死亡保障の一部が団信と重なることがあります。住宅ローンを組んだときの保障の考え方は、こちらで紹介した『住宅ローンを組んだときの保障』も参考にしてください。
子どもの独立と退職では、保障の向きが反対になります。教育費や扶養費を前提にした大きな死亡保障は、必要性が下がります。その分を、老後や医療、介護の備えに配分し直す考え方もあります。
転職や独立では、収入だけでなく、勤務先の団体保険や死亡退職金、休業時の制度が変わることがあります。公的保障のうち、傷病手当金や遺族年金などの内容も、働き方で変わる部分があります。
モデルケース:必要保障額は子どもの成長とともに小さくなる
必要保障額は、子どもの成長とともに小さくなるのが一般的です。モデルケースで、どれくらい変わるかを見てみましょう。
モデルケースの前提(こちらで紹介した『必要保障額はどう計算する?』と同じ家庭です)
- 夫(会社員・年収500万円)、妻(会社員・年収300万円)、子ども1人
- 生活費は月35万円、預貯金は300万円
- 夫に万一があった場合、残された家族の生活費は月28万円と見積もる
- 必要保障額 = これから必要になるお金 − まかなえるお金(妻の収入・遺族年金・預貯金など)
遺族の生活費の総額は、月28万円×12か月×子どもが独立するまでの年数で計算できます。
| 子どもの年齢 | 独立までの年数 | 遺族の生活費の総額(モデルケース) |
|---|---|---|
| 5歳 | あと17年 | 月28万円×12か月×17年 = 約5,700万円 |
| 10歳 | あと12年 | 月28万円×12か月×12年 = 約4,000万円 |
| 15歳 | あと7年 | 月28万円×12か月×7年 = 約2,350万円 |
| 独立後 | — | 子どもの分の生活費・教育費がなくなり、遺族の生活費は妻1人分へ |
5歳のとき、遺族の生活費の総額は約5,700万円です。ここから、妻の収入や遺族年金、預貯金でまかなえる分を差し引くと、不足分(必要保障額)はおおよそ1,500万〜2,500万円あたりになる、というのがこちらで紹介した『必要保障額はどう計算する?』のモデルケースの計算でした。
子どもが15歳になると、遺族の生活費の総額は約2,350万円まで小さくなります。まかなえる分も、期間が短くなる分だけ小さくなりますが、生活費の総額の減り方が大きいため、不足分は5歳のときよりずっと小さくなります。このモデルでは、子どもが独立するころには、大きな死亡保障の役割はほぼ終わりに近づきます。
遺族年金にも、子どもの年齢による区切りがあります。遺族基礎年金は、子どもが18歳になった年度の末日を過ぎると、子の加算がなくなります。令和8年度額では、遺族基礎年金の本体は847,300円/年で、子の加算は第1子・第2子が各243,800円/年です。遺族年金の金額の目安は、こちらで紹介した『遺族年金はいくらもらえる?』も参考にしてください。
つまり、死亡保障は「ずっと同じ金額」ではなく、子どもの成長に合わせて小さくしていくのが自然な形です。共働き世帯では、夫婦それぞれの死亡保障を分けて考えることも大切です。夫婦の死亡保障の分け方は、こちらで紹介した『共働き世帯の死亡保障、片方だけで大丈夫?』も参考にしてください。
契約の節目:更新・払込満了・満期の前に確認すること
契約の節目は、見直しのなかでも締切があるものです。更新、保険料の払込満了、満期、特約の終了が近づいたら、案内が届いた時点で確認しましょう。
とくに注意したいのが、更新型の契約です。生命保険文化センターの手引によると、更新型の契約は、申し出がなければ自動的に更新されます。更新後の保険料は、更新時の年齢と保険料率で計算し直されるため、更新前より高くなるのが一般的です。更新の案内が届いたら、更新後の保険料と保障額を、更新日の前に確かめてください。
| 契約の節目 | 確認すること | 確認のタイミング |
|---|---|---|
| 更新 | 更新後の保険料と保障額、更新後の保険期間 | 更新日の前 |
| 保険料の払込満了 | 満了後に残る保障、満了後の保険料(なくなるか) | 満了の前 |
| 満期 | 満期金や満期後の保障、満期後に保障がなくなるか | 満期の前 |
| 特約の終了 | 特約が終わったあとに残る保障 | 終了の前 |
払込満了や満期のあとも、保障がそのまま残る契約と、保障がなくなる契約があります。証券の「保険期間」や「払込期間」の欄で、満了後に何が残るかを確かめてください。証券の見方は、こちらで紹介した『保険証券って、どこを見ればいいの?』も参考にしてください。
更新や満期の直前に動き始めると、健康状態の告知の結果によっては、新しい契約に入れず、保障の空白が生まれることもあります。満期を迎える年が分かったら、その前年のうちに「その保障が満期のあとも必要か」を確かめておくのがおすすめです。
医療保険の見直し:入院の短期化に合わせる
死亡保障とちがって、医療保険の見直しでは「時代の変化」を見ることが大切です。医療の現場は、少しずつ変わっています。
生命保険文化センターの「生活保障に関する調査」によると、過去5年間に入院した人のうち、入院日数が7日以内の人の割合は、2004(平成16)年度は25.2%でした。これが、2025(令和7)年度には46.7%に増えています。入院が短くなる傾向が、20年ほど続いているのです。
入院が短くなると、入院日額を大きく取る形よりも、入院一時金を組み合わせる形が合うことがあります。入院日額を大きく取るか、入院一時金を付けるかは、こちらで紹介した『医療保険の入院一時金は必要?』も参考にしてください。
医療保険を見直すときは、次の点もあわせて確かめてください。
- 高額療養費制度:公的保障で、医療費の自己負担には上限があります。民間の医療保険は、この上限を超えた分への備えとして考えるのが基本です。
- 先進医療や通院の保障:入院が短くなる分、通院での治療が増えることもあります。入院だけに絞った保障でよいか、通院の保障も必要かを見直すこともあります。
- 特約の重なり:がん保険や医療保険で、同じような保障が重なっていないか。重なっている保障は、保険料の見直しの余地になります。
見直しの方法は乗り換えだけじゃない
見直しというと、「今の保険を解約して、新しい保険に入り直すこと」を思い浮かべる人が多いかもしれません。でも、見直しの方法はそれだけではありません。生命保険文化センターの手引では、保障を増やす方法と減らす方法が、次のように示されています。
| 方法 | どんなときに選ぶか | 注意点 |
|---|---|---|
| 現契約を維持する | 保障と家計負担が今の目的に合っている | 更新・満期・特約の終了時期は引き続き確認する |
| 保険金を減額する | 保障が大きすぎると感じるとき | 減額した分は、あとから元に戻せないことがある |
| 特約を解約する | 特約の保障が重なっている、不要になった | 解約した特約は、あとから付け直せないことがある |
| 追加契約をする | 保障を増やしたいとき | 新しい契約の告知と保険料を確認する |
| 特約を中途付加する | 今の契約に保障を足したいとき | 付けられる特約と条件を確かめる |
| 転換する | 今の契約を活かして、新しい契約に切り替えるとき | 転換前後の保障と保険料、解約返戻金の扱いを確認する |
| 新しい契約へ乗り換える | 今の契約内では目的を満たせないとき | 年齢・健康状態・解約返戻金・責任開始日を確認する |
「何も変えない」という判断も、見直しの結果のひとつです。点検をして、保障と家計負担が今の目的に合っていると分かれば、そのまま維持するのが正しい選択です。見直しの目的は「変えること」ではなく、「今の保障が今の家計と目的に合っているか」を確かめることです。
保障を減らすときは、減らした分をあとから元に戻せないことがある点に注意してください。特約を解約したあと、同じ特約を付け直せないこともあります。減らす前に、「本当にいらないか」を確かめてから決めることが大切です。
見直すときの注意点:保障の空白を作らない
見直しをするときに、いちばん気をつけたいのが、保障の空白です。新しい契約が始まる前に、古い契約を解約してしまうと、そのあいだ保障がない期間ができてしまいます。乗り換えるときは、新しい契約が成立してから、古い契約を解約する順番を守ってください。
ほかにも、見直す前に確かめておきたいことがあります。
- 告知と健康状態:新しい契約では、健康状態の告知が必要です。加入したときより年齢が上がっているため、保険料が高くなったり、条件が付いたり、入れなかったりすることもあります。健康診断で指摘があった場合は、とくに注意が必要です。
- 解約返戻金:今の契約を解約すると、解約返戻金が払い込んだ保険料より少なくなるのが一般的です。契約から短い期間での解約では、解約返戻金がまったくないか、ごくわずかになることもあります。解約する前に、解約返戻金の額を確かめてください。
- 保険料だけで決めない:保険料が安くなることだけを見て乗り換えると、保障内容が薄くなっていることがあります。保障額、保障期間、特約の内容を並べて比べることが大切です。
- 年末調整の控除:生命保険料控除は、契約の内容で控除額が変わります。見直しのあと、控除証明書の金額がどう変わるかも確かめておくと、年末調整のときに慌てません。控除のしくみは、こちらで紹介した『年末調整の保険料控除、申告もれチェック』も参考にしてください。
見直しの相談をするときは、証券を並べた「棚卸し」の結果を持っていくと、話が早く進みます。証券を並べて、年間の保険料を合計し、公的保障と比べる進め方は、こちらで紹介した『年末の大掃除と一緒に保険の棚卸し』も参考にしてください。
よくある質問
Q. 保険の見直しは、何年ごとにすればいいですか?
A. 一律に「何年ごと」と決まっているわけではありません。結婚・出産・住宅購入・転職・子どもの独立・退職など、生活や家計、契約の前提が変わったときが、見直しのタイミングです。そうした変化がなければ、年に1回、決まった時期に証券を確認する点検だけで十分です。更新や満期の案内が届いたら、更新日の前に確認してください。
Q. 見直しをしたら、必ず保険を変えなければいけませんか?
A. 変える必要はありません。点検の結果、保障と家計負担が今の目的に合っていると分かれば、そのまま維持するのが正しい選択です。見直しの目的は「変えること」ではなく、「今の保障が今の家計と目的に合っているか」を確かめることです。維持・減額・特約の整理・追加・転換・乗り換えのなかから、今の目的に合う方法を選んでください。
Q. 子どもが独立したら、死亡保障はやめてしまってよいですか?
A. 大きな死亡保障の必要性は下がりますが、すぐにやめてよいとは限りません。配偶者の老後の生活費や、葬儀費用など、残るお金のことも考える必要があります。死亡保障を減らすときは、減らした分をあとから元に戻せないことがあるため、減らす前に、残る保障で足りるかを確かめてください。老後・医療・介護の備えとの配分も、あわせて見直すのがおすすめです。
Q. 更新の案内が届きました。何を確認すればいいですか?
A. 更新後の保険料と保障額、更新後の保険期間の3つです。更新型の契約は、申し出がなければ自動的に更新され、更新後の保険料は更新時の年齢と保険料率で計算し直されます。更新前より保険料が高くなるのが一般的なので、更新日の前に、更新後の保険料を払い続けられるか、保障額は今の目的に合っているかを確かめてください。
Q. 医療保険は、入院日額を大きくしたほうがよいですか?
A. 入院が短くなる傾向があるため、入院日額を大きく取る形よりも、入院一時金を組み合わせる形が合うことがあります。生命保険文化センターの調査では、入院日数が7日以内の人の割合が、2004年度の25.2%から2025年度には46.7%に増えています。入院日額と入院一時金の組み合わせは、こちらで紹介した『医療保険の入院一時金は必要?』も参考にしてください。
Q. 見直しの相談は、どこにすればいいですか?
A. ご加入の保険会社や代理店に相談するのがおすすめです。相談するときは、保険証券と、年間の保険料や保障額を合計した「棚卸し」の結果を持っていくと、話が早く進みます。証券の見方は、こちらで紹介した『保険証券って、どこを見ればいいの?』も参考にしてください。
まとめ:今日できるのは「次の節目」を書き出すこと
保険の見直しは、「何年ごと」ではなく、「前提が変わったとき」が合図です。
- 見直しの合図は4つの変化:生活や家計の変化、契約の節目、公的保障・勤務先の保障の変化、健康状態や保障内容の変化です。どれかひとつでも当てはまれば、保障を確認するタイミングです。
- 変化がなければ年1回の点検で十分:証券と「ご契約内容のお知らせ」を並べ、保障額・保険料・次の更新日や満期を確認するだけです。変える必要がなければ、そのままでよい、というのも立派な見直しの結果です。
- ライフステージで保障の向きが変わる:結婚・出産では増やす方向、住宅購入では団信との組み替え、子どもの独立では減らせる方向、退職では老後・医療・介護への切り替えです。
- 必要保障額は子どもの成長とともに小さくなる:モデルケースでは、遺族の生活費の総額は、子ども5歳の約5,700万円から、15歳の約2,350万円まで小さくなります。死亡保障は「ずっと同じ金額」ではありません。
- 契約の節目には締切がある:更新型の契約は、申し出がなければ自動で更新され、更新後の保険料は更新時の年齢と保険料率で計算し直されます。更新の案内が届いたら、更新日の前に確認してください。
- 見直しは乗り換えだけじゃない:維持・減額・特約の整理・追加・転換・乗り換えのなかから、今の目的に合う方法を選びます。新しい契約が成立する前に古い契約を解約しないことも、忘れないでください。
今日できることは、ひとつだけです。証券を出して、次の更新日や満期、払込満了の日を書き出してみてください。次の節目がいつ来るか分かれば、見直しのタイミングを逃しにくくなります。証券の見方は、こちらで紹介した『保険証券って、どこを見ればいいの?』も参考にしてください。分からない点があれば、ご加入の保険会社や代理店に相談するのがおすすめです。
※この記事は一般的な情報のご案内です。保険の保障内容・保険料・更新の取り扱いは、契約する商品や約款、契約時の年齢・健康状態によって変わります。具体的なご契約やお手続きの内容は、保険証券や約款でご確認いただくか、ご加入の保険会社・代理店にご相談ください。公的保障の制度内容は、法令の改正で変わる場合があります。最新の情報は、生命保険文化センター・日本年金機構・協会けんぽの公表資料でご確認ください。
この記事へのコメントはありません。